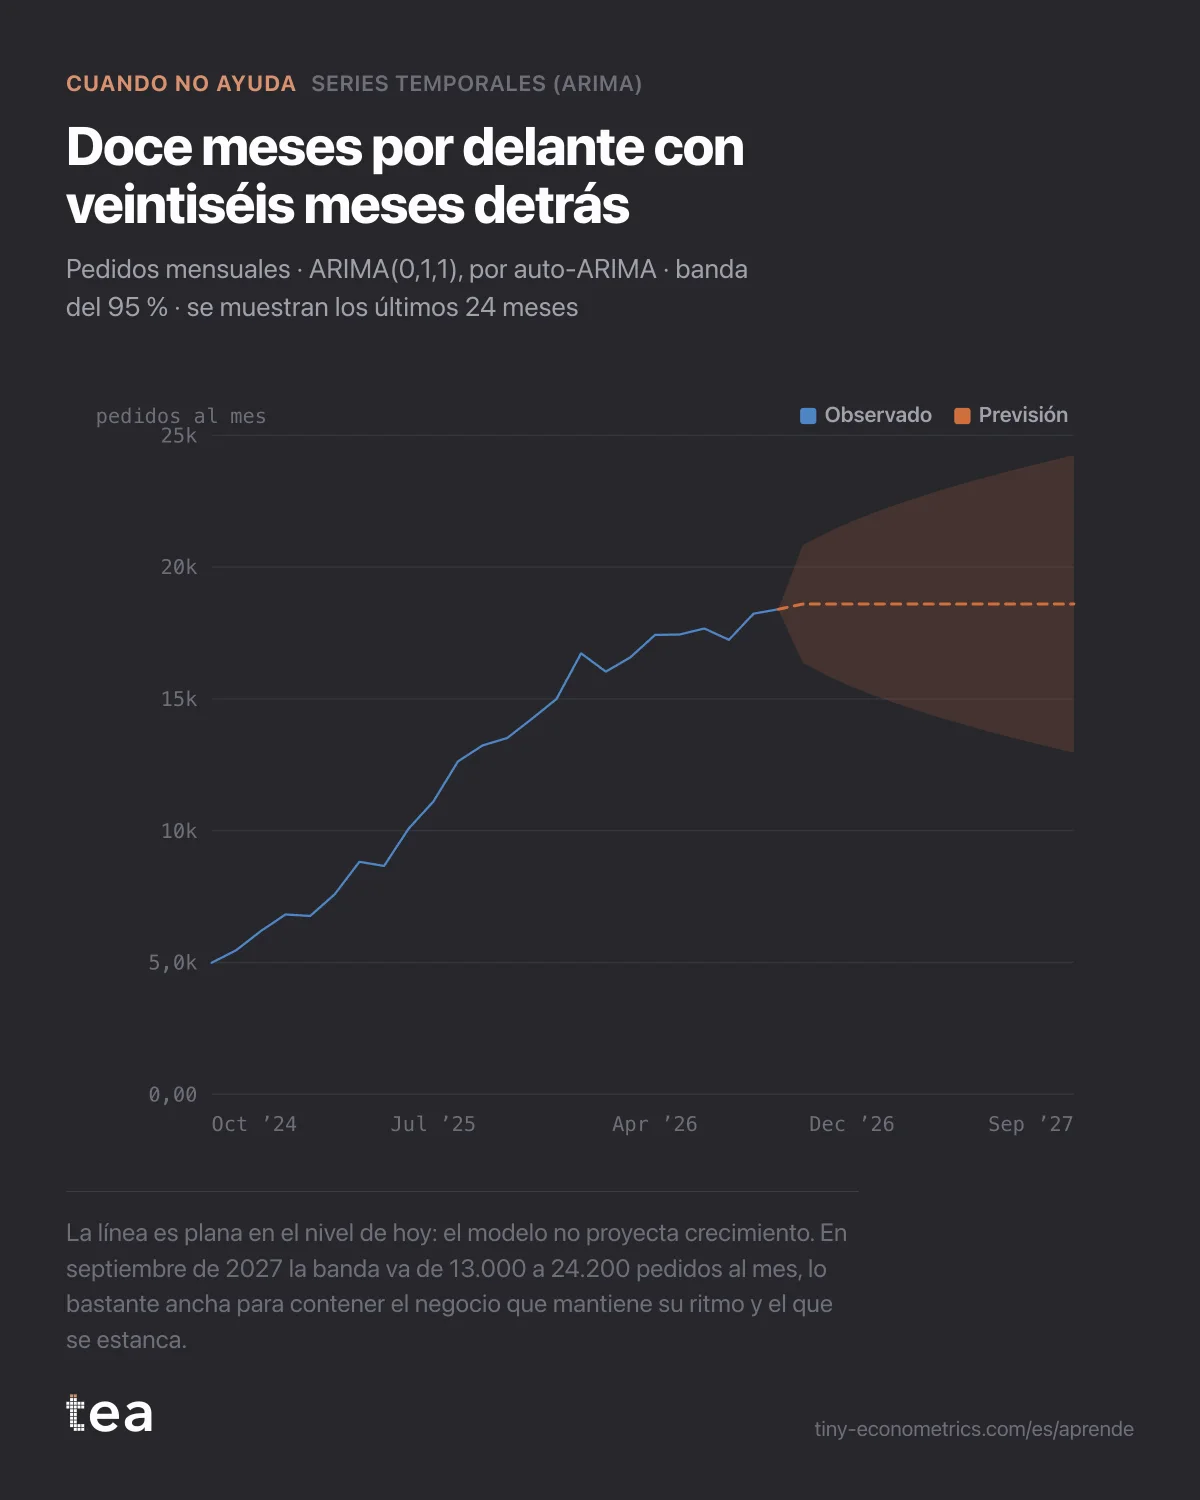
Suscripción española de comida para mascotas con venta directa, 26 meses de pedidos mensuales, que pide una previsión mensual a tres años para una ronda de financiación.
Un caso compuesto, construido con el tipo de archivo que vemos casi todas las semanas. Una suscripción de comida para mascotas con venta directa al consumidor en España, lanzada en agosto de 2024. Veintiséis meses después envía unos 18.400 pedidos al mes y está preparando una ronda de financiación.
La petición era precisa: «Necesitamos una previsión mensual de pedidos para los próximos tres años, de octubre de 2026 a septiembre de 2029, para el modelo de inversores. Estadística, no una estimación a ojo en una hoja de cálculo.»
Treinta y seis cifras, una por mes. TEA proyecta doce, y el archivo no permitía que ni siquiera esas significaran mucho más allá de las primeras.
Cómo era el archivo
26 filas mensuales, una columna de pedidos. El primer mes tuvo unos 4.500; el crecimiento fue rápido durante 2025 y desde entonces se ha ido frenando, hasta unos 450 pedidos más al mes en el último semestre. Sin columna de marketing, sin columna de precio, sin datos de bajas ni de cohortes.
Dos rasgos del archivo deciden todo lo que sigue. Es corto: 26 puntos son una muestra pequeña para cualquier modelo de series temporales. Y solo cubre dos diciembres, así que, sea cual sea el patrón anual, se ha observado dos veces, ambas mientras el negocio duplicaba su tamaño.
Qué hizo el análisis
Series temporales ejecuta un auto-ARIMA: ajusta una rejilla de especificaciones candidatas, 32 sin estacionalidad y 96 con ella, y se queda con la de menor AIC, una puntuación que premia el ajuste y penaliza cada parámetro adicional. Aquí eligió un ARIMA(0,1,1). Dicho llanamente: el mes que viene es este mes, más una corrección por la sorpresa del mes pasado. No contiene ningún aumento mensual medio: una vez diferenciada la serie, la rejilla no ajusta término de deriva.
También probó especificaciones estacionales y las descartó. Con dos diciembres, un término anual cuesta parámetros que los datos no pueden pagar. Así que la previsión no tiene estacionalidad alguna, y eso no es un hallazgo sobre la comida para mascotas. Es una afirmación sobre el archivo.
Los controles de los residuos salieron bien. No quedaba autocorrelación, nada que sugiriera un término ausente. El modelo no era el problema.
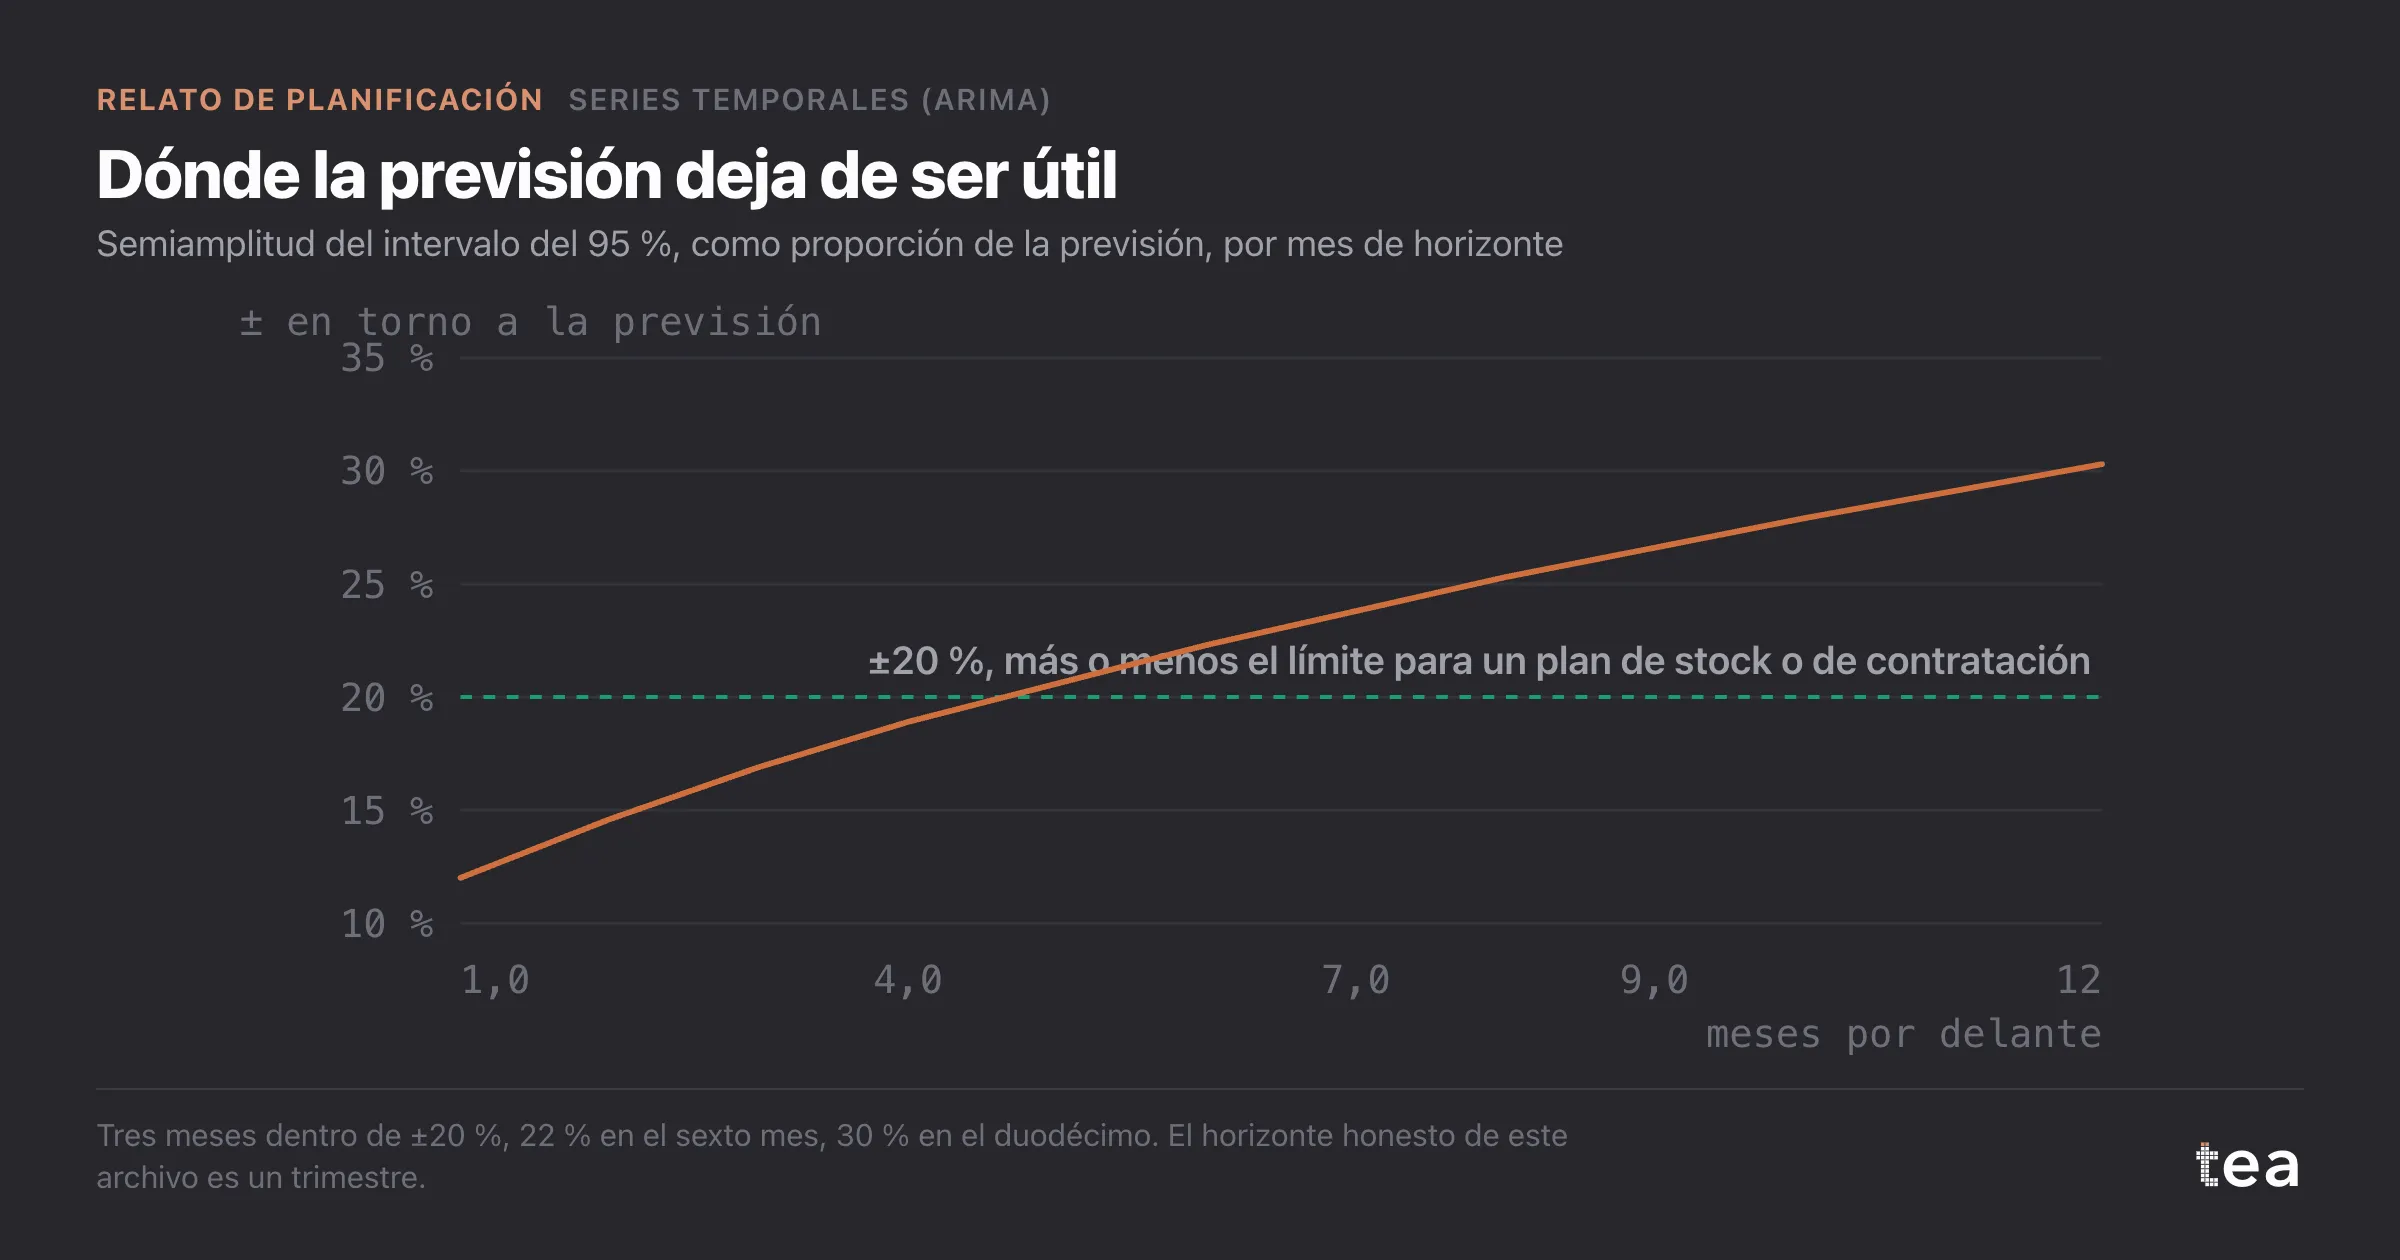
Luego la previsión, a doce meses, que es lo más lejos que proyecta el módulo. Su intervalo del 95 %, como proporción de la propia previsión:
- el mes siguiente, más o menos un 12 %;
- el tercer mes, más o menos un 17 %;
- el sexto mes, más o menos un 22 %;
- el duodécimo mes, más o menos un 30 %.
La línea central es plana, en unos 18.600 pedidos al mes. En septiembre de 2027 el intervalo va de 13.000 a 24.200.
Por qué las matemáticas no pueden hacerlo mejor aquí
Dos cosas deciden ese cuadro, y las dos salen del archivo.
La primera es la línea plana. El negocio sumó unos 450 pedidos al mes durante el último semestre, y el modelo no proyecta nada de eso hacia delante. Con 25 variaciones de las que aprender, cada una más pequeña que la anterior, un aumento medio habría sido una conjetura, y la especificación sin él puntuó mejor. Es el modelo negándose a inventar una pendiente, no una previsión de que el crecimiento se detiene. Lee la línea central como el nivel de hoy y nada más.
La segunda es la banda. Cada mes añade su propia sorpresa, y las sorpresas se acumulan. En el duodécimo mes la banda contiene tanto el negocio que mantiene su ritmo reciente, unos 24.000 pedidos al mes, como el que se estanca donde está. A un año vista, el modelo no distingue entre esas dos empresas, y el modelo de inversores pedía tres años.
Más datos del mismo tipo no lo arreglarían pronto. Pasar a filas semanales da 113 puntos en lugar de 26, y sí estrecha las primeras semanas. No añade años. El negocio sigue habiendo vivido dos diciembres y una desaceleración, y ningún remuestreo convierte eso en un histórico largo.
Forzarlo habría sido fácil: coger los doce meses, quitar la banda, prolongar una recta por el último año para rellenar los otros 24 y pegar 36 cifras en el modelo de inversores. Esa recta se habría convertido en la historia de crecimiento de la empresa, defendida con la palabra «estadística», mientras el propio modelo decía que no tenía ni idea.
Qué hacer en su lugar
Di el horizonte en voz alta. En este archivo el horizonte útil es de un trimestre: tres meses dentro de más o menos un 20 %. Basta para decisiones de stock y de plantilla, y es para lo que debe usarse el modelo.
Para la visión a tres años, usa escenarios, etiquetados como tales. Una trayectoria de crecimiento baja, una media y una alta, cada una escrita como una hipótesis explícita sobre retención y captación, que los fundadores puedan defender y los inversores cuestionar. La previsión ARIMA ancla el primer trimestre de las tres; a partir de ahí es criterio, y la diapositiva debe decirlo.
Después, reajusta cada mes. Cada mes nuevo añade una variación más de la que aprender el ritmo, y el tercer diciembre será la primera vez que se pueda poner a prueba un patrón anual. Cuando haya impulsores que merezca la pena modelar, la Simulación de escenarios es donde un plan se dobla con decisiones, como pretende el Relato de planificación.
La lección
Toda previsión tiene un horizonte a partir del cual deja de informar y empieza a decorar. El intervalo te dice dónde está, así que léelo antes de leer la línea. Escribir «útil hasta tres meses» en el gráfico no es una debilidad del análisis. Es la frase más útil de la página.
tea, el producto
Tu archivo, esta pregunta
Quince análisis sobre un CSV de datos semanales, con los intervalos y los diagnósticos a la vista, y una frase clara cuando los datos no pueden responder. Gratis durante la beta, por invitación.
Pide una plaza en la beta→tea, el producto
Quince análisis econométricos con tu propio CSV: Series temporales (ARIMA), curvas de saturación, elasticidades, asignación del presupuesto. Intervalos y diagnósticos a la vista, y una frase clara cuando el archivo no puede responder.
Gratis durante la beta, por invitación.
Pide una plaza en la beta →¿Te ha servido? Ejecútalo con tus propios datos.
tea ejecuta Series temporales (ARIMA) y otros catorce análisis con cualquier CSV semanal, en minutos. Gratis durante la beta, por invitación.
El Relato de planificación
- Previsión de la base para el presupuesto: 3 de 8 puntos ya venían
- Cuando el pasado no es una base: prever tras perder un cliente
- Previsión a tres años con 26 meses de datos: di el horizonte
- Previsión semanal de demanda con ARIMA: stock según el intervalo
- Medir un evento único: por qué un patrocinio no se puede aislar (sale el 19 de octubre de 2026)
- Índices estacionales netos del tiempo: no repitas el último marzo (sale el 24 de octubre de 2026)
- Duplicar los medios en un escenario: lo que el simulador no sabe (sale el 29 de octubre de 2026)