ea

Análisis/Relato de planificación/Series temporales (ARIMA)

Una previsión vale lo que vale su banda.

Series temporales ajusta modelos ARIMA elegidos a partir de tus datos y hace la previsión con un intervalo alrededor de la línea. La línea dice hacia dónde va la serie. La banda dice cuánto fiarse.

Responde ¿Qué viene ahora, y con cuánta seguridad? Necesita Una fecha y un KPI, 50 periodos o más Devuelve Orden del modelo, AIC, previsión a 12, banda del 95 %

Doce semanas de demanda, con la banda que fija el stock

cajas expedidas por semana, 2026
  • Observado
  • Previsión
  • Intervalo del 95 %
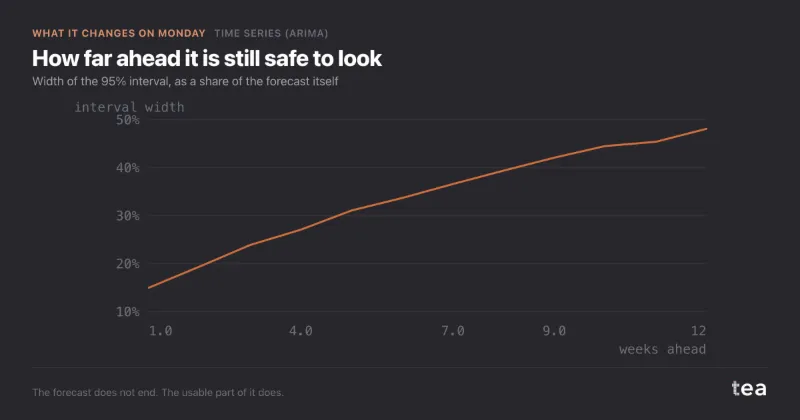
Intervalo la semana próxima±7 %que se abre a ±15 % en la semana doce
Semanas en que acertó la banda94 %293 de 312 en un año de backtests
Stock de seguridad1,9 semanasantes 3, unos 450.000 € liberados

Un distribuidor de bollería congelada en los Países Bajos y Flandes, del primer ejemplo de abajo. Un caso compuesto: tu archivo elige su propio modelo y traza su propia banda.

01

Para qué sirve

Casi todas las series comerciales tienen memoria: a una buena semana suele seguirle otra buena, y el año se repite. ARIMA lee esa memoria y la convierte en un rango, no en una sola línea sin anchura.

Dimensionar stock y plantilla sobre un rango

Un pedido de reposición o un cuadrante de turnos es una apuesta contra el borde superior de la demanda, no contra su centro. La banda es a lo que hay que dimensionar el pedido, una vez demostrado que se cumple.

Saber hasta dónde mirar

La banda se ensancha a medida que crece el horizonte. Donde se vuelve más ancha de lo que la decisión puede tolerar, la previsión ha dejado de informar y ha empezado a decorar.

Dejar que los datos elijan el modelo

La tendencia, la estacionalidad y la inercia a corto plazo se estiman, no se suponen. La búsqueda compara especificaciones candidatas sobre tu archivo y se queda con la que mejor puntúa.

02

Cómo leerlo

Cinco cifras, la previsión con su banda y lo que el modelo no recogió. El bloque de abajo es la muestra de instalaciones de una app que cualquiera puede descargar: 155 semanas, ejecutada con la opción estacional activada en 52. Lee las cifras en este orden, y después los residuos.

Instalaciones semanales
Hacia dónde va esto -0,8 %1 Método estadístico SARIMAX2 Parámetros (p,d,q) (1,1,3)3 Puntuación del modelo (AIC) 817,54 Complejidad (BIC) 830,35

Precisión y previsión

Análisis a fondo de los residuos

  1. Hacia dónde va. La media de las doce semanas previstas frente a la última semana observada: −0,8 %, que la página califica de prácticamente plano. Es la primera cifra de la página, y es solo la línea. La banda llega con el gráfico.
  2. El método. ARIMA, o SARIMAX cuando la opción estacional estaba activada y un orden estacional ganó la búsqueda. Aquí lo ganó, así que la previsión repite el ciclo de 52 semanas que encontró en lugar de trazar una línea recta a través de él.
  3. El orden. Un término autorregresivo, una diferencia para quitar el nivel que deriva y tres términos de media móvil. La mitad estacional del orden se elige en la misma búsqueda y se ve en la forma de la previsión.
  4. El AIC. La puntuación que eligió este modelo entre los candidatos probados: el ajuste, menos una penalización por cada parámetro. 817,5 no significa nada por sí solo. Solo ordena modelos ajustados sobre la misma serie.
  5. El BIC. La misma idea con una penalización más fuerte por parámetro, mostrada al lado para comparar. La búsqueda ordena a los candidatos por AIC, y ninguna de las dos cifras dice si la previsión se cumplirá.

03

Dónde se sitúa en el análisis

Series temporales es el segundo paso del Relato de planificación, después de la base. Holt-Winters da por supuesta la forma de la serie; ARIMA la estima, y dice hasta dónde es seguro mirar hacia delante.

Lo que te llevas al paso siguiente es el modelo ajustado y sus intervalos de predicción. Estacionalidad pone nombre después a los picos que el modelo está ajustando, y Simulación de escenarios modifica el plan con las decisiones que estás considerando.

Un efecto de medios que llega semanas después parece autocorrelación a ojos de ARIMA. Cuando esa es la pregunta, Retardo y efecto arrastre lo mide directamente.

Relato de planificación

  1. Previsión de la base

    La trayectoria sin ninguna intervención, que es la única base honesta para un plan.

  2. Series temporales (ARIMA) esta página

    Auto-ARIMA elige la especificación y argumenta ambos lados de la elección, y luego hace la previsión con intervalos.

    Pasa al paso siguiente: el modelo ajustado y sus intervalos de predicción

  3. Estacionalidad e impacto de los eventos

    El calendario y los eventos puntuales, para que el próximo marzo no se planifique sobre el último marzo por accidente.

  4. Simulación de escenarios

    Un veinte por ciento menos de medios, una subida de precio, un lanzamiento retrasado. El plan, con cada uno de ellos.

04

Dónde suele engañar

ARIMA rara vez se equivoca en su propia aritmética. Se malinterpreta en los dos extremos: lo que entra y hasta dónde se lleva la respuesta.

La línea citada sin la banda

La línea de previsión es solo la lectura más probable de un rango. Citada sola, convierte un rango en una promesa, y la promesa es la cifra que se repite en enero.

La previsión se dibuja siempre con su intervalo del 95 %, sombreado alrededor de la línea.

Un horizonte más largo que la historia

Cada paso hacia delante hereda el error del paso anterior, y una pendiente incierta multiplicada por muchos periodos se convierte en un nivel muy incierto. Treinta y seis meses a partir de veintiséis son un abanico, no una previsión. Segundo ejemplo, más abajo.

tea prevé doce periodos y ni uno más. Una visión a tres años es un conjunto de supuestos, y su sitio es Simulación de escenarios, etiquetada como tal.

Residuos que todavía tienen forma

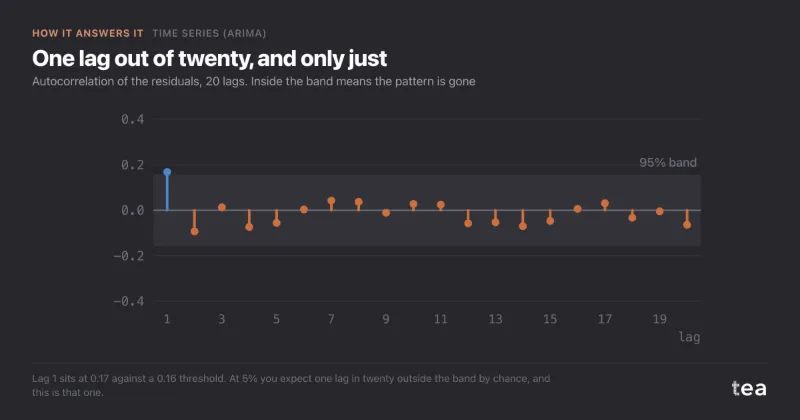
La banda se calcula como si lo que el modelo no recogió fuera ruido. Si los fallos van en rachas, o se repiten en el mismo momento del año, la banda es más estrecha de lo que debería.

Lee el gráfico de residuos bajo cada previsión antes que la banda: rachas de un mismo signo, o una forma que vuelve cada año, significan que el modelo se ha dejado algo por el camino.

Un modelo que gana en la muestra y se dispara hacia delante

El AIC ordena el ajuste sobre la historia, y no dice nada de lo que hace un modelo cuando se le pide avanzar. Una especificación con un término inestable puede ganar la comparación y proyectar cifras a las que la serie nunca se acercó.

La búsqueda automática descarta cualquier candidato cuya previsión a doce periodos salga del rango de la historia, y un modelo elegido a mano que lo haga queda señalado en las notas sobre el resultado.

Demasiado corta para elegir los órdenes

Con poca historia, comparar candidatos premia sobre todo al que sigue el ruido. El orden elegido describe entonces lo que ya pasó, no cómo se comporta la serie.

El Data scout marca como escaso un archivo de menos de 50 periodos, y la búsqueda se salta cualquier candidato con muy pocas observaciones para los parámetros que estima.

Una estacionalidad vista dos veces, o no pedida

Un término anual cuesta parámetros que dos años de datos no pueden pagar, y una estacionalidad real que nunca se le ofrece al modelo acaba en los residuos.

El paso de diagnóstico busca un patrón que se repite y sugiere el componente estacional con su periodo. La elección sigue siendo tuya: si lo activas, la búsqueda también compara órdenes estacionales.

05

Dos ejemplos

Un archivo en el que la banda cambió una regla de stock y otro en el que la banda dijo que la pregunta no tenía respuesta. Los dos son resultados útiles.

Ayuda

Un stock de seguridad dimensionado sobre el intervalo

Un distribuidor de bollería congelada para hostelería expide unas 10.800 cajas a la semana, con un coste de stock de unos 38 € por caja. Hacía los pedidos con la semana del año anterior más un 6 %, y mantenía tres semanas de stock de seguridad porque nadie se fiaba de ese 6 %.

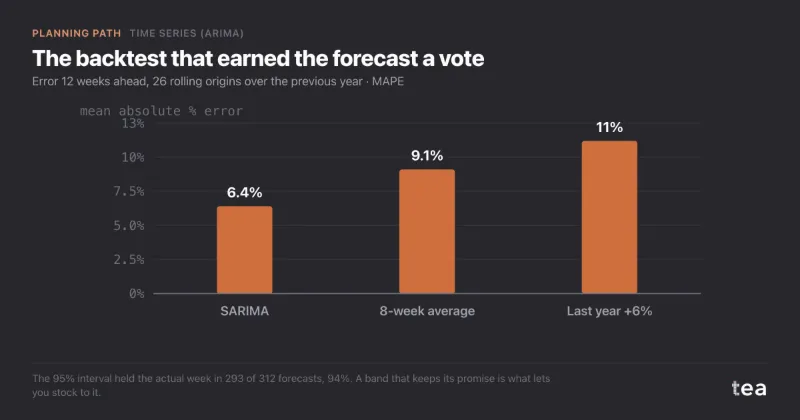
Con 182 semanas, auto-ARIMA eligió un modelo estacional con un ciclo de 52 semanas, y los residuos pasaron la prueba: Ljung-Box con un p-valor de 0,38. La banda iba de ±7 % la semana siguiente a ±15 % en la semana doce. Repetido 26 veces sobre el año anterior, el modelo se desvió un 6,4 % a doce semanas vista, y la banda contuvo la semana real 293 veces de 312. Dimensionado sobre la banda, el stock de seguridad bajó a 1,9 semanas: unos 450.000 € de capital circulante.

Lee el caso completo

El backtest que le dio voz a la previsión

error a doce semanas vista, 26 orígenes móviles

Error absoluto medio. El intervalo del 95 % contuvo la semana real en el 94 % de las previsiones, y eso es lo que permite dimensionar el stock con él.
No ayuda

Treinta y seis meses a partir de veintiséis

Una suscripción de comida para mascotas en España, lanzada en agosto de 2024 y hoy en unos 18.400 pedidos al mes, quería una previsión mensual hasta septiembre de 2029 para una ronda de financiación. El archivo tenía 26 filas mensuales y dos diciembres.

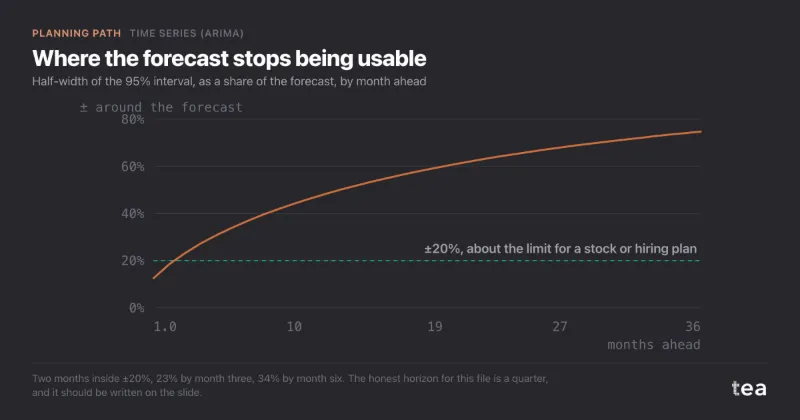
Auto-ARIMA descartó las especificaciones estacionales, y los residuos estaban limpios. La respuesta era la banda: ±12 % el mes siguiente, ±34 % en el sexto mes, ±75 % en el mes 36, donde los 34.600 pedidos centrales quedaban entre 8.700 y 60.500. El horizonte honesto era un trimestre. La visión a tres años se convirtió en tres escenarios, etiquetados como juicio experto.

Lee el caso completo

Dónde la previsión deja de servir

semiancho de la banda del 95 %, por mes vista

Dos meses dentro de ±20 %, 23 % en el tercer mes, 34 % en el sexto. El horizonte tiene que estar en la diapositiva.

06

Lo que los gráficos añaden a las cifras

Un orden de modelo y un AIC le dicen a un estadístico qué se ajustó. Los gráficos le dicen a un planificador si debe actuar en consecuencia: lo bien que se dibujó el pasado, lo que quedó fuera y lo ancho que es el futuro.

Precisión y previsión

real, ajuste del modelo, previsión, banda del 95 %

Responde a: cuánto se abre la banda, y si el ajuste sigue a la historia. En la muestra de instalaciones, la banda es de unos ±6 % la primera semana y ±12 % en la semana doce. Es el gráfico del que citar, con la línea y la banda en la misma frase.

Análisis a fondo de los residuos

real menos predicho, semana a semana

Responde a: si lo que el modelo no recogió es solo ruido. En este archivo, no. Dos picos son el arranque del modelo: la primera semana, que no puede predecir, y la primera semana del segundo año, donde empieza el término estacional. A lo largo del segundo año, los fallos oscilan después varios miles de instalaciones de una semana a otra. Un test de Ljung-Box sobre estos residuos, que tea calcula con cada ajuste, sale por debajo de 0,001: la banda de arriba es más estrecha de lo que debería.

Patrón estacional: real frente a tendencia

la historia frente a su media de 52 semanas
  • Real
  • Tendencia, media móvil de 52 semanas

Responde a: cuánto del movimiento es el año y cuánto es crecimiento. La media de 52 semanas borra la estacionalidad y deja el nivel que hay debajo. La distancia entre el gris y la línea, semana a semana, es lo que se le pide al término estacional que repita el año que viene.

tea, el producto

Prevé con la banda, no solo con la línea

Un CSV con una fecha y una cifra. El modelo elegido sobre tus datos, una previsión a doce periodos con su banda del 95 % y los residuos que dicen si fiarse. Gratis durante la beta, por invitación.

Pide una plaza en la beta

tea, el producto

Quince análisis econométricos con tu propio CSV: Series temporales (ARIMA), curvas de saturación, elasticidades, asignación del presupuesto. Con los diagnósticos a la vista, y una frase clara cuando el archivo no puede responder.

Gratis durante la beta, por invitación.

Pide una plaza en la beta →

Ahora ejecútalo con tus propios datos.

tea ejecuta Series temporales (ARIMA) y otros catorce análisis con cualquier CSV semanal, en minutos. Gratis durante la beta, por invitación.

Únete a la beta