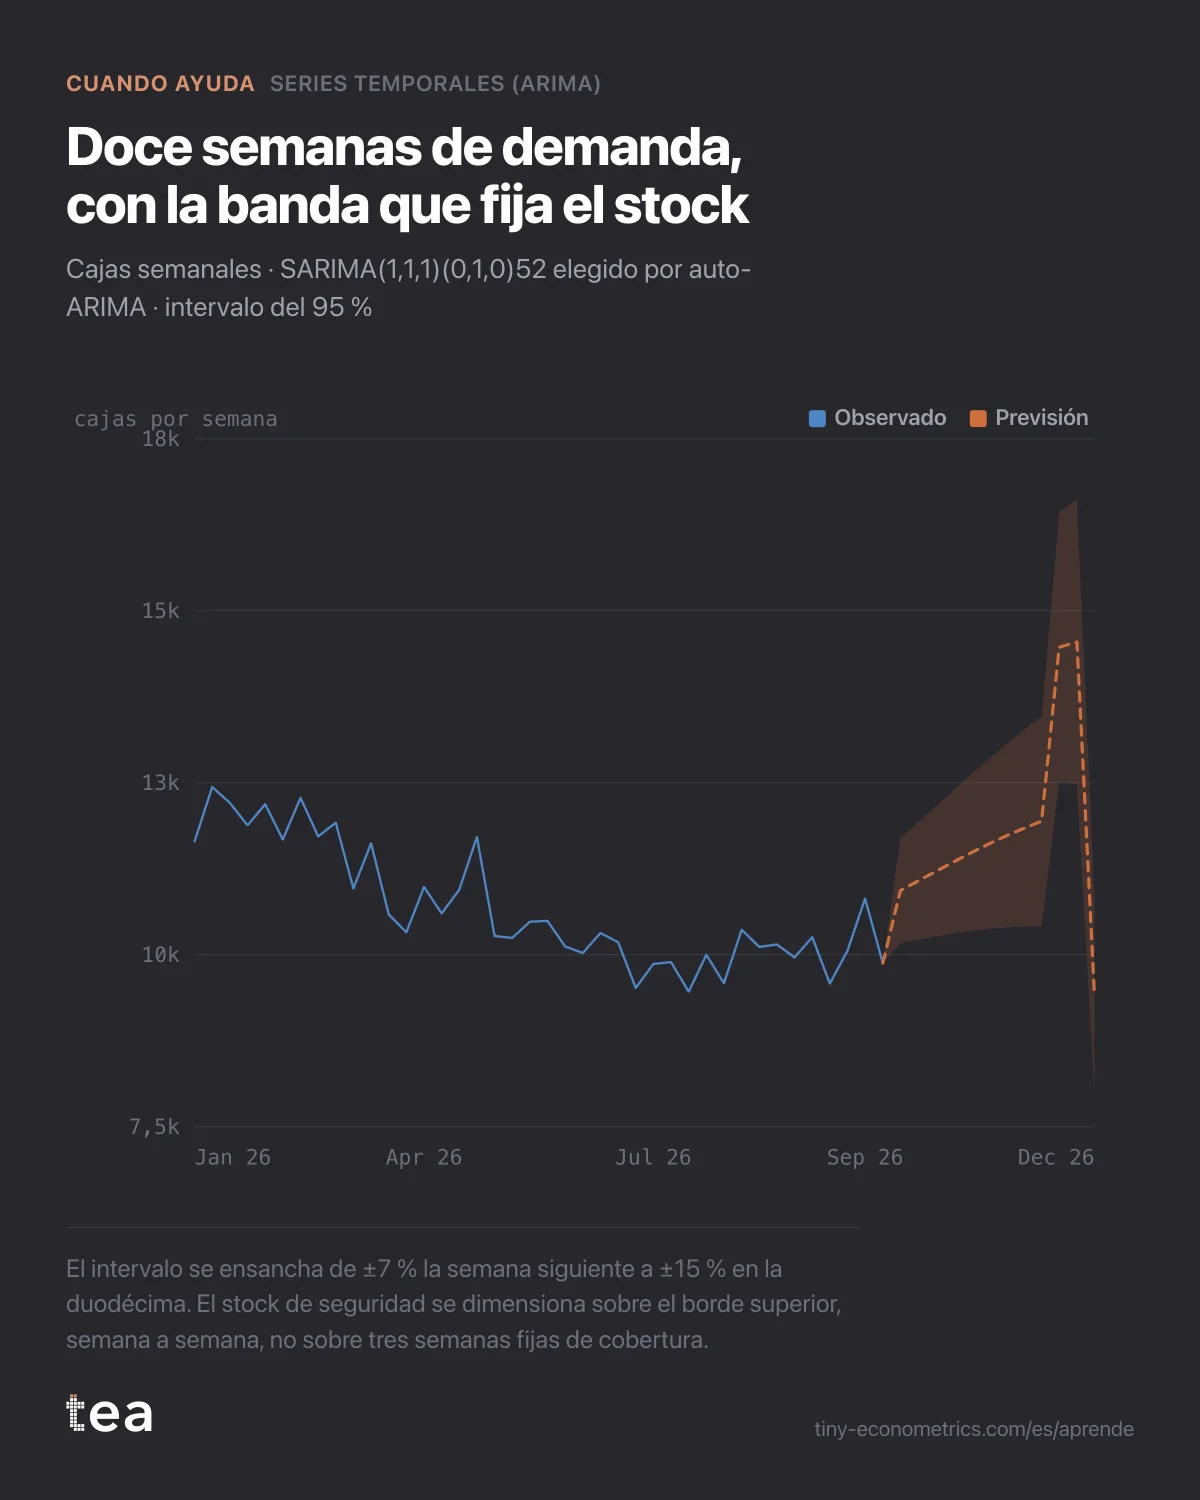
Distribuidor de bollería congelada para hostelería en Países Bajos y Flandes, 182 semanas de cajas enviadas, que pregunta cuánto stock de seguridad necesita el trimestre de Navidad.
Un caso compuesto, construido con el tipo de archivo que vemos casi todas las semanas. Un distribuidor de bollería y panadería congelada para hostelería en los Países Bajos y Flandes, que sirve a unas 1.900 cafeterías, hoteles y comedores. En una semana media salen unas 10.800 cajas, con un coste de stock de unos 38 € por caja.
La pregunta venía del responsable de la cadena de suministro: «Pedimos lo de la misma semana del año pasado más un 6 %, y tenemos tres semanas de stock de seguridad porque nadie se fía del más 6 %. ¿Puede una previsión decirnos cuánto stock necesitamos de verdad de octubre a Navidad?»
Es una buena pregunta para una previsión, porque es a corto plazo, se repite cada semana y el coste de equivocarse se ve en el almacén.
Cómo era el archivo
182 filas semanales, de abril de 2023 a principios de octubre de 2026, una columna de cajas enviadas. Tres años y medio: tres Navidades completas, tres veranos, tres Semanas Santas. Una tendencia suave al alza de alrededor del 3 % anual, un bache en verano cuando cierran los comedores, una subida brusca en las tres primeras semanas de diciembre y una caída igual de brusca durante el cierre de las fiestas.
Para esta pregunta no hacía falta nada más. Los precios apenas se movieron, y el distribuidor no hace medios que merezca la pena modelar. Esa sencillez es parte de por qué funcionó.
Qué hizo el análisis
Series temporales ejecuta auto-ARIMA sobre 96 especificaciones candidatas, 32 órdenes de memoria corta bajo tres estacionales, y se queda con la de menor AIC. Eligió un SARIMA(1,1,1)(0,1,0)52: una diferencia para quitar la tendencia, una diferencia estacional para comparar cada semana con la misma semana del año anterior y términos de memoria corta para absorber la inercia de una semana a otra. La página solo muestra el ganador, así que volvimos a ajustar el orden vecino, con un término autorregresivo más, indicándolo por su nombre. Puntuó casi igual, y eso es útil: cuando dos especificaciones empatan, sus previsiones deberían coincidir, y aquí coincidieron, dentro de un 1 % a doce semanas.
Luego, los controles que deciden si uno se puede fiar del intervalo. La autocorrelación de los residuos tenía un retardo de veinte justo fuera de la banda del 95 %, que es lo que produce el azar por sí solo. La prueba de Ljung-Box, que hace la misma pregunta en una sola cifra, dio un p-valor de 0,38: no quedaba ningún patrón por el suelo. Los residuos eran más o menos simétricos, sin una dispersión que creciera con el tiempo.
Eso importa más que la línea. Un intervalo de previsión se calcula como si los residuos fueran ruido. Si no lo son, la banda es demasiado estrecha, y una banda demasiado estrecha es justo lo que vacía un almacén la semana antes de Navidad.
La previsión en sí: unas 11.000 cajas por semana en octubre y noviembre, subiendo a unas 14.500 en las dos semanas anteriores a Navidad, y bajando a 9.400 en la semana de cierre. El intervalo del 95 % era de más o menos un 7 % la semana siguiente y se ensanchaba hasta más o menos un 15 % en la duodécima.
El backtest que se ganó la confianza
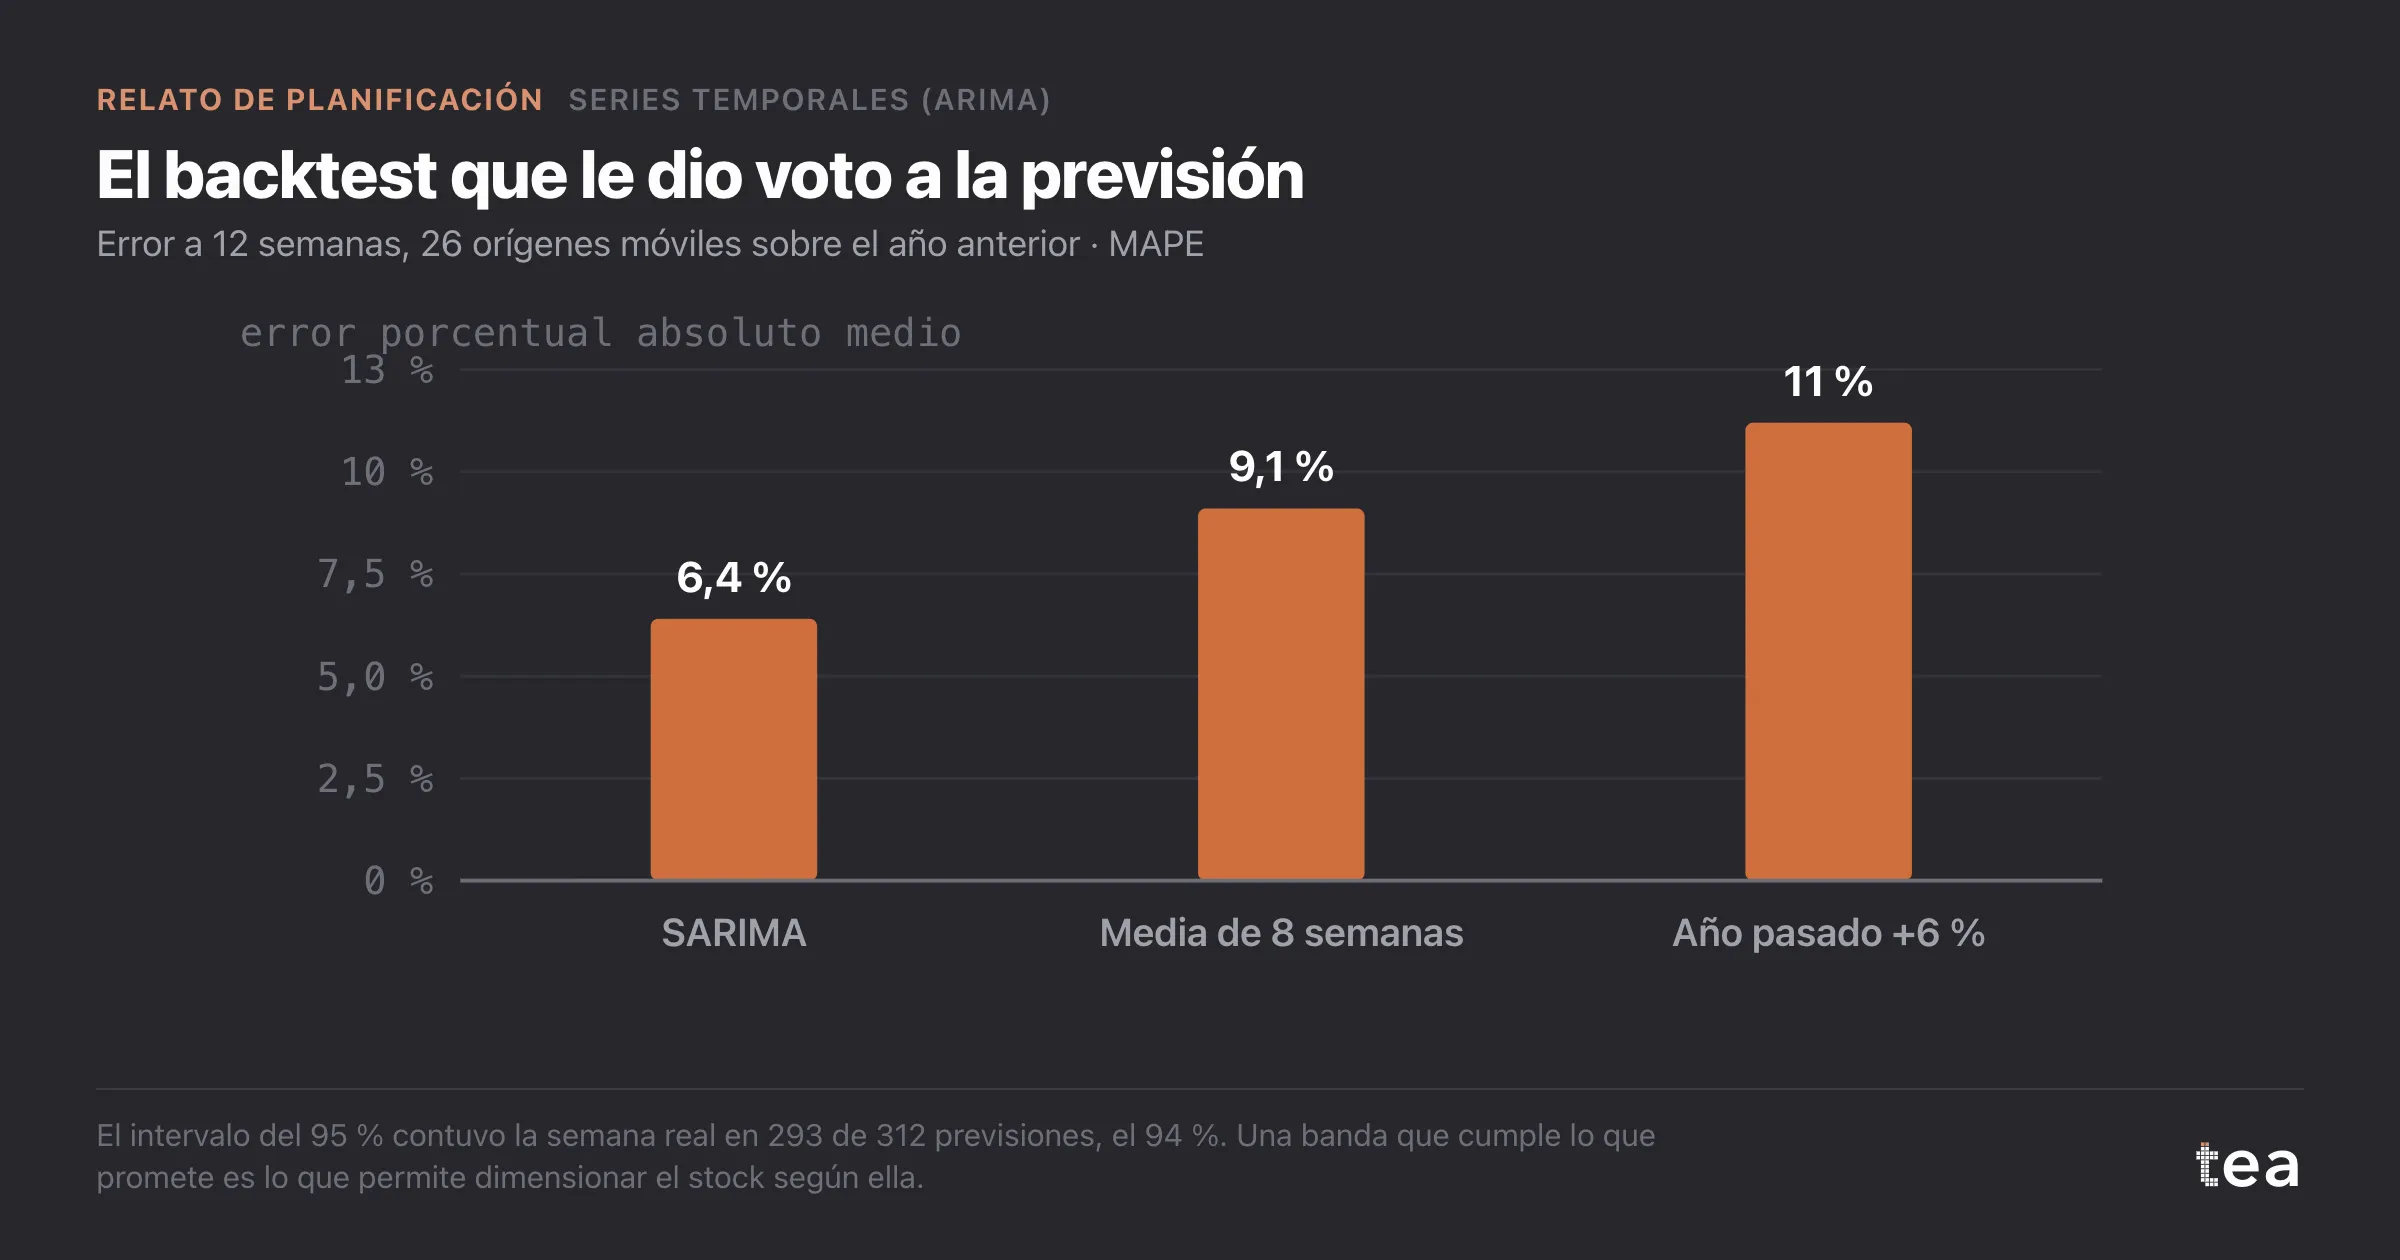
Nadie en la cadena de suministro cambia una regla de stock de seguridad porque un modelo tenga un buen AIC. Así que repetimos el año anterior. Veintiséis veces, desde una semana de inicio distinta, el modelo se ajustó solo con los datos disponibles en ese momento y se le pidieron las doce semanas siguientes. Después se comparó cada previsión con lo que se envió de verdad.
- SARIMA, a doce semanas: 6,4 % de error absoluto medio.
- Una media móvil de ocho semanas: 9,1 %.
- La regla existente, la misma semana del año pasado más un 6 %: 11,2 %.
Y la cifra más importante: de 312 semanas previstas, el intervalo del 95 % contuvo la semana real 293 veces, el 94 %. La banda cumplía lo que prometía. Eso es lo que permite pedir según ella.
El veredicto: ayuda, y liberó unos 450.000 €
La nueva regla fija el pedido de cada semana para que el stock cubra el borde superior del intervalo del 90 % durante el plazo de entrega, en lugar de tres semanas fijas de cobertura sobre una conjetura. En media del trimestre, eso dio 1,9 semanas de cobertura, con más en diciembre, donde la banda es más ancha, y menos en octubre.
1,1 semanas menos de cobertura, sobre unas 10.800 cajas por semana a 38 € la caja, son unos 450.000 € de circulante que ya no están en un congelador. La regla ya se había probado en el trimestre de verano, sin más roturas de stock que en el mismo trimestre del año anterior, que es la comprobación que importa: el ahorro no salió del nivel de servicio. La Navidad es su primera prueba de fuego, y entra dimensionada de la misma forma.
La acompañan dos precauciones. El modelo conoce el calendario del pasado; no anticipará que se dé de alta una nueva cadena hotelera o que termine un contrato de comedor, y eso lo señala el equipo comercial y se añade a mano. Y el intervalo en la duodécima semana es el doble de ancho que en la primera, así que los pedidos hechos con mucha antelación siguen llevando un colchón real. No es un defecto, es el modelo informando del horizonte con honestidad, algo que un histórico corto no puede hacer igual de bien.
La lección
La línea de la previsión no es lo que cambia una decisión de stock. Lo es el intervalo, y solo cuando se ha demostrado que se sostiene. Ajusta, revisa los residuos, luego repite un año y cuenta cuántas veces acertó la banda. Si acertó, dimensiona el stock según la banda. Si no, ninguna precisión decimal en la línea central debería mover un solo palé.
tea, el producto
Tu archivo, esta pregunta
Quince análisis sobre un CSV de datos semanales, con los intervalos y los diagnósticos a la vista, y una frase clara cuando los datos no pueden responder. Gratis durante la beta, por invitación.
Pide una plaza en la beta→tea, el producto
Quince análisis econométricos con tu propio CSV: Series temporales (ARIMA), curvas de saturación, elasticidades, asignación del presupuesto. Intervalos y diagnósticos a la vista, y una frase clara cuando el archivo no puede responder.
Gratis durante la beta, por invitación.
Pide una plaza en la beta →¿Te ha servido? Ejecútalo con tus propios datos.
tea ejecuta Series temporales (ARIMA) y otros catorce análisis con cualquier CSV semanal, en minutos. Gratis durante la beta, por invitación.
El Relato de planificación
- Previsión de la base para el presupuesto: 3 de 8 puntos ya venían
- Cuando el pasado no es una base: prever tras perder un cliente
- Previsión a tres años con 26 meses de datos: di el horizonte
- Previsión semanal de demanda con ARIMA: stock según el intervalo
- Medir un evento único: por qué un patrocinio no se puede aislar (sale el 19 de octubre de 2026)
- Índices estacionales netos del tiempo: no repitas el último marzo (sale el 24 de octubre de 2026)
- Duplicar los medios en un escenario: lo que el simulador no sabe (sale el 29 de octubre de 2026)