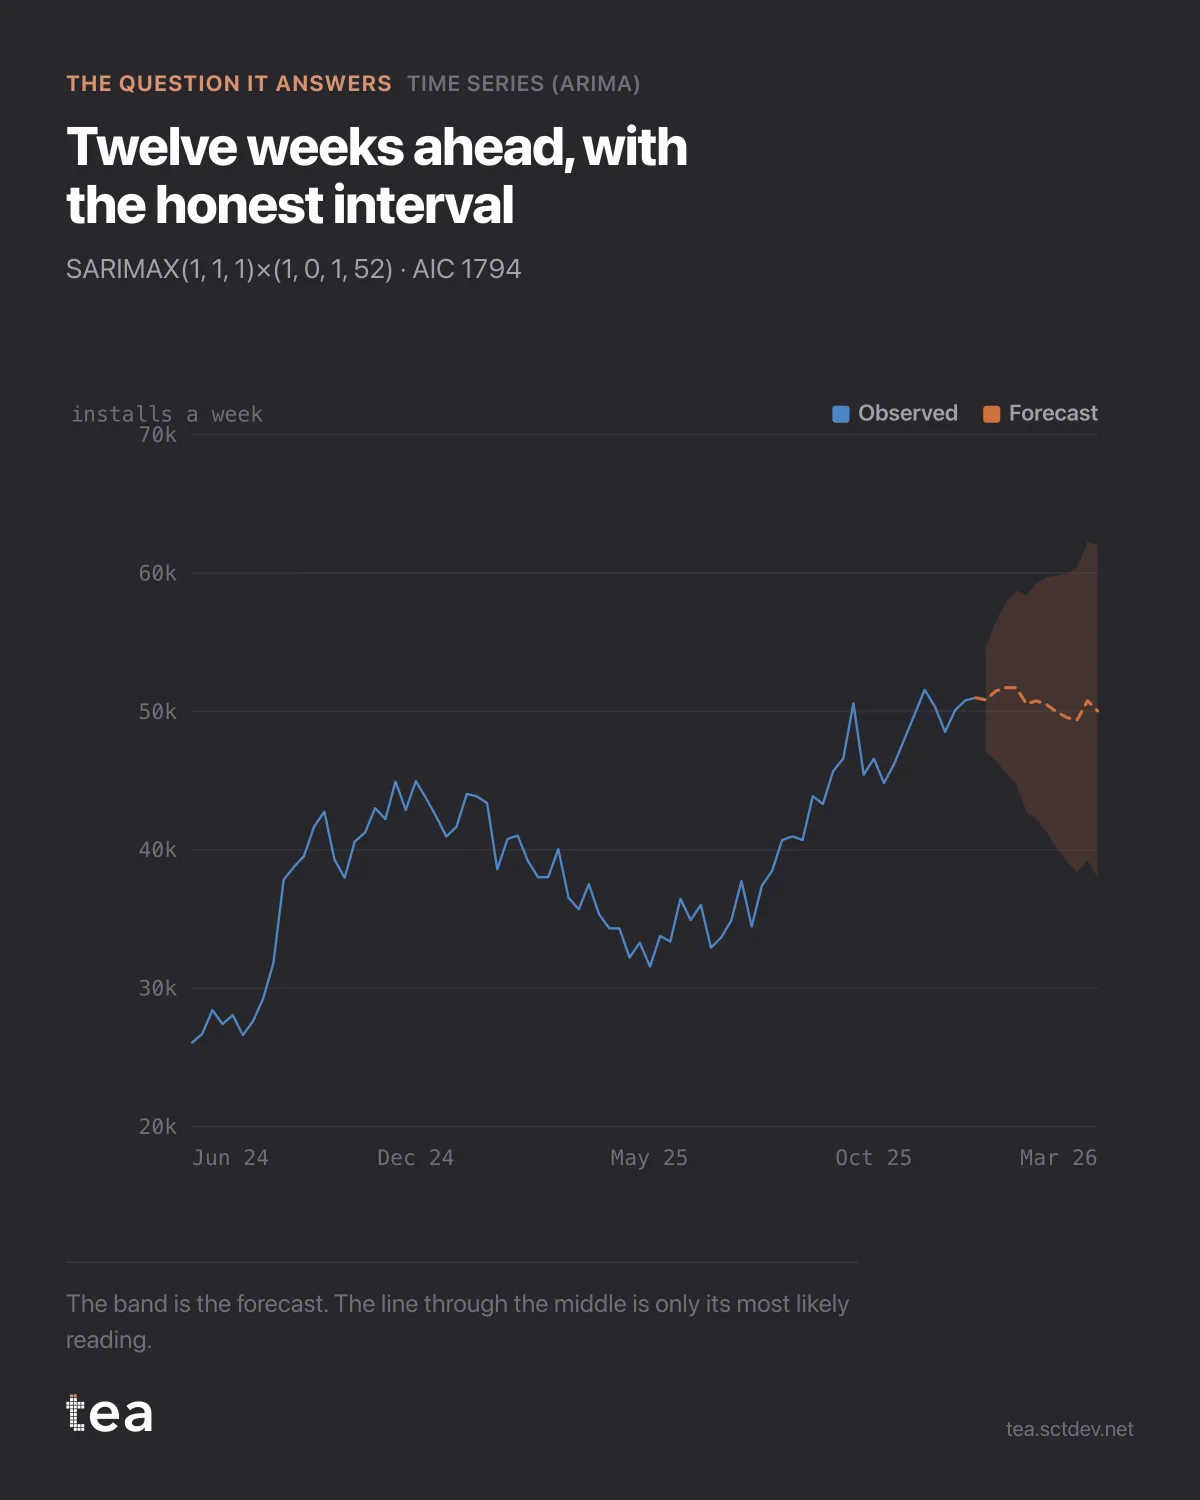
Tres años de instalaciones semanales y doce semanas de previsión. La parte que casi todo el mundo ignora es la zona sombreada.
Esa banda es la previsión. La línea del medio es solo su lectura más probable, y si citas la línea sin la banda has convertido un rango en una promesa.
El modelo es un SARIMAX(1,1,1)(1,0,1,52). Dicho con palabras: la serie se diferencia una vez porque el nivel se mueve, un término autorregresivo porque esta semana recuerda a la anterior, un término de media móvil porque los shocks se van apagando en lugar de desaparecer, y un par estacional en 52 porque el año se repite.
Lo que eso te da frente a una recta es memoria. Un ajuste de tendencia trata cada semana como una extracción independiente alrededor de una línea. ARIMA lee que una buena semana suele venir después de otra buena semana, algo que se cumple en casi cualquier serie comercial y que es justo lo que hace que las previsiones ingenuas pequen de exceso de confianza.
Tres notas prácticas de esta ejecución.
El AIC es 1794, y solo sirve para comparar. Es la puntuación que decide entre órdenes candidatos, no un certificado de calidad, y el número por sí solo no le dice nada a nadie.
El término estacional en 52 ha visto el año tres veces en este archivo. Tres ejemplos de un ciclo anual es poco, y por eso la banda se ensancha como se ensancha en lugar de quedarse plana.
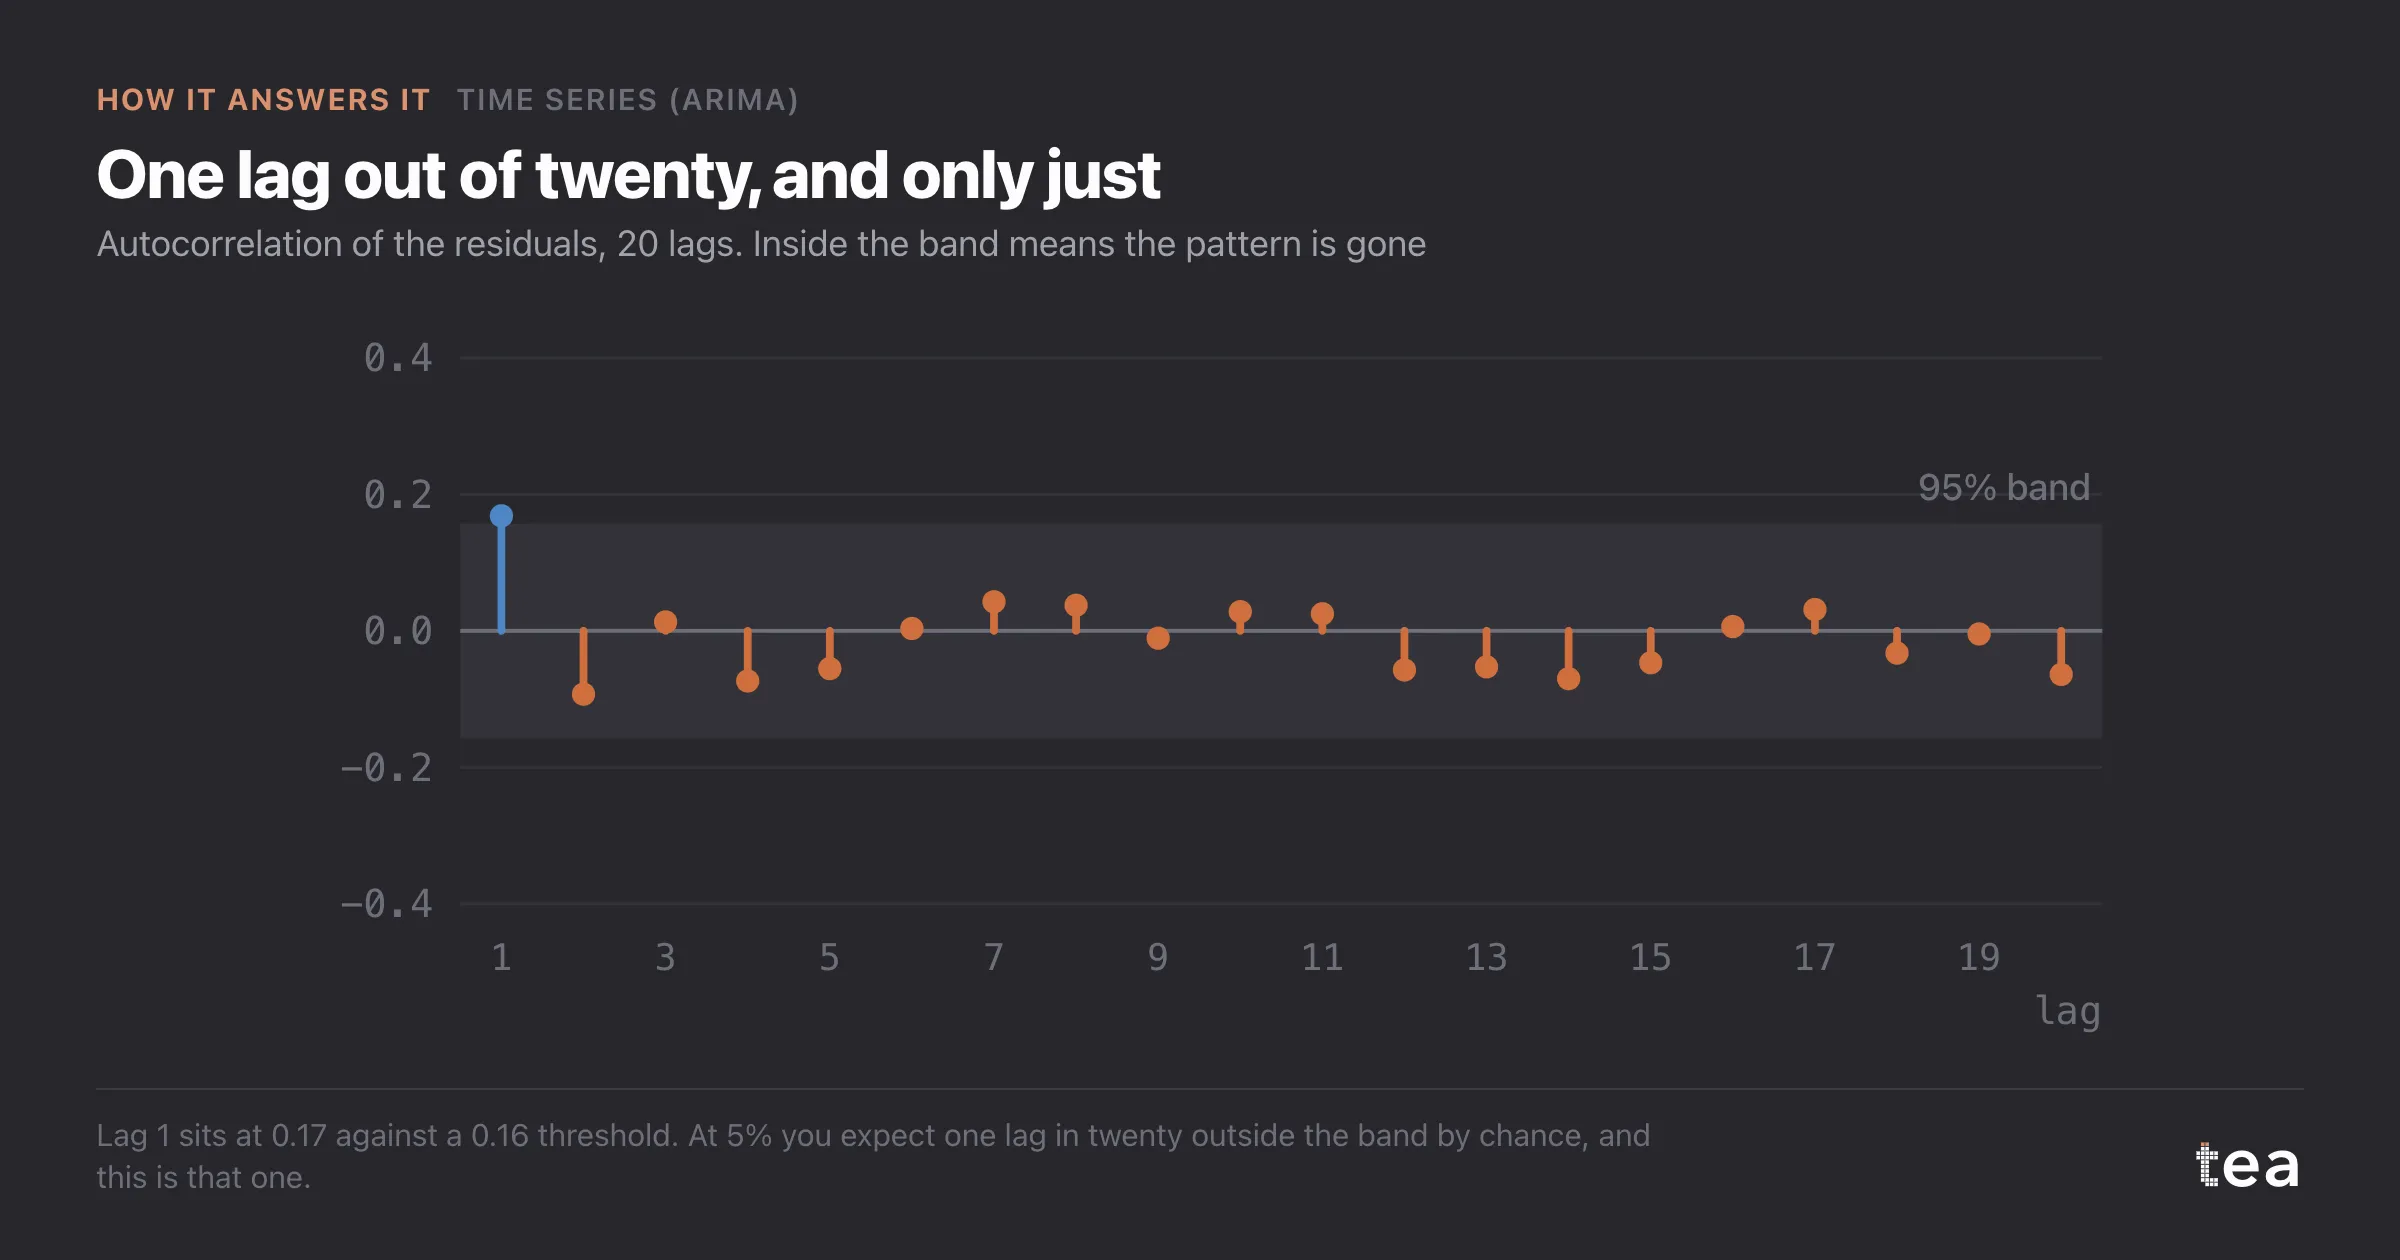
Y la primera semana de previsión está en 50.828 instalaciones. A doce semanas vista está en 50.018. El modelo te está diciendo que este negocio está plano, y eso es un resultado, no un hallazgo que falta.
Donde se gana su sitio es en las conversaciones de planificación que implican una promesa. Extrapolar sabe cualquiera. El valor del modelo es que le pone una anchura a la respuesta, y la anchura es lo que te dice si comprometerte o no.
Si la banda es más ancha que la decisión que estás a punto de tomar, lo honesto es tomar una decisión más pequeña.
Unas palabras sobre por qué esto supera a la versión en hoja de cálculo. La alternativa habitual es una media móvil o un índice interanual, y ambas describen bien el pasado. Ninguna produce un intervalo, lo que significa que ninguna puede decirte cuándo dejar de fiarte de ella, y para eso sirve de verdad una previsión.
La entrada es la misma que en los análisis más sencillos: una columna de fecha y un número, semanal o mensual. Lo que cambia es lo que el modelo puede ver. Si tu serie tiene un ciclo anual real y suficiente historia para mostrarlo más de dos veces, este es el que hay que ejecutar.
El gráfico es el resultado real de Series temporales (ARIMA) en TEA, ejecutado sobre un archivo de ejemplo que cualquiera puede descargar.
tea, el producto
Tu archivo, esta pregunta
Quince análisis sobre un CSV de datos semanales, con los intervalos y los diagnósticos a la vista, y una frase clara cuando los datos no pueden responder. Gratis durante la beta, por invitación.
Pide una plaza en la beta→tea, el producto
Quince análisis econométricos con tu propio CSV: Series temporales (ARIMA), curvas de saturación, elasticidades, asignación del presupuesto. Intervalos y diagnósticos a la vista, y una frase clara cuando el archivo no puede responder.
Gratis durante la beta, por invitación.
Pide una plaza en la beta →¿Te ha servido? Ejecútalo con tus propios datos.
tea ejecuta Series temporales (ARIMA) y otros catorce análisis con cualquier CSV semanal, en minutos. Gratis durante la beta, por invitación.