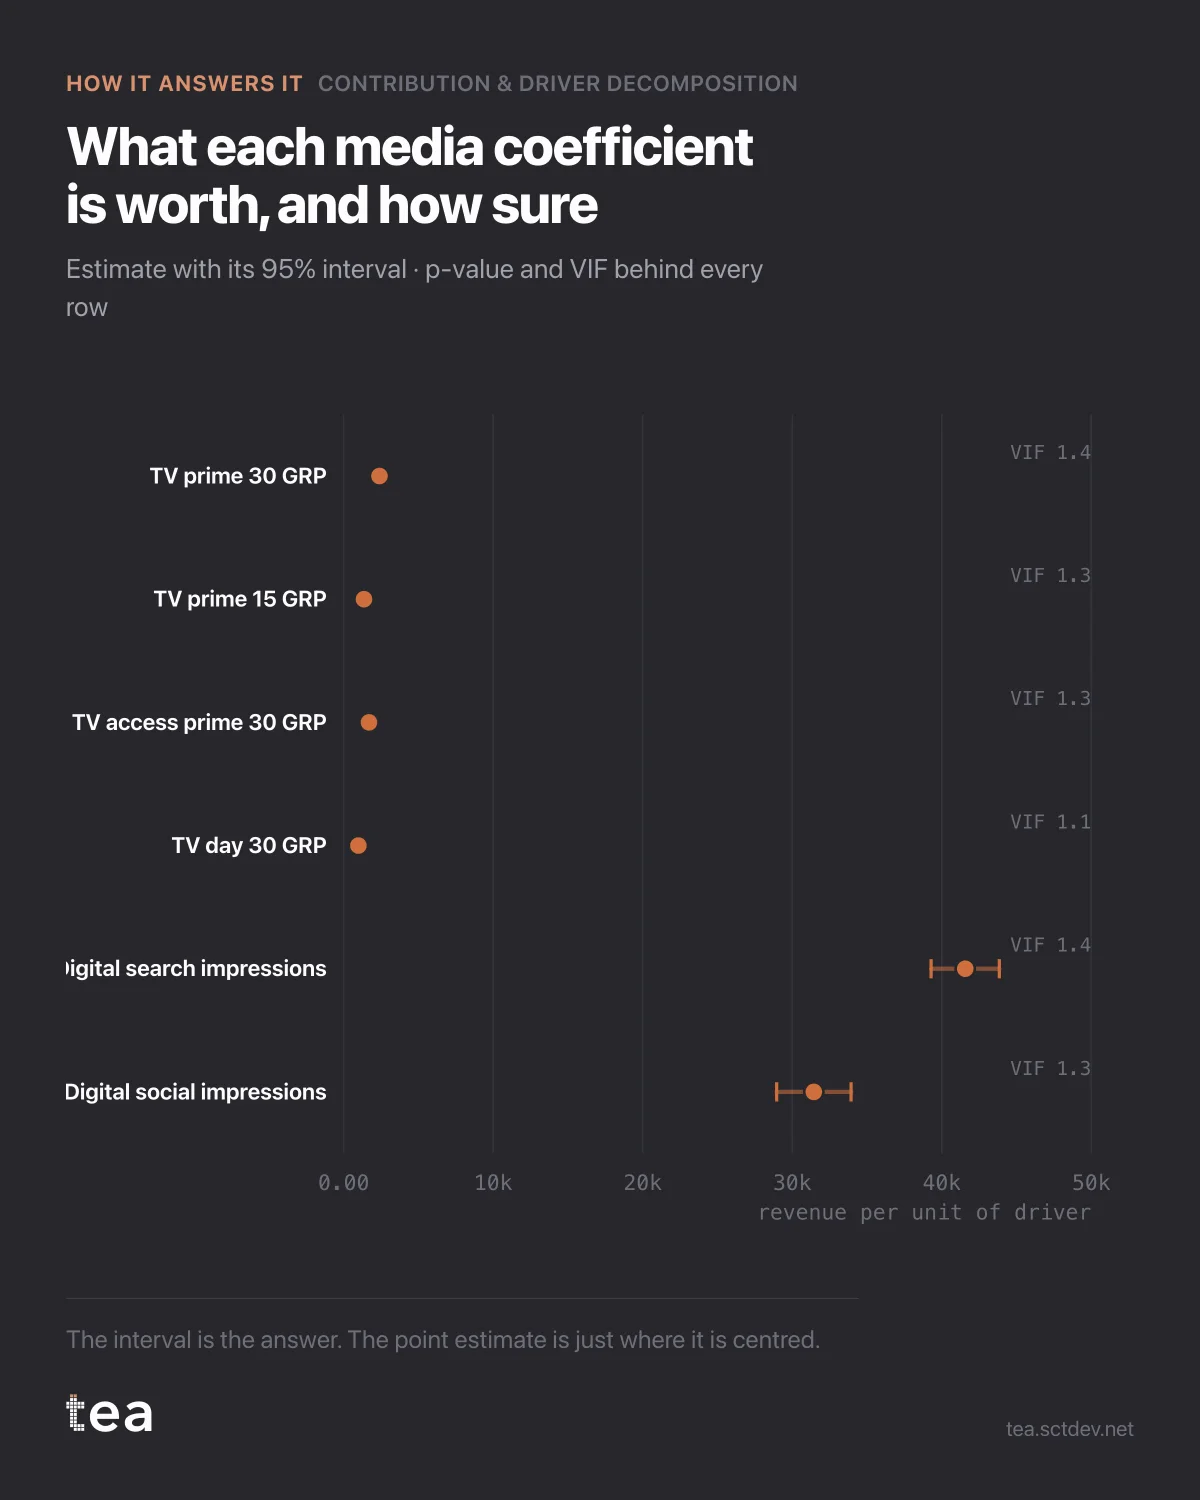
Un gráfico de contribuciones es un conjunto de estimaciones puntuales. Este es el gráfico que te dice si debes creértelas.
Cada fila es un coeficiente de medios con su intervalo del 95 %: lo que vale una unidad más de ese impulsor, y cuánto está dispuesto a comprometerse el dato con esa cifra.
La lectura es mecánica. Un intervalo que queda bien lejos de cero es un impulsor con el que puedes planificar. Un intervalo que se extiende a ambos lados de cero es un impulsor cuyo efecto los datos no saben distinguir de la nada, por muy grande que pareciera su barra en el gráfico de contribuciones.
Aquí todos los intervalos de medios quedan lejos de cero, que es el aspecto de un archivo limpio con variación real en las campañas. Es el caso bueno, y merece la pena saber qué lo hace posible en lugar de dar por hecho que es lo normal.
Cuatro cosas detrás de estos intervalos:
El error estándar. TV prime 30 sale a 2.396 de ingresos por GRP con un error estándar de 58. Es una estimación ajustada. Búsqueda digital a 41.570 con un error estándar de 1.165 también lo es, en proporción. Las estimaciones puntuales no son más fiables que sus errores.
El p-valor, que se da por coeficiente y no para el modelo en su conjunto. Un modelo con un R² excelente puede contener impulsores que no aportan nada medible, y el ajuste global nunca te dirá cuáles.
El VIF, que es el discreto. Mide cuánto se infla el error de cada impulsor por estar correlacionado con los demás. Aquí el máximo es 1,9, que es cómodo. Por encima de 5, los coeficientes empiezan a intercambiarse el puesto, y por encima de 10 las cifras individuales no se pueden separar aunque el total esté bien. Esa es la diferencia entre un modelo que funciona y un modelo cuyas piezas puedes citar.
Y el comportamiento de los residuos. Un Durbin-Watson de 2,35 sobre 103 semanas dice que lo que sobra no está fuertemente autocorrelacionado, que es la condición para que estos intervalos signifiquen lo que dicen.
El R² es 0,995 y el MAPE, 0,52 %. Son números que lucen de maravilla y por sí solos no demuestran casi nada: un modelo puede ajustarse a la historia de forma preciosa y aun así ser incapaz de atribuirla. La atribución se decide en la tabla de coeficientes.
El hábito que merece la pena crear es pequeño. Cuando alguien te enseñe un gráfico de contribuciones, pide este. Si no existe, el gráfico de contribuciones es un conjunto de números con barras de error desconocidas, y el tamaño de una barra no te dice nada sobre si el impulsor que hay detrás es real.
También es la forma más rápida de detectar un modelo sobreespecificado para quedar bien. Veinte impulsores, un R² precioso y la mitad de los intervalos cruzando el cero no es un modelo fuerte con alguna parte débil. Es un modelo que ha ajustado el ruido y está repartiendo el mérito al azar.
El gráfico es el resultado real de Contribución y descomposición por impulsor en TEA. El intervalo, el p-valor y el VIF acompañan a cada impulsor.
tea, el producto
Tu archivo, esta pregunta
Quince análisis sobre un CSV de datos semanales, con los intervalos y los diagnósticos a la vista, y una frase clara cuando los datos no pueden responder. Gratis durante la beta, por invitación.
Pide una plaza en la beta→tea, el producto
Quince análisis econométricos con tu propio CSV: Contribución y descomposición por impulsor, curvas de saturación, elasticidades, asignación del presupuesto. Intervalos y diagnósticos a la vista, y una frase clara cuando el archivo no puede responder.
Gratis durante la beta, por invitación.
Pide una plaza en la beta →¿Te ha servido? Ejecútalo con tus propios datos.
tea ejecuta Contribución y descomposición por impulsor y otros catorce análisis con cualquier CSV semanal, en minutos. Gratis durante la beta, por invitación.