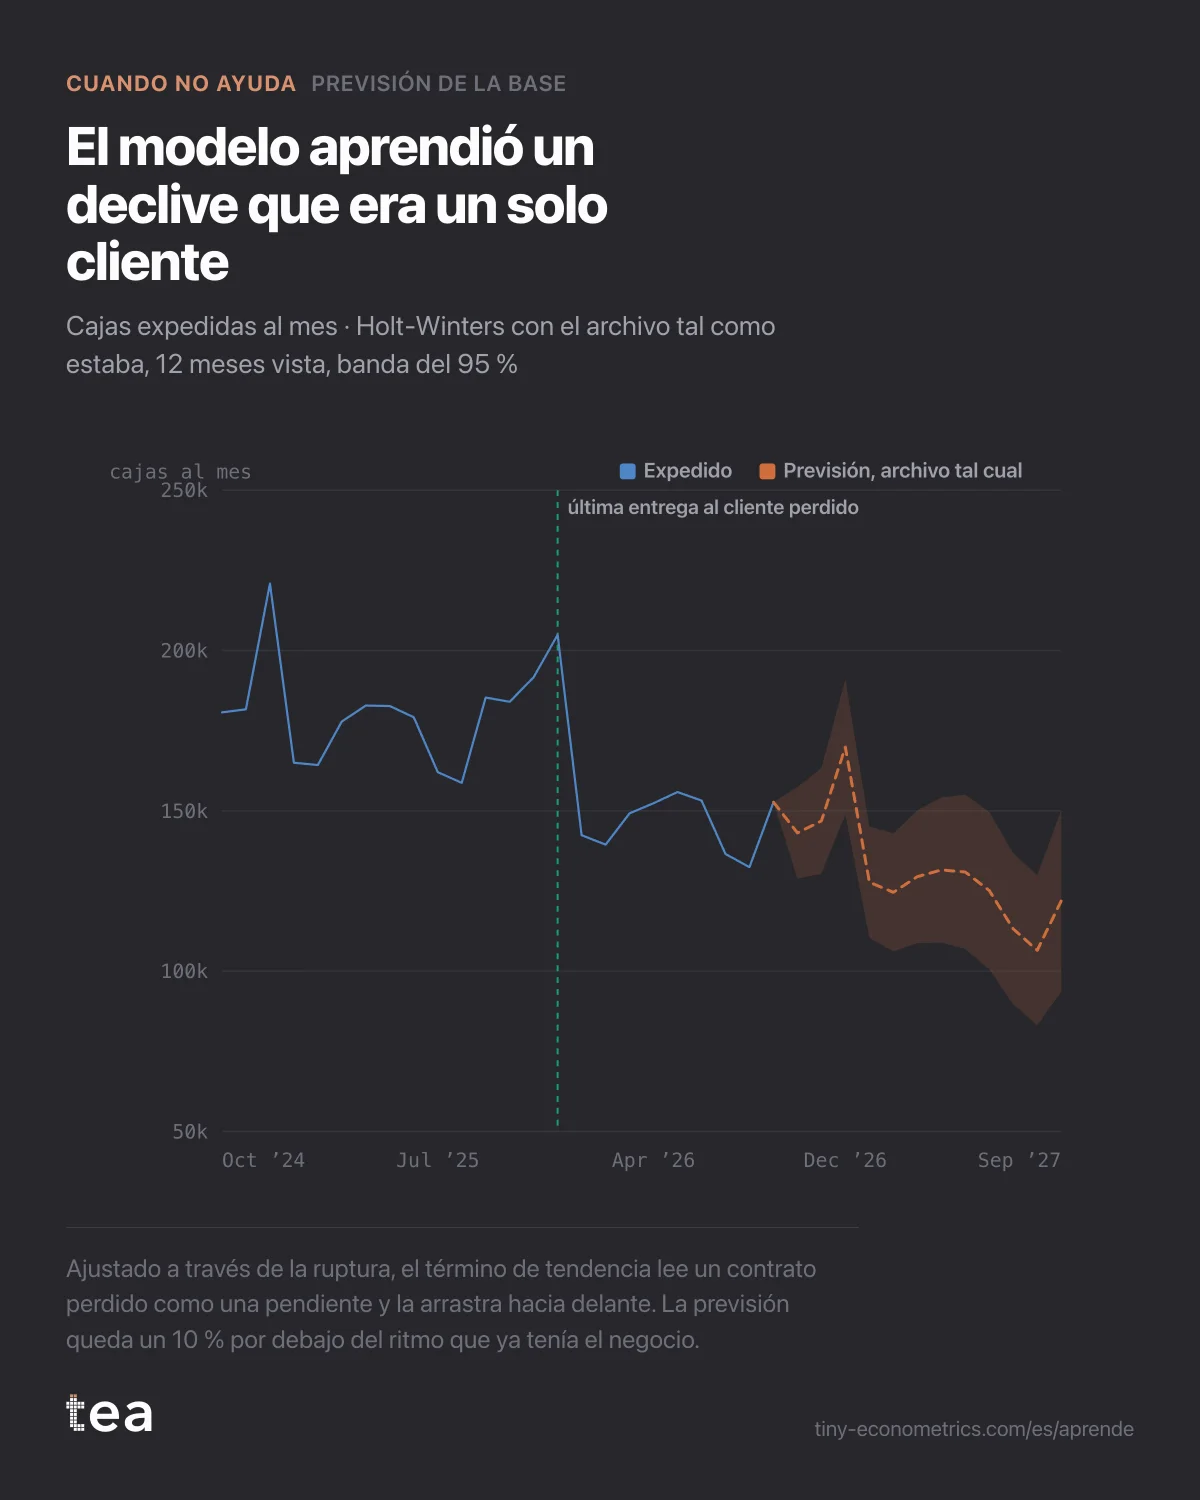
Productor italiano de pasta fresca, 104 semanas de cajas expedidas, un cliente clave perdido a mitad de periodo, que pide el volumen del año que viene en el escenario base.
Un caso compuesto, construido con el tipo de archivo que vemos casi todas las semanas. Un productor de pasta fresca de Emilia, unas 140 personas, que sirve a cadenas de supermercados de Italia y Austria. Una de esas cadenas, un discount, pasó su pasta fresca a marca blanca y recibió su última entrega a mediados de diciembre de 2025. Representaba alrededor del 18 % del volumen.
La petición era la misma que en el artículo anterior de este hilo, casi palabra por palabra: «Necesitamos el año que viene si no cambiamos nada, para ver cuánto tienen que llenar los clientes nuevos.»
La diferencia es que aquí la respuesta honesta era que el archivo, tal como estaba, no podía dárselo.
Cómo era el archivo
104 filas semanales, de octubre de 2024 a septiembre de 2026, una columna: total de cajas expedidas. Antes de la ruptura, unas 180.000 cajas al mes; después, unas 146.000. Un escalón limpio, visible para cualquiera que mirara el gráfico dos segundos.
Había dos cosas que no estaban en el archivo. No había ninguna columna que dijera a qué cliente iban las cajas, así que la pérdida era invisible para cualquier modelo que lo leyera. Y solo había 38 semanas después de la ruptura, menos de un año completo, así que el negocio que quedaba nunca se había observado a lo largo de una Navidad.
Qué hizo la base, y por qué está mal
Previsión de la base ajusta Holt-Winters: un nivel, una tendencia y una estacionalidad de 52 semanas, suavizados para que las semanas recientes pesen más. Es una buena herramienta para un negocio que el año que viene se comporte más o menos como en los dos últimos. Este había sido dos negocios en dos años.
Con el archivo tal como estaba, el modelo hizo exactamente aquello para lo que está construido. Vio caer el nivel una quinta parte en pocas semanas y tenía dos maneras de explicarlo: un cambio de nivel o una tendencia. El suavizado exponencial no distingue entre «se ha ido un cliente» y «la demanda se está erosionando», así que parte de la caída fue a parar al término de tendencia, y el término de tendencia se proyecta hacia delante. La previsión seguía cayendo, mes tras mes, y cerraba el año que viene en 1,57 millones de cajas: alrededor de un 10 % por debajo del 1,75 millones al que ya iba el negocio desde enero.
La estacionalidad también estaba mal. El pico de Navidad de la previsión se había aprendido sobre todo de diciembre de 2024, cuando el discount seguía siendo cliente y hacía pedidos fuertes para las fiestas. El modelo proyectaba la Navidad de otro.
Y el intervalo del 95 % era ancho, lo que podría parecer honestidad. No era el tipo correcto. Un intervalo describe el ruido que el modelo vio alrededor de su propia historia. Cuando la historia está mal, una banda ancha alrededor no la arregla; solo la hace más difícil de rebatir.
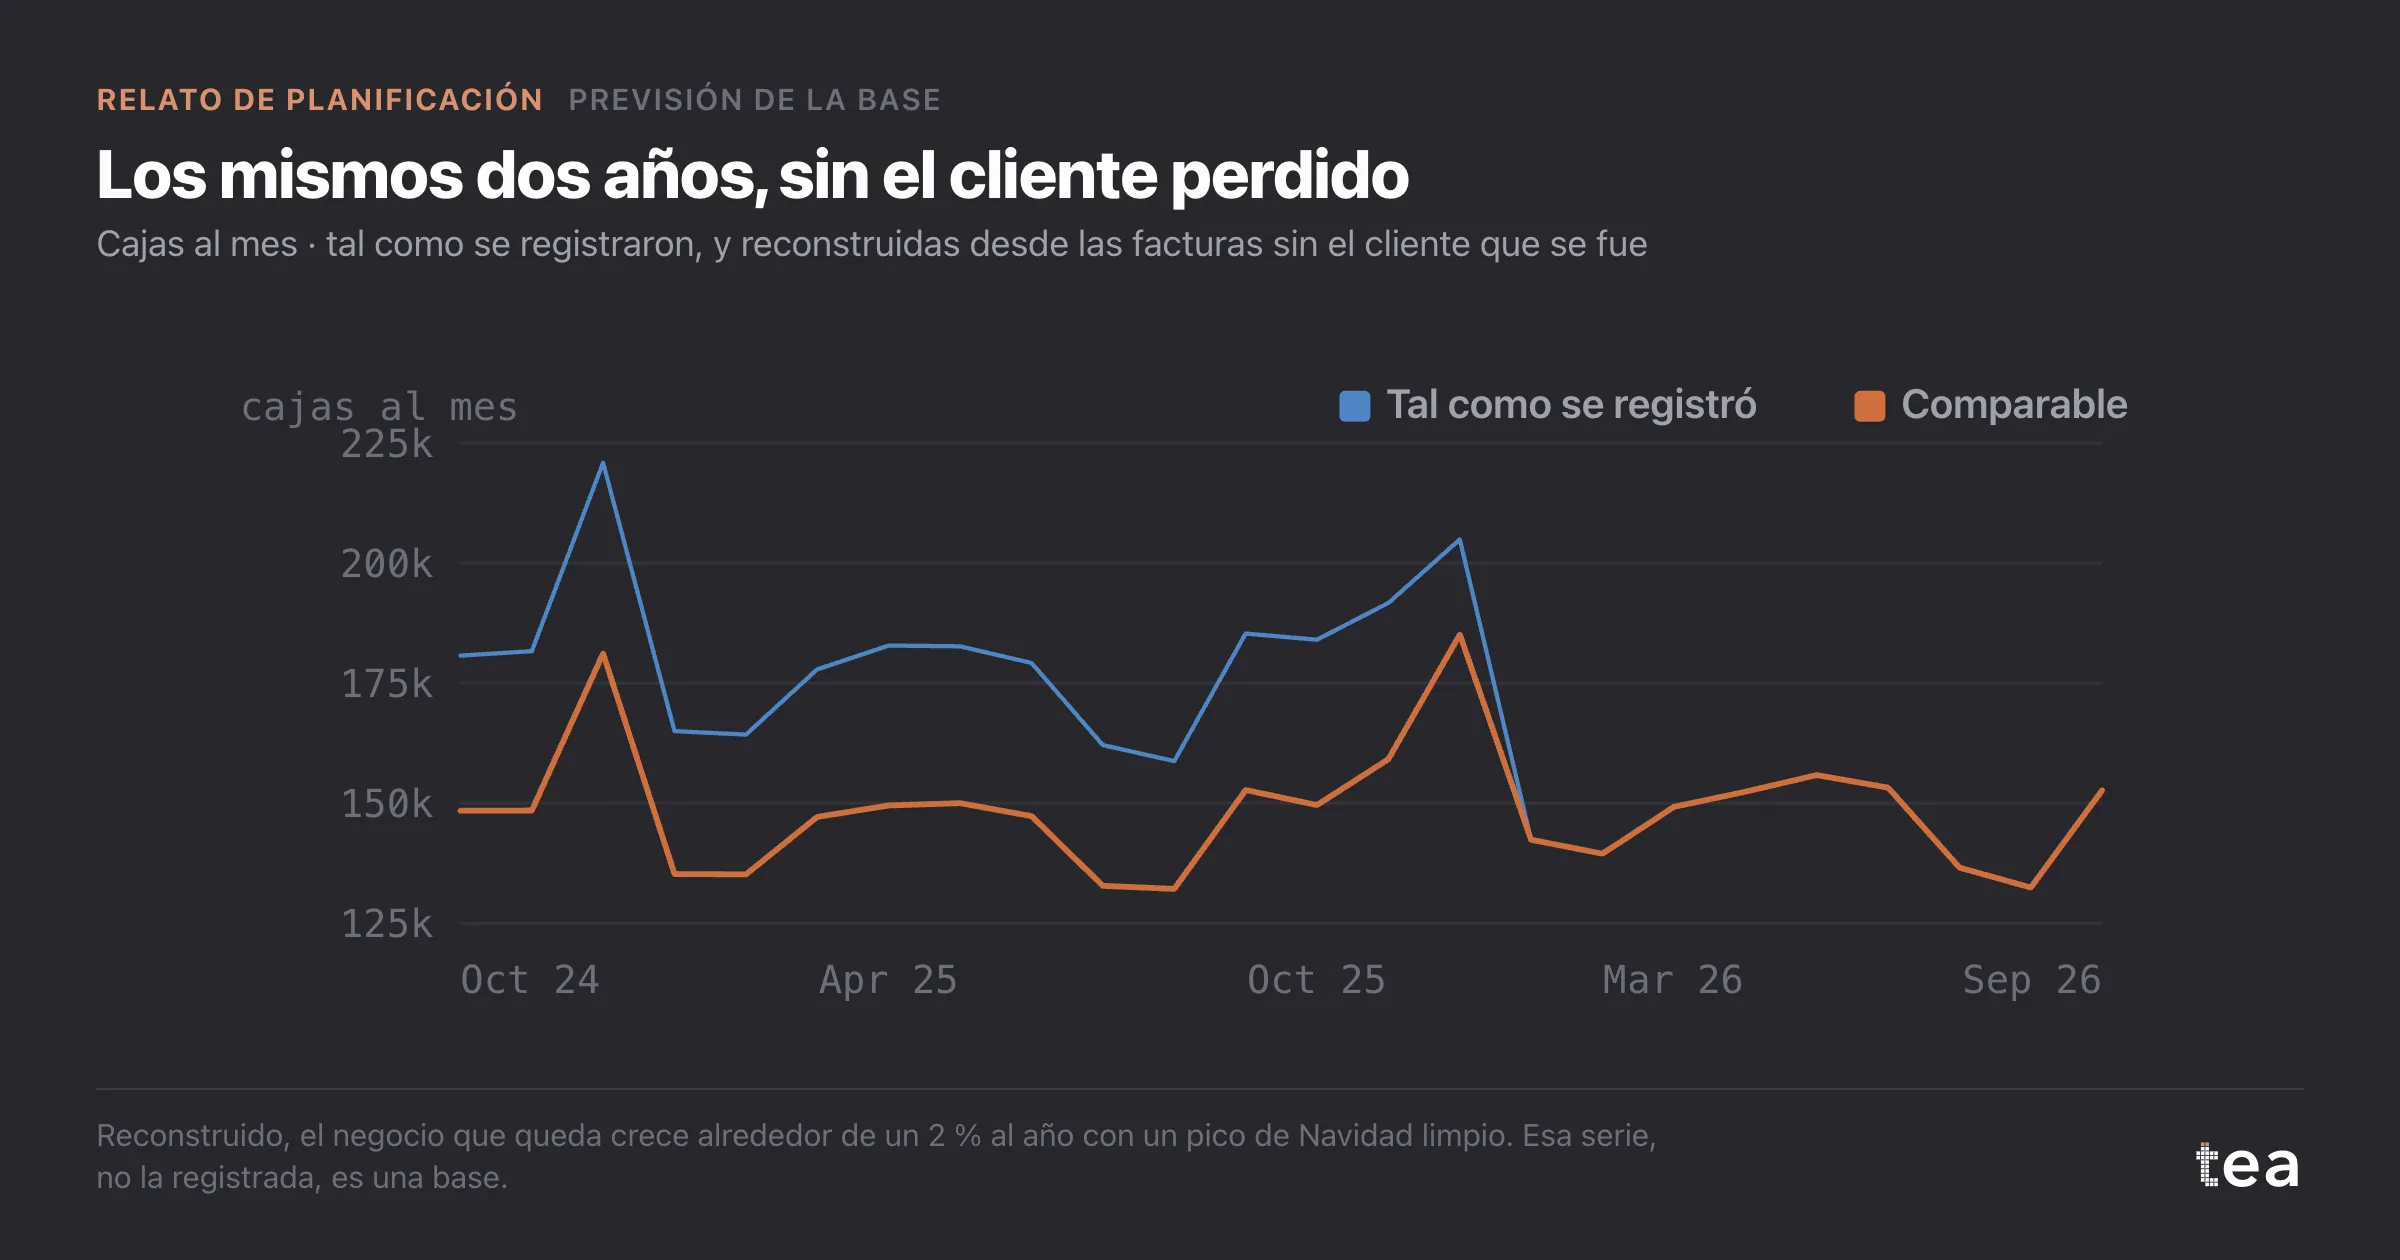
Qué habría salido mal si se hubiera forzado
Planificar sobre 1,57 millones habría fijado el objetivo de clientes nuevos unas 180.000 cajas demasiado alto, porque la diferencia incluiría un declive que nunca iba a ocurrir. Ventas habría perseguido volumen para llenar un agujero hecho en parte de aritmética. Peor aún, el año siguiente el negocio superaría su base con holgura y concluiría que los clientes nuevos habían rendido, cuando la mayor parte de esa «mejora» era el propio error de la previsión.
El atajo contrario no es mejor. Ajustar solo las 38 semanas posteriores a la ruptura da un modelo sin ninguna estacionalidad, porque nunca ha visto un diciembre sin el discount. Planificaría la producción de Navidad sobre una semana media.
Qué hacer en su lugar
La solución no estaba en el modelo. Estaba en el archivo.
- Reconstruir la serie en términos comparables. El sistema de facturación sabía exactamente qué había comprado el discount cada semana. Restarlo de las 104 semanas produjo la historia del negocio que sigue existiendo, con dos Navidades completas dentro. Reconstruido, ese negocio crece alrededor de un 2 % al año, con un pico de diciembre limpio. Eso sí es una base.
- Ejecutar la base sobre la serie reconstruida. El año que viene salió en 1,84 millones de cajas, alrededor de un 2 % más que la historia comparable, con un intervalo de unos pocos puntos porcentuales a cada lado. Nada emocionante. Correcto, hasta donde pueden decir dos años.
- Planificar la sustitución por separado. Los clientes nuevos van encima, como línea propia, con su propia incertidumbre. Son una decisión comercial, no parte del escenario base.
Cuando la sacudida no se puede quitar tan limpiamente, por ejemplo un incendio en la fábrica que paró la producción seis semanas, las opciones son parecidas: sustituir las semanas perdidas por una estimación y decirlo, o pasar a Series temporales y modelizar la sacudida explícitamente con una variable ficticia, lo que solo funciona si hay suficientes semanas a ambos lados. Si ninguna de las dos es posible, la base honesta es un juicio puesto por escrito con sus razones, y reajustado en cuanto exista un año completo posterior a la sacudida.
La lección
Una base extrapola el pasado, así que hereda todo lo que el pasado contenga. Si la historia incluye un suceso que no se va a repetir, el modelo lo llevará hacia delante como si fuera el negocio. Antes de preguntar cómo será el año que viene si nada cambia, comprueba que los dos últimos años fueron el mismo negocio. Si no lo fueron, reconstruye primero la historia: ningún método de previsión puede dar ese paso por ti.
tea, el producto
Tu archivo, esta pregunta
Quince análisis sobre un CSV de datos semanales, con los intervalos y los diagnósticos a la vista, y una frase clara cuando los datos no pueden responder. Gratis durante la beta, por invitación.
Pide una plaza en la beta→tea, el producto
Quince análisis econométricos con tu propio CSV: Previsión de la base, curvas de saturación, elasticidades, asignación del presupuesto. Intervalos y diagnósticos a la vista, y una frase clara cuando el archivo no puede responder.
Gratis durante la beta, por invitación.
Pide una plaza en la beta →¿Te ha servido? Ejecútalo con tus propios datos.
tea ejecuta Previsión de la base y otros catorce análisis con cualquier CSV semanal, en minutos. Gratis durante la beta, por invitación.
El Relato de planificación
- Previsión de la base para el presupuesto: 3 de 8 puntos ya venían
- Cuando el pasado no es una base: prever tras perder un cliente
- Previsión a tres años con 26 meses de datos: di el horizonte
- Previsión semanal de demanda con ARIMA: stock según el intervalo
- Medir un evento único: por qué un patrocinio no se puede aislar (sale el 19 de octubre de 2026)
- Índices estacionales netos del tiempo: no repitas el último marzo (sale el 24 de octubre de 2026)
- Duplicar los medios en un escenario: lo que el simulador no sabe (sale el 29 de octubre de 2026)