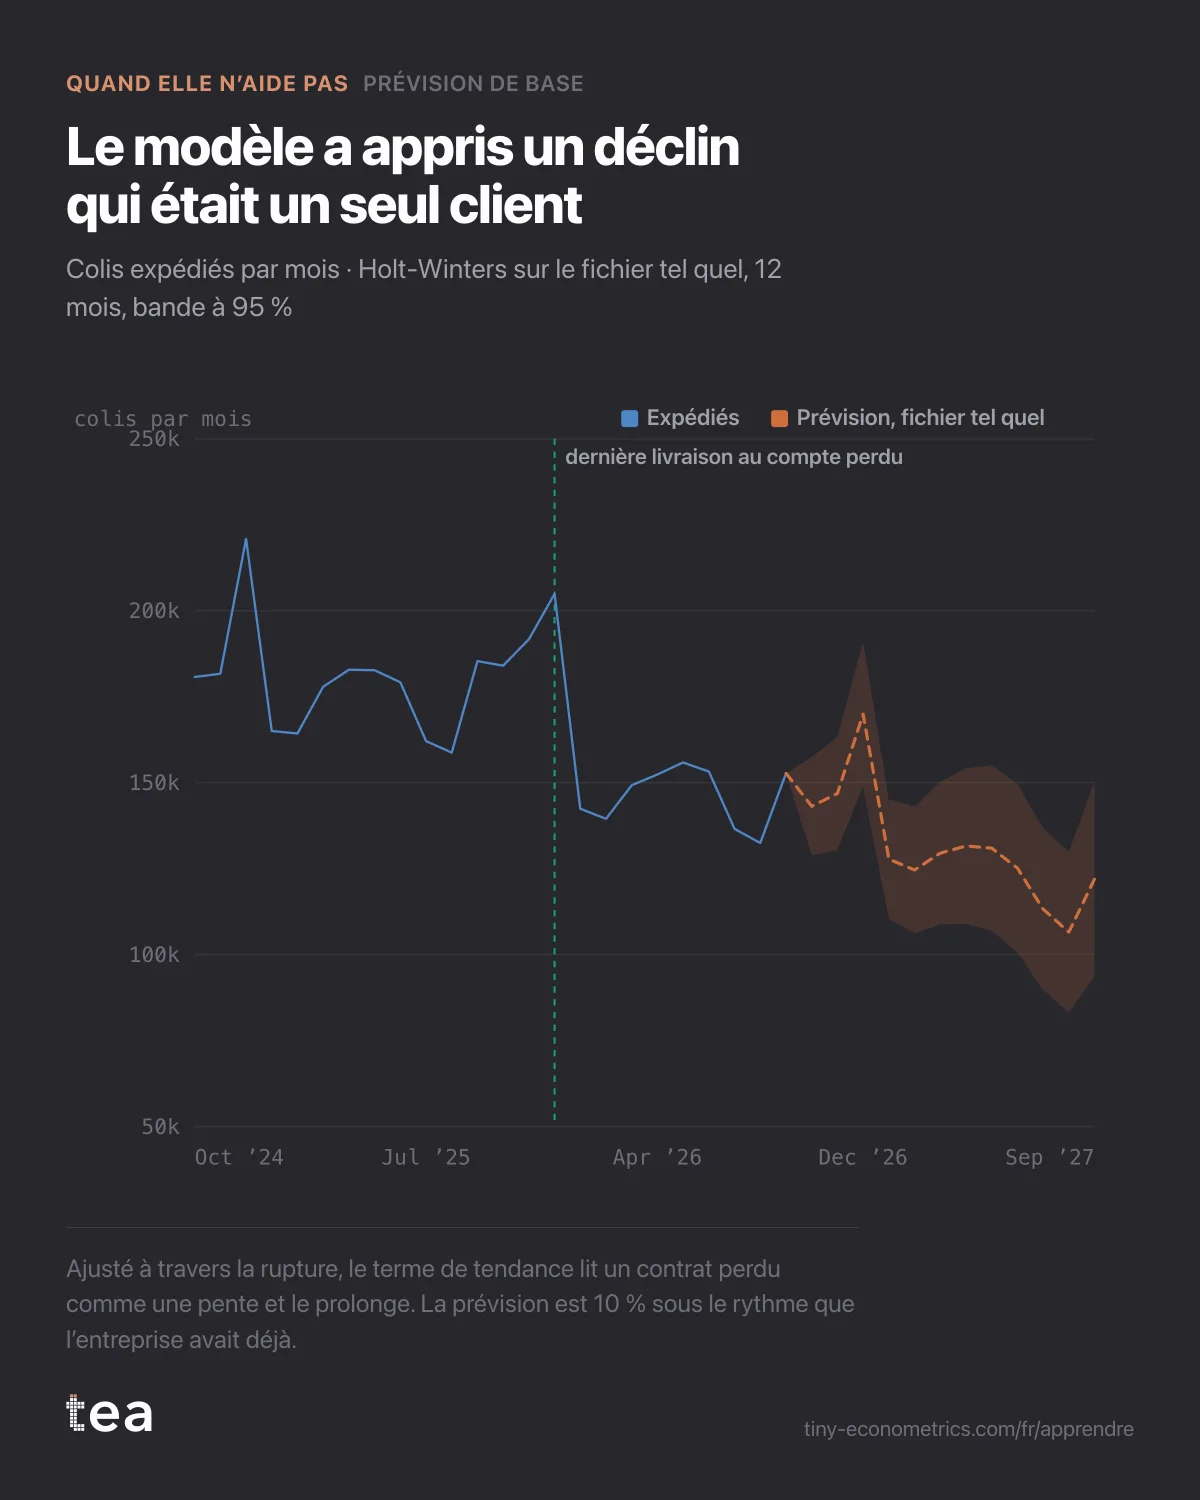
Producteur italien de pâtes fraîches, 104 semaines de colis expédiés, un compte clé perdu en cours de route, qui demandait le volume de l’an prochain au statu quo.
Un cas composite, construit à partir du genre de fichier que nous voyons presque chaque semaine. Un producteur de pâtes fraîches en Émilie, environ 140 personnes, qui livre des chaînes de supermarchés en Italie et en Autriche. L’une de ces chaînes, un hard discounter, a basculé ses pâtes fraîches en marque de distributeur et a reçu sa dernière livraison mi-décembre 2025. Elle pesait environ 18 % du volume.
La demande était la même que dans l’article précédent de ce parcours, presque mot pour mot : « Donnez-nous l’an prochain si nous ne changeons rien, pour voir ce que les nouveaux clients doivent combler. »
La différence, c’est qu’ici la réponse honnête était que le fichier, en l’état, ne pouvait pas le leur donner.
À quoi ressemblait le fichier
104 lignes hebdomadaires, d’octobre 2024 à septembre 2026, une seule colonne : le total des colis expédiés. Avant la rupture, environ 180 000 colis par mois ; après, environ 146 000. Une marche nette, visible par quiconque regardait le graphique deux secondes.
Deux choses manquaient au fichier. Aucune colonne ne disait à quel client allaient les colis, si bien que la perte était invisible pour tout modèle qui le lisait. Et il n’y avait que 38 semaines après la rupture, moins d’une année complète : l’activité restante n’avait jamais été observée sur un Noël.
Ce qu’a fait la base, et pourquoi elle se trompe
Prévision de base ajuste un Holt-Winters : un niveau, une tendance et une saisonnalité de 52 semaines, lissés pour que les semaines récentes pèsent davantage. C’est un bon outil pour une entreprise qui se comporte l’an prochain à peu près comme sur les deux dernières années. Celle-ci avait été deux entreprises en deux ans.
Nourri du fichier tel quel, le modèle a fait exactement ce pour quoi il est construit. Il a vu le niveau chuter d’un cinquième en quelques semaines et avait deux façons de l’expliquer : un changement de niveau ou une tendance. Le lissage exponentiel ne fait pas la différence entre « un client est parti » et « la demande s’érode », donc une partie de la baisse est passée dans le terme de tendance, et le terme de tendance est projeté vers l’avant. La prévision continuait de baisser, mois après mois, et atterrissait l’an prochain à 1,57 million de colis : environ 10 % sous les 1,75 million que l’entreprise faisait déjà depuis janvier.
La saisonnalité était fausse elle aussi. Le pic de Noël de la prévision avait été appris surtout sur décembre 2024, quand le discounter était encore client et commandait beaucoup pour les fêtes. Le modèle projetait le Noël de quelqu’un d’autre.
Et l’intervalle à 95 % était large, ce qui pouvait passer pour de l’honnêteté. Ce n’était pas la bonne. Un intervalle décrit le bruit que le modèle a vu autour de sa propre histoire. Quand l’histoire est fausse, une bande large autour d’elle ne la rend pas juste ; elle la rend seulement plus difficile à contester.
Ce qui aurait mal tourné en forçant
Planifier sur 1,57 million aurait placé l’objectif des nouveaux clients environ 180 000 colis trop haut, parce que l’écart aurait inclus un déclin qui n’avait pas lieu. Les commerciaux auraient couru après du volume pour combler un trou fait en partie d’arithmétique. Pire, l’an prochain l’entreprise aurait largement battu sa base et en aurait conclu que les nouveaux comptes avaient performé, alors que l’essentiel de « l’avance » venait de l’erreur de la prévision elle-même.
Le raccourci inverse ne vaut pas mieux. Ajuster seulement les 38 semaines d’après la rupture donne un modèle sans aucune saisonnalité, parce qu’il n’a jamais vu de décembre sans le discounter. Il planifierait la production de Noël sur une semaine moyenne.
Que faire à la place
La solution n’était pas dans le modèle. Elle était dans le fichier.
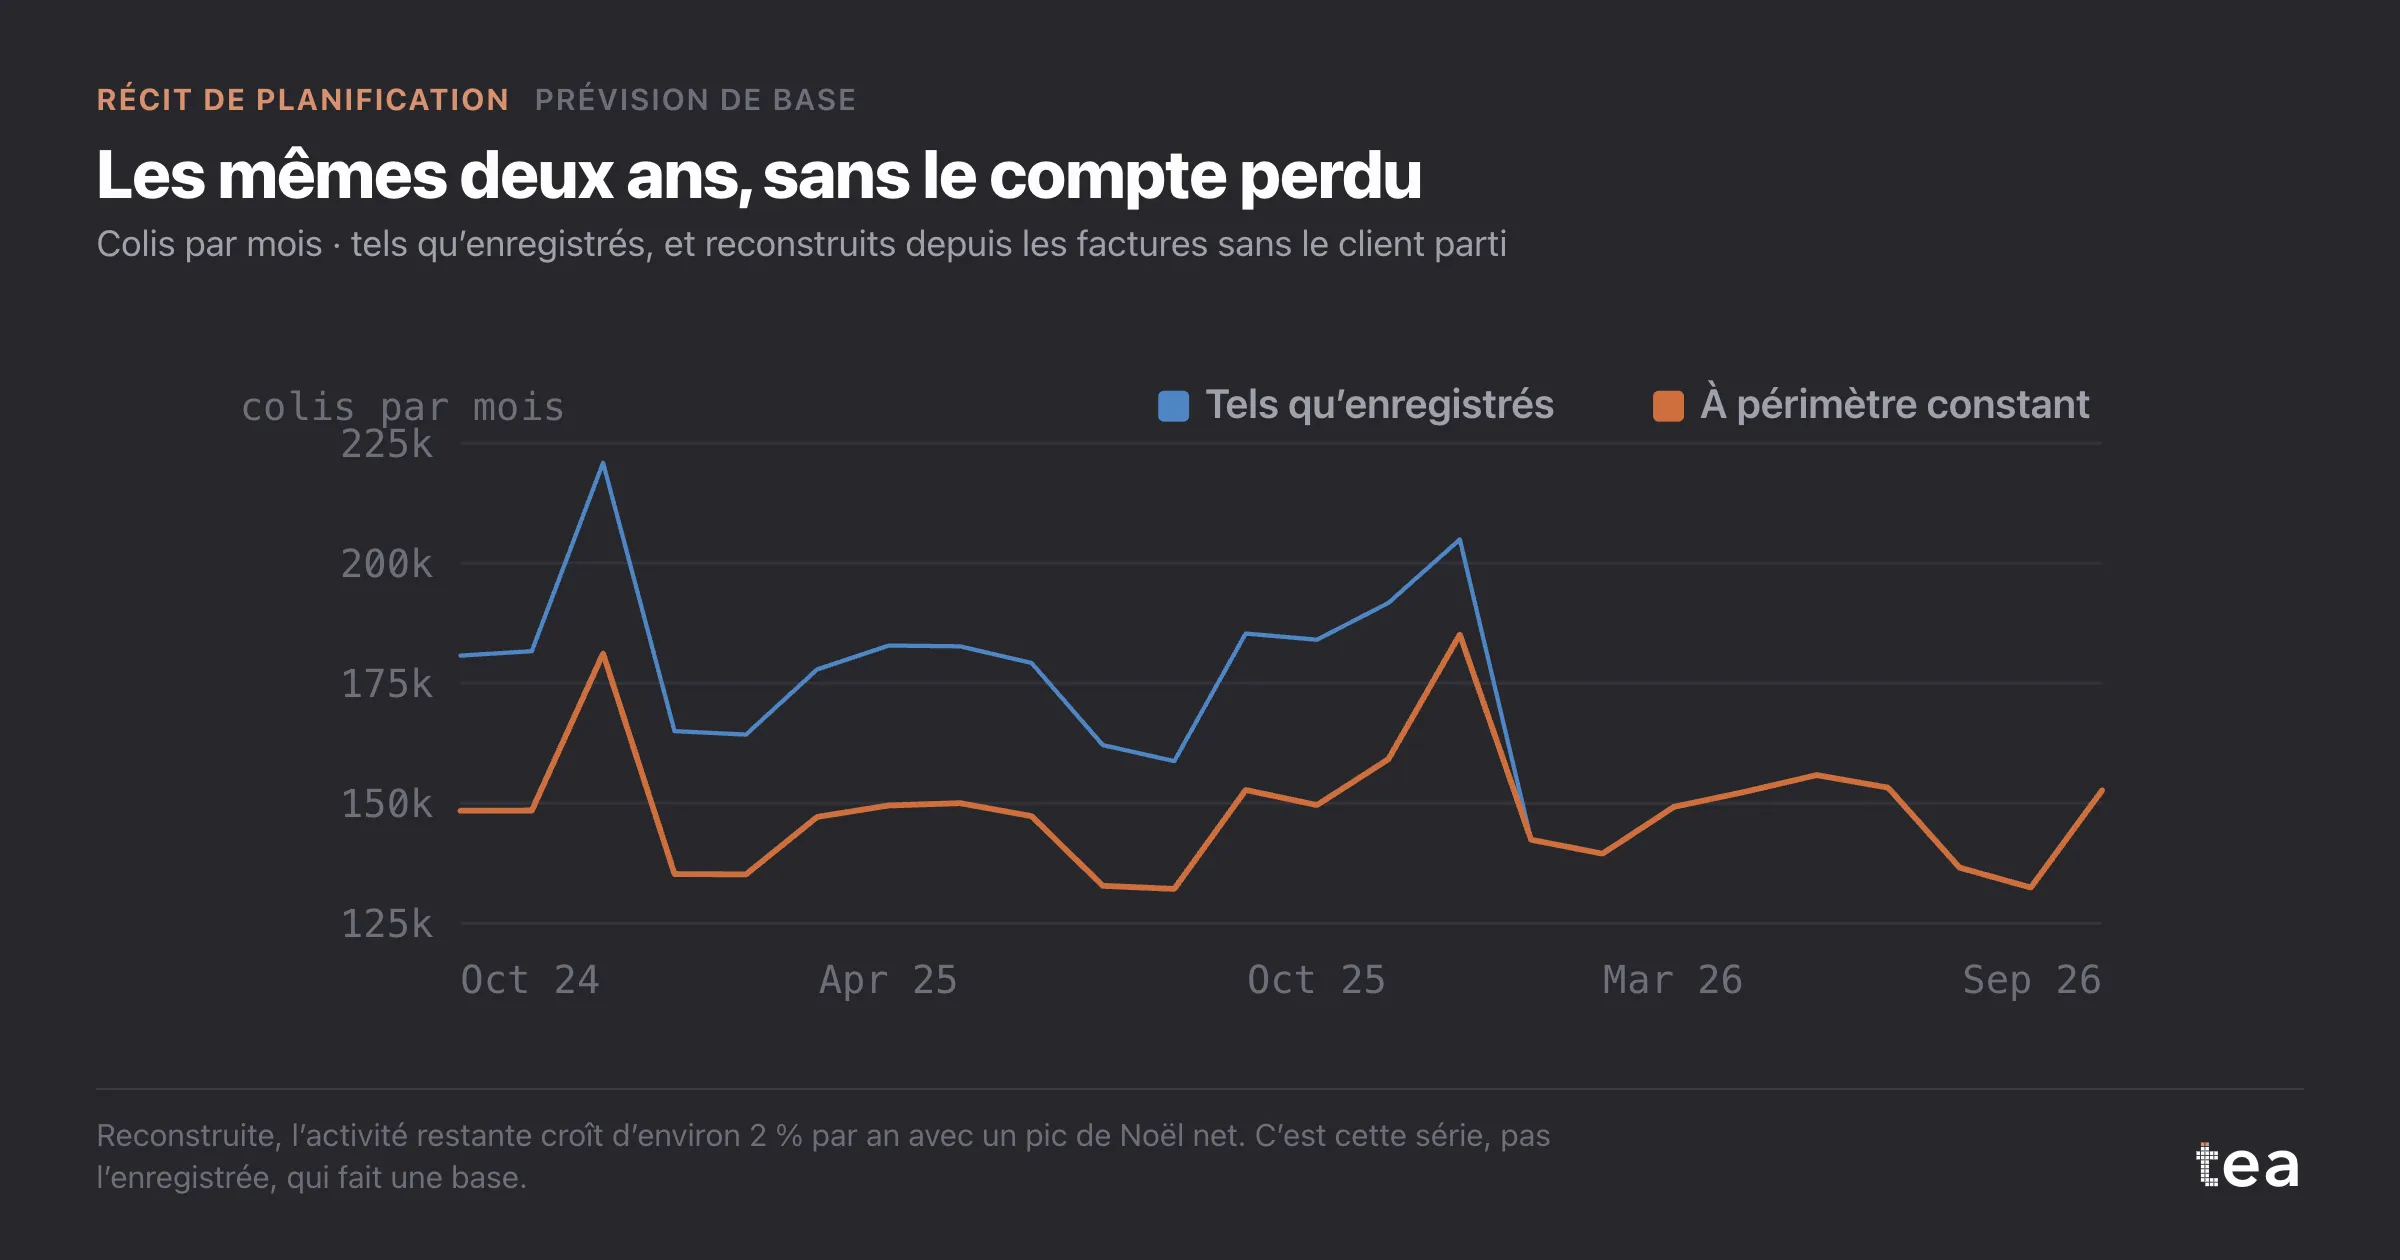
- Reconstruire la série à périmètre constant. Le système de facturation savait exactement ce que le discounter avait acheté chaque semaine. Le retrancher des 104 semaines a donné l’historique de l’activité qui existe encore, avec deux Noëls complets. Reconstruite, cette activité croît d’environ 2 % par an, avec un pic de décembre net. Ça, c’est une base.
- Lancer la base sur la série reconstruite. L’an prochain est sorti à 1,84 million de colis, en hausse d’environ 2 % sur l’historique à périmètre constant, avec un intervalle de quelques pour cent de part et d’autre. Pas spectaculaire. Juste, autant que deux ans permettent de le dire.
- Planifier le remplacement à part. Les nouveaux comptes s’ajoutent par-dessus, sur leur propre ligne, avec leur propre incertitude. C’est une décision commerciale, pas une partie du statu quo.
Quand le choc ne peut pas être retiré aussi proprement, par exemple un incendie d’usine qui a arrêté la production six semaines, les options sont voisines : remplacer les semaines perdues par une estimation et le dire, ou passer aux Séries temporelles (ARIMA) et modéliser le choc explicitement avec une variable indicatrice, ce qui ne marche que s’il y a assez de semaines de part et d’autre. Si aucune des deux n’est possible, la base honnête est un jugement écrit avec ses raisons, et réajusté dès qu’une année complète après le choc existe.
La leçon
Une base extrapole le passé, elle hérite donc de tout ce qu’il contient. Si l’historique comprend un événement qui ne se répétera pas, le modèle le portera vers l’avant comme s’il s’agissait de l’activité. Avant de demander à quoi ressemble l’an prochain si rien ne change, vérifiez que les deux dernières années étaient la même entreprise. Si ce n’était pas le cas, reconstruisez d’abord l’historique : aucune méthode de prévision ne peut faire cette étape à votre place.
tea, le produit
Votre fichier, cette question
Quinze analyses sur un CSV de données hebdomadaires, avec les intervalles et les diagnostics sous les yeux, et une phrase claire quand les données ne peuvent pas répondre. Gratuit pendant la bêta, sur invitation.
Demander une place dans la bêta→tea, le produit
Quinze analyses économétriques sur votre propre CSV : Prévision de base, courbes de saturation, élasticités, allocation budgétaire. Les intervalles et les diagnostics sous les yeux, et une phrase claire quand le fichier ne peut pas répondre.
Gratuit pendant la bêta, sur invitation.
Demander une place dans la bêta →Cet article vous a plu ? Lancez l’analyse sur vos propres données.
TEA lance Prévision de base et quatorze autres analyses sur n’importe quel CSV hebdomadaire, en quelques minutes. Gratuit pendant la bêta, sur invitation.
Le Récit de planification
- Prévision de base et budget : 3 % des 8 % étaient déjà là
- Quand le passé n’est pas une base : prévoir après un client perdu
- Prévoir trois ans avec 26 mois de données : dire l’horizon
- Prévision hebdomadaire ARIMA : caler le stock sur l’intervalle
- Mesurer un événement unique : un sponsoring ne s’isole pas (parution le 19 octobre 2026)
- Saisonnalité nette de la météo : ne plus planifier sur mars (parution le 24 octobre 2026)
- Doubler les médias dans un scénario : ce qu’un simulateur ignore (parution le 29 octobre 2026)