ea

Analyses/Récit de planification/Séries temporelles (ARIMA)

Une prévision ne vaut que ce que vaut sa bande.

Séries temporelles ajuste des modèles ARIMA choisis sur vos données et prévoit avec un intervalle autour de la ligne. La ligne dit où va la série. La bande dit jusqu’à quel point s’y fier.

Répond à Que se passe-t-il ensuite, et avec quelle certitude ? Demande Une date et un KPI, 50 périodes ou plus Restitue Ordre du modèle, AIC, prévision 12 périodes, bande 95 %

Douze semaines de demande, avec la bande qui fixe le stock

colis expédiés par semaine, 2026
  • Observé
  • Prévision
  • Intervalle à 95 %
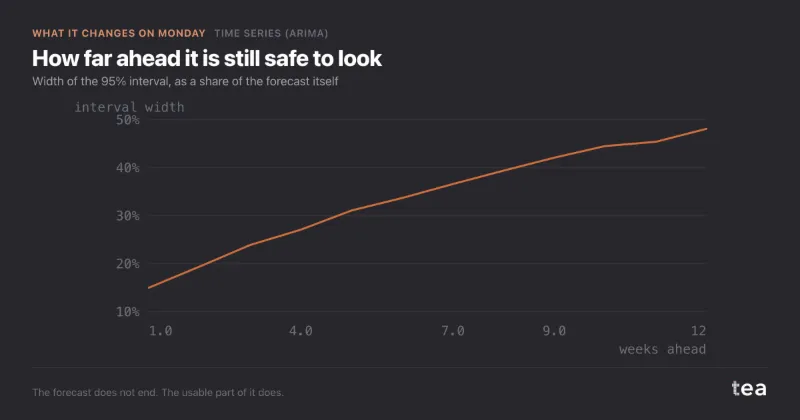
Intervalle la semaine prochaine±7 %jusqu’à ±15 % à la douzième semaine
Semaines où la bande a tenu94 %293 sur 312 en un an de backtests
Stock de sécurité1,9 semaineau lieu de 3, environ 450 k€ libérés

Un distributeur de boulangerie surgelée aux Pays-Bas et en Flandre, tiré du premier exemple ci-dessous. Un cas composite : votre fichier choisit son propre modèle et trace sa propre bande.

01

À quoi elle sert

La plupart des séries commerciales ont de la mémoire : une bonne semaine suit souvent une bonne semaine, et l’année se répète. ARIMA lit cette mémoire et la transforme en fourchette, plutôt qu’en une ligne unique sans épaisseur.

Dimensionner stocks et équipes sur une fourchette

Une commande de réassort ou un planning d’équipe est un pari sur le haut de la demande, pas sur son milieu. C’est sur la bande que la commande doit se caler, une fois qu’il est prouvé qu’elle tient.

Savoir jusqu’où regarder

La bande s’élargit à mesure que l’horizon s’éloigne. Là où elle devient plus large que ce que la décision peut tolérer, la prévision a cessé d’informer pour devenir décorative.

Laisser les données choisir le modèle

Tendance, saisonnalité et dynamique de court terme sont estimées plutôt que supposées. La recherche compare des spécifications candidates sur votre fichier et garde celle qui obtient le meilleur score.

02

Comment la lire

Cinq chiffres, la prévision avec sa bande, et ce que le modèle a manqué. Le bloc ci-dessous est l’échantillon d’installations d’application que chacun peut télécharger : 155 semaines, analysées avec l’option saisonnière activée à 52. Lisez les chiffres dans cet ordre, puis les résidus.

Installations hebdomadaires
Où cela mène -0,8 %1 Méthode statistique SARIMAX2 Paramètres (p,d,q) (1,1,3)3 Score du modèle (AIC) 817,54 Complexité (BIC) 830,35

Précision et prévision

Zoom sur les résidus

  1. Où cela mène. La moyenne des douze semaines prévues face à la dernière semaine observée : −0,8 %, ce que la page qualifie de quasiment stable. C’est le premier chiffre de la page, et il ne porte que sur la ligne. La bande vient avec le graphique.
  2. La méthode. ARIMA, ou SARIMAX quand l’option saisonnière était activée et qu’un ordre saisonnier a remporté la recherche. C’est le cas ici : la prévision répète donc le cycle de 52 semaines qu’elle a trouvé au lieu de tracer une droite à travers.
  3. L’ordre. Un terme autorégressif, une différenciation pour retirer la dérive du niveau, trois termes de moyenne mobile. La moitié saisonnière de l’ordre est choisie dans la même recherche et se voit dans la forme de la prévision.
  4. L’AIC. Le score qui a désigné ce modèle parmi les candidats testés : l’ajustement, moins une pénalité pour chaque paramètre. 817,5 ne veut rien dire seul. Il ne sert qu’à classer des modèles ajustés sur la même série.
  5. Le BIC. La même idée avec une pénalité plus lourde par paramètre, affichée à côté pour comparaison. La recherche classe les candidats par AIC, et aucun des deux chiffres ne dit si la prévision tiendra.

03

Sa place dans l’analyse

Séries temporelles est la deuxième étape du Récit de planification, après la base. Holt-Winters suppose la forme de la série ; ARIMA l’estime, et dit jusqu’où il reste prudent de regarder.

Ce que vous emportez à l’étape suivante, c’est le modèle ajusté et ses intervalles de prédiction. Saisonnalité nomme ensuite les pics que le modèle ajuste, et Simulation de scénarios infléchit le plan selon les décisions que vous envisagez.

Un effet média qui arrive des semaines plus tard ressemble à de l’autocorrélation pour ARIMA. Quand c’est la question, Décalage et rémanence le mesure directement.

Récit de planification

  1. Prévision de base

    La trajectoire sans aucune intervention, la seule base honnête pour un plan.

  2. Séries temporelles (ARIMA) cette page

    Auto-ARIMA choisit la spécification et défend les deux côtés du choix, puis prévoit avec des intervalles.

    Transmet : le modèle ajusté et ses intervalles de prédiction

  3. Saisonnalité et impact des événements

    Le calendrier et les événements ponctuels, pour que le mois de mars prochain ne soit pas planifié sur celui de l’an dernier par accident.

  4. Simulation de scénarios

    Vingt pour cent de médias en moins, une hausse de prix, un lancement retardé. Le plan, sous chacune de ces hypothèses.

04

Là où elle trompe le plus souvent

ARIMA se trompe rarement dans sa propre arithmétique. On le lit mal aux deux extrémités : ce qui entre, et jusqu’où on emmène la réponse.

La ligne citée sans la bande

La ligne de prévision n’est que la lecture la plus probable d’une fourchette. Citée seule, elle transforme une fourchette en promesse, et c’est la promesse que l’on répète en janvier.

La prévision est toujours tracée avec son intervalle à 95 %, ombré autour de la ligne.

Un horizon plus long que l’historique

Chaque pas en avant hérite de l’erreur du pas précédent, et une pente incertaine multipliée par de nombreuses périodes devient un niveau très incertain. Trente-six mois à partir de vingt-six, c’est un éventail, pas une prévision. Second exemple ci-dessous.

tea prévoit douze périodes et pas au-delà. Une vue à trois ans est un ensemble d’hypothèses, et sa place est dans Simulation de scénarios, présentée comme telle.

Des résidus qui ont encore une forme

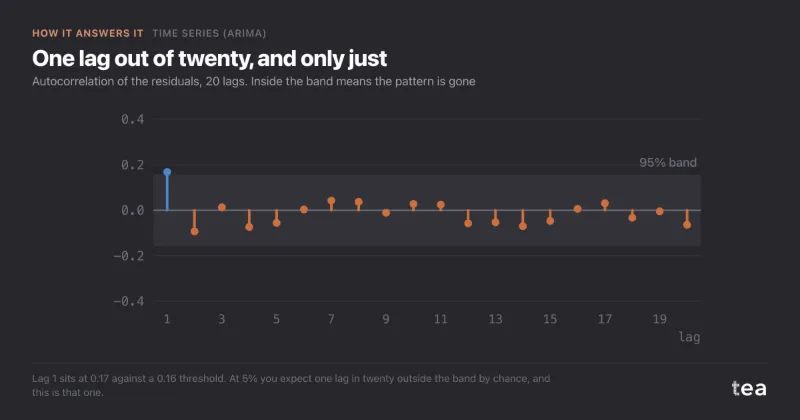
La bande est calculée comme si ce que le modèle a manqué était du bruit. Si les écarts arrivent en séries, ou reviennent au même moment de l’année, la bande est plus étroite qu’elle ne devrait.

Lisez le graphique des résidus sous chaque prévision avant la bande : des séries de même signe, ou une forme qui revient chaque année, signifient que le modèle a laissé quelque chose de côté.

Un modèle qui gagne sur l’historique et explose en avant

L’AIC classe l’ajustement sur l’historique, et ne dit rien de ce que fait un modèle quand on lui demande d’avancer. Une spécification avec un terme instable peut remporter la comparaison et projeter des chiffres dont la série ne s’est jamais approchée.

La recherche automatique rejette tout candidat dont la prévision sur douze périodes sort de la plage de l’historique, et un modèle choisi à la main qui le fait est signalé dans les notes au-dessus du résultat.

Trop court pour choisir les ordres

Avec peu d’historique, comparer des candidats récompense surtout celui qui suit le bruit. L’ordre choisi décrit alors ce qui s’est déjà passé plutôt que le comportement de la série.

L’exploration d’un fichier signale comme maigre un historique de moins de 50 périodes, et la recherche écarte tout candidat qui a trop peu d’observations pour les paramètres qu’il estime.

Une saison vue deux fois, ou jamais demandée

Un terme annuel coûte des paramètres que deux ans de données ne peuvent pas financer, et une saison réelle qui n’est jamais proposée au modèle finit dans les résidus.

L’étape de diagnostic cherche un motif qui se répète et suggère la composante saisonnière avec sa période. Le choix reste le vôtre : une fois activée, la recherche compare aussi les ordres saisonniers.

05

Deux exemples

Un fichier où la bande a changé une règle de stock, un autre où la bande a dit que la question n’avait pas de réponse. Les deux sont des résultats utiles.

Utile

Un stock de sécurité calé sur l’intervalle

Un distributeur de boulangerie surgelée pour la restauration expédie environ 10 800 colis par semaine, pour un coût de stockage d’environ 38 € par colis. Il commandait sur la même semaine de l’an dernier plus 6 %, et gardait trois semaines de stock de sécurité parce que personne ne croyait aux 6 %.

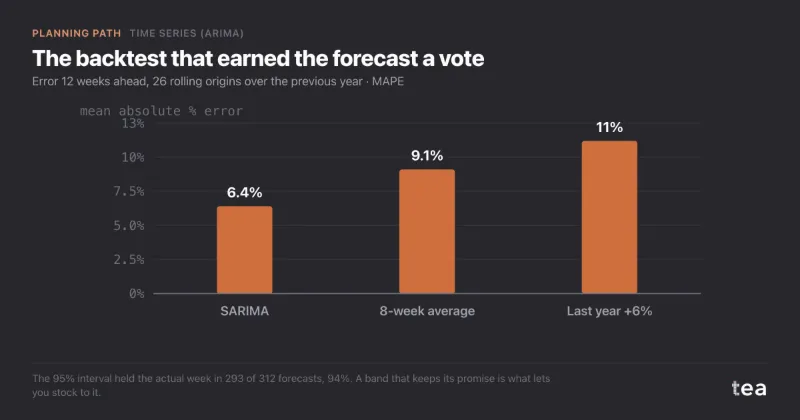
Sur 182 semaines, auto-ARIMA a choisi un modèle saisonnier sur un cycle de 52 semaines, et les résidus ont passé le test : p de Ljung-Box de 0,38. La bande allait de ±7 % la semaine suivante à ±15 % à la douzième semaine. Rejoué 26 fois sur l’année précédente, le modèle se trompait de 6,4 % à douze semaines, et la bande contenait la semaine réelle 293 fois sur 312. Calé sur la bande, le stock de sécurité est tombé à 1,9 semaine : environ 450 k€ de besoin en fonds de roulement.

Lire le cas complet

Le backtest qui a donné voix au chapitre à la prévision

erreur à douze semaines, 26 origines glissantes

Erreur absolue moyenne. L’intervalle à 95 % a contenu la semaine réelle dans 94 % des prévisions : c’est ce qui permet de stocker dessus.
Pas concluant

Trente-six mois à partir de vingt-six

Un abonnement de nourriture pour animaux en Espagne, lancé en août 2024 et aujourd’hui à environ 18 400 commandes par mois, voulait une prévision mensuelle jusqu’en septembre 2029 pour une levée de fonds. Le fichier contenait 26 lignes mensuelles et deux mois de décembre.

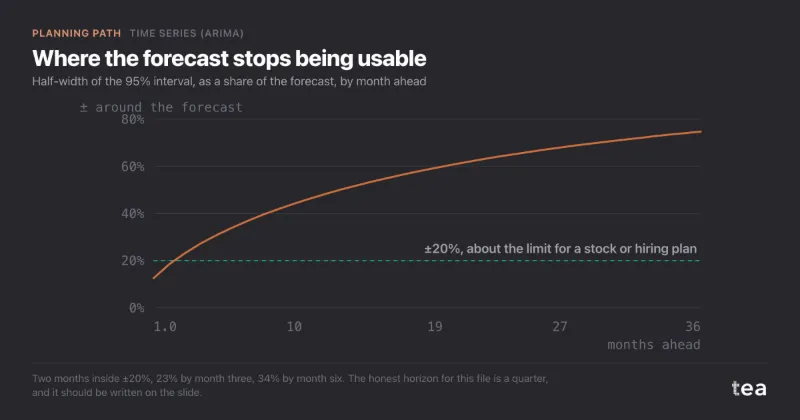
Auto-ARIMA a rejeté les spécifications saisonnières, et les résidus étaient propres. La bande était la réponse : ±12 % le mois suivant, ±34 % au sixième mois, ±75 % au trente-sixième, où les 34 600 commandes centrales se situaient entre 8 700 et 60 500. L’horizon honnête était un trimestre. La vue à trois ans est devenue trois scénarios, présentés comme du jugement.

Lire le cas complet

Là où la prévision cesse d’être utilisable

demi-largeur de la bande à 95 %, par mois d’horizon

Deux mois sous ±20 %, 23 % au troisième mois, 34 % au sixième. L’horizon a sa place sur la slide.

06

Ce que les graphiques ajoutent aux chiffres

Un ordre de modèle et un AIC disent à un statisticien ce qui a été ajusté. Les graphiques disent à un planneur s’il peut agir dessus : à quel point le passé a été bien dessiné, ce qui reste, et quelle est la largeur de l’avenir.

Précision et prévision

réel, ajustement du modèle, prévision, bande à 95 %

Se lit ainsi : jusqu’où la bande s’ouvre-t-elle, et l’ajustement suit-il l’historique ? Sur l’échantillon d’installations, la bande est d’environ ±6 % la première semaine et ±12 % à la douzième. C’est le graphique à citer, avec la ligne et la bande dans la même phrase.

Zoom sur les résidus

réel moins prédit, semaine par semaine

Se lit ainsi : ce que le modèle a manqué n’est-il que du bruit ? Pas sur ce fichier. Deux pics correspondent au démarrage du modèle : la première semaine, qu’il ne peut pas prévoir, et la première semaine de la deuxième année, où le terme saisonnier entre en jeu. Pendant la deuxième année, les écarts oscillent ensuite de plusieurs milliers d’installations d’une semaine à l’autre. Un test de Ljung-Box sur ces résidus, que tea calcule à chaque ajustement, sort sous 0,001 : la bande ci-dessus est plus étroite qu’elle ne devrait.

Profil saisonnier : réel vs tendance

l’historique face à sa moyenne sur 52 semaines
  • Réel
  • Tendance, moyenne mobile sur 52 semaines

Se lit ainsi : quelle part du mouvement tient à l’année, et quelle part à la croissance ? La moyenne sur 52 semaines efface la saison et laisse voir le niveau en dessous. L’écart entre le gris et la ligne, semaine par semaine, est ce que l’on demande au terme saisonnier de répéter l’an prochain.

tea, le produit

Prévoyez avec la bande, pas seulement la ligne

Un CSV avec une date et un chiffre. Le modèle choisi sur vos données, une prévision sur douze périodes avec sa bande à 95 %, et les résidus qui disent s’il faut s’y fier. Gratuit pendant la bêta, sur invitation.

Demander une place dans la bêta

tea, le produit

Quinze analyses économétriques sur votre propre CSV : Séries temporelles (ARIMA), courbes de saturation, élasticités, allocation budgétaire. Les diagnostics sous les yeux, et une phrase claire quand le fichier ne peut pas répondre.

Gratuit pendant la bêta, sur invitation.

Demander une place dans la bêta →

Lancez-la maintenant sur vos propres données.

tea lance Séries temporelles (ARIMA) et quatorze autres analyses sur n’importe quel CSV hebdomadaire, en quelques minutes. Gratuit pendant la bêta, sur invitation.

Rejoindre la bêta