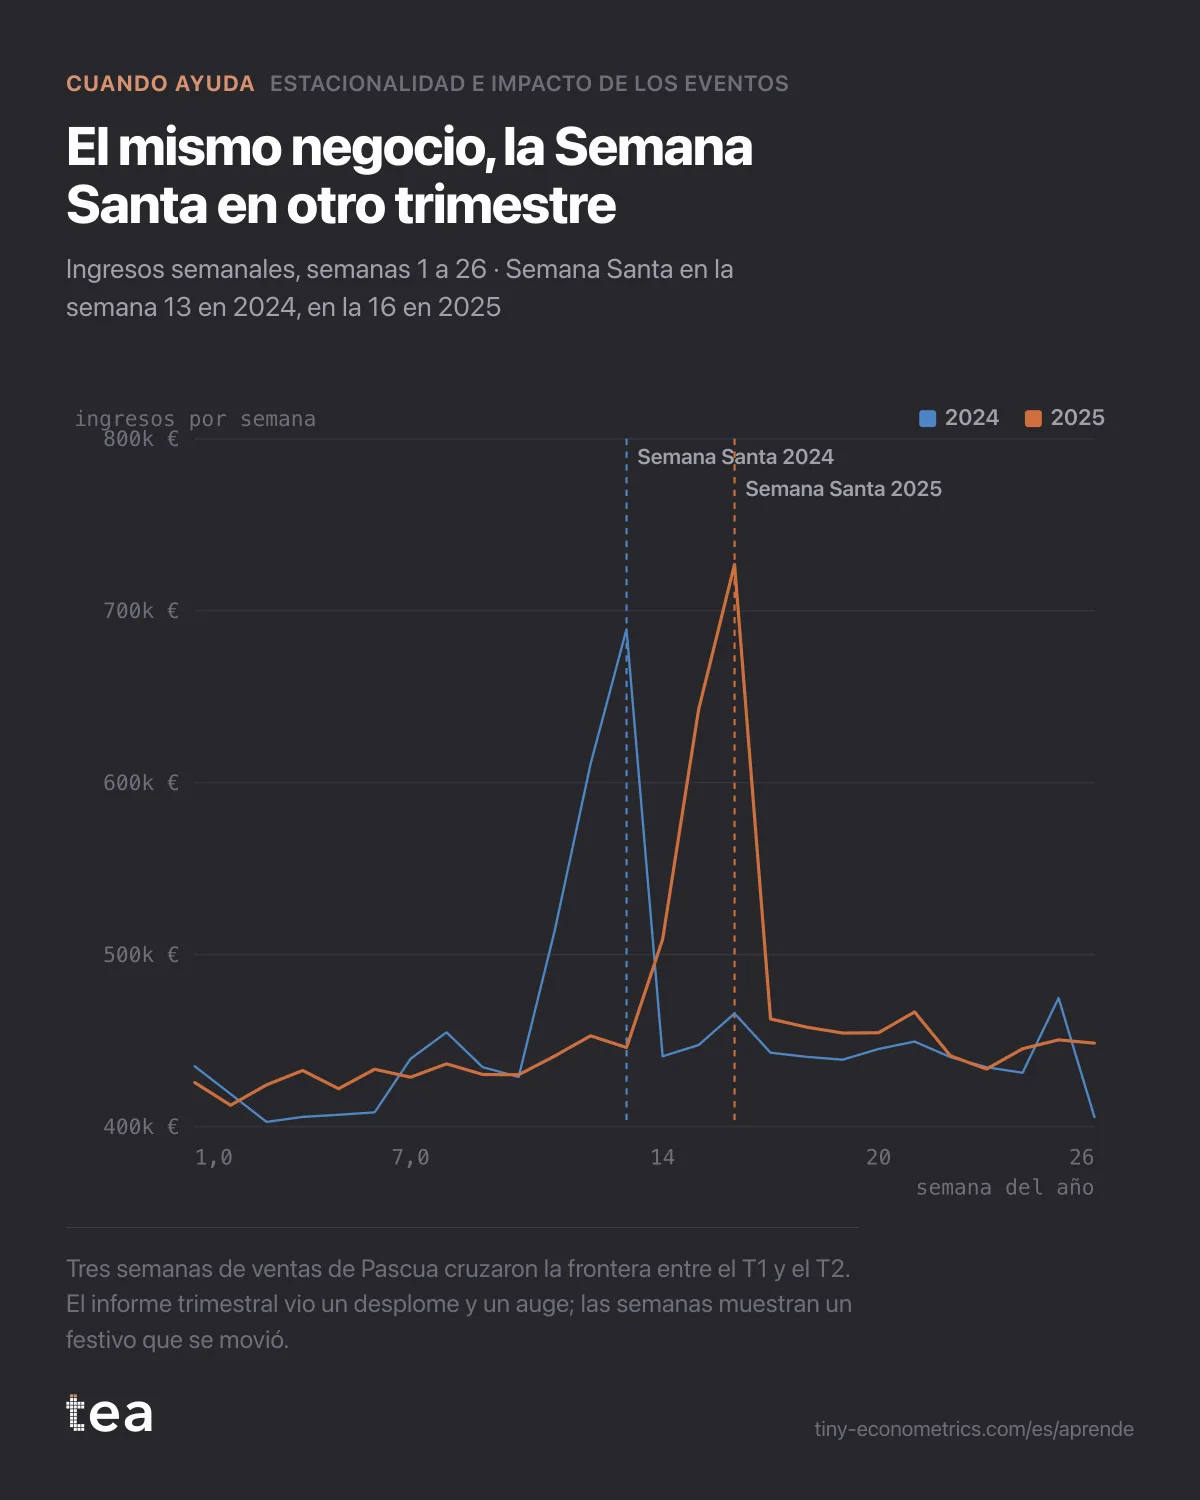
Marca italiana de confitería, 182 semanas de ingresos, que pregunta si un envase nuevo causó una caída del 7 % en el primer trimestre.
Un caso compuesto, construido con el tipo de archivo que vemos casi todas las semanas. Una marca italiana de confitería, huevos de chocolate y colomba en primavera, galletas el resto del año, unos 22 M€ de ingresos en supermercados.
En enero de 2025 la gama pasó a un envase nuevo. En abril llegaron las cifras del primer trimestre, y el director comercial escribió: «El T1 cae un 7 % sobre el año pasado. ¿Ha sido el envase nuevo? ¿Volvemos atrás?»
Volver atrás tenía un precio. Reimprimir y reetiquetar con el diseño antiguo se presupuestó en unos 180.000 €, y habría llevado todo el verano.
Cómo era el archivo
182 filas semanales, de enero de 2022 a junio de 2025. Ingresos, un índice de precio medio, distribución ponderada y un indicador para las semanas con presencia en el folleto de la cadena. Precio y distribución se mantuvieron estables durante el cambio de envase. Nada en el archivo decía «Semana Santa».
Esa es la trampa. El Domingo de Resurrección cayó el 17 de abril de 2022, el 9 de abril de 2023, el 31 de marzo de 2024 y el 20 de abril de 2025. En 2024 toda la campaña de Pascua, las dos semanas previas y la propia semana, quedó dentro del T1. En 2025 las tres semanas quedaron dentro del T2.
Para una marca que vende huevos de chocolate, esas tres semanas son las mayores de la primavera. Pasarlas de un trimestre a otro mueve las cifras trimestrales más de lo que podría moverlas cualquier envase.
Qué hizo el análisis
Estacionalidad e impacto de los eventos separa el calendario regular de los eventos con fecha. El calendario regular es la forma que comparten todos los años: la primavera lenta, el bache del verano, la subida del otoño. Los eventos con fecha son los que se mueven. La Semana Santa entra como variable ficticia de evento, una columna que vale 1 en las tres semanas de Pascua de cada año, en sus fechas reales, y 0 en todas las demás.
Como la Semana Santa cayó en una semana distinta en cada uno de los cuatro años, el modelo puede distinguir el festivo de la semana del año. Si la Semana Santa cayera siempre en la semana 15, las dos serían la misma columna y nada podría separarlas. Aquí las fechas se desplazan a lo largo de 21 días, y ese desplazamiento es justo lo que identifica el efecto.
La estimación: las tres semanas de Pascua van un 38 % por encima de una semana normal de la misma estación, con un intervalo del 95 % del 31 % al 45 %. La tendencia de fondo se mantuvo fija desde el primer paso del Relato de exploración, como en el caso de la suscripción, para que el festivo no pudiera tomarle prestado crecimiento.
La historia trimestral, contada de nuevo
Con la Semana Santa retirada de los dos años y la comparación rehecha sobre lo que queda:
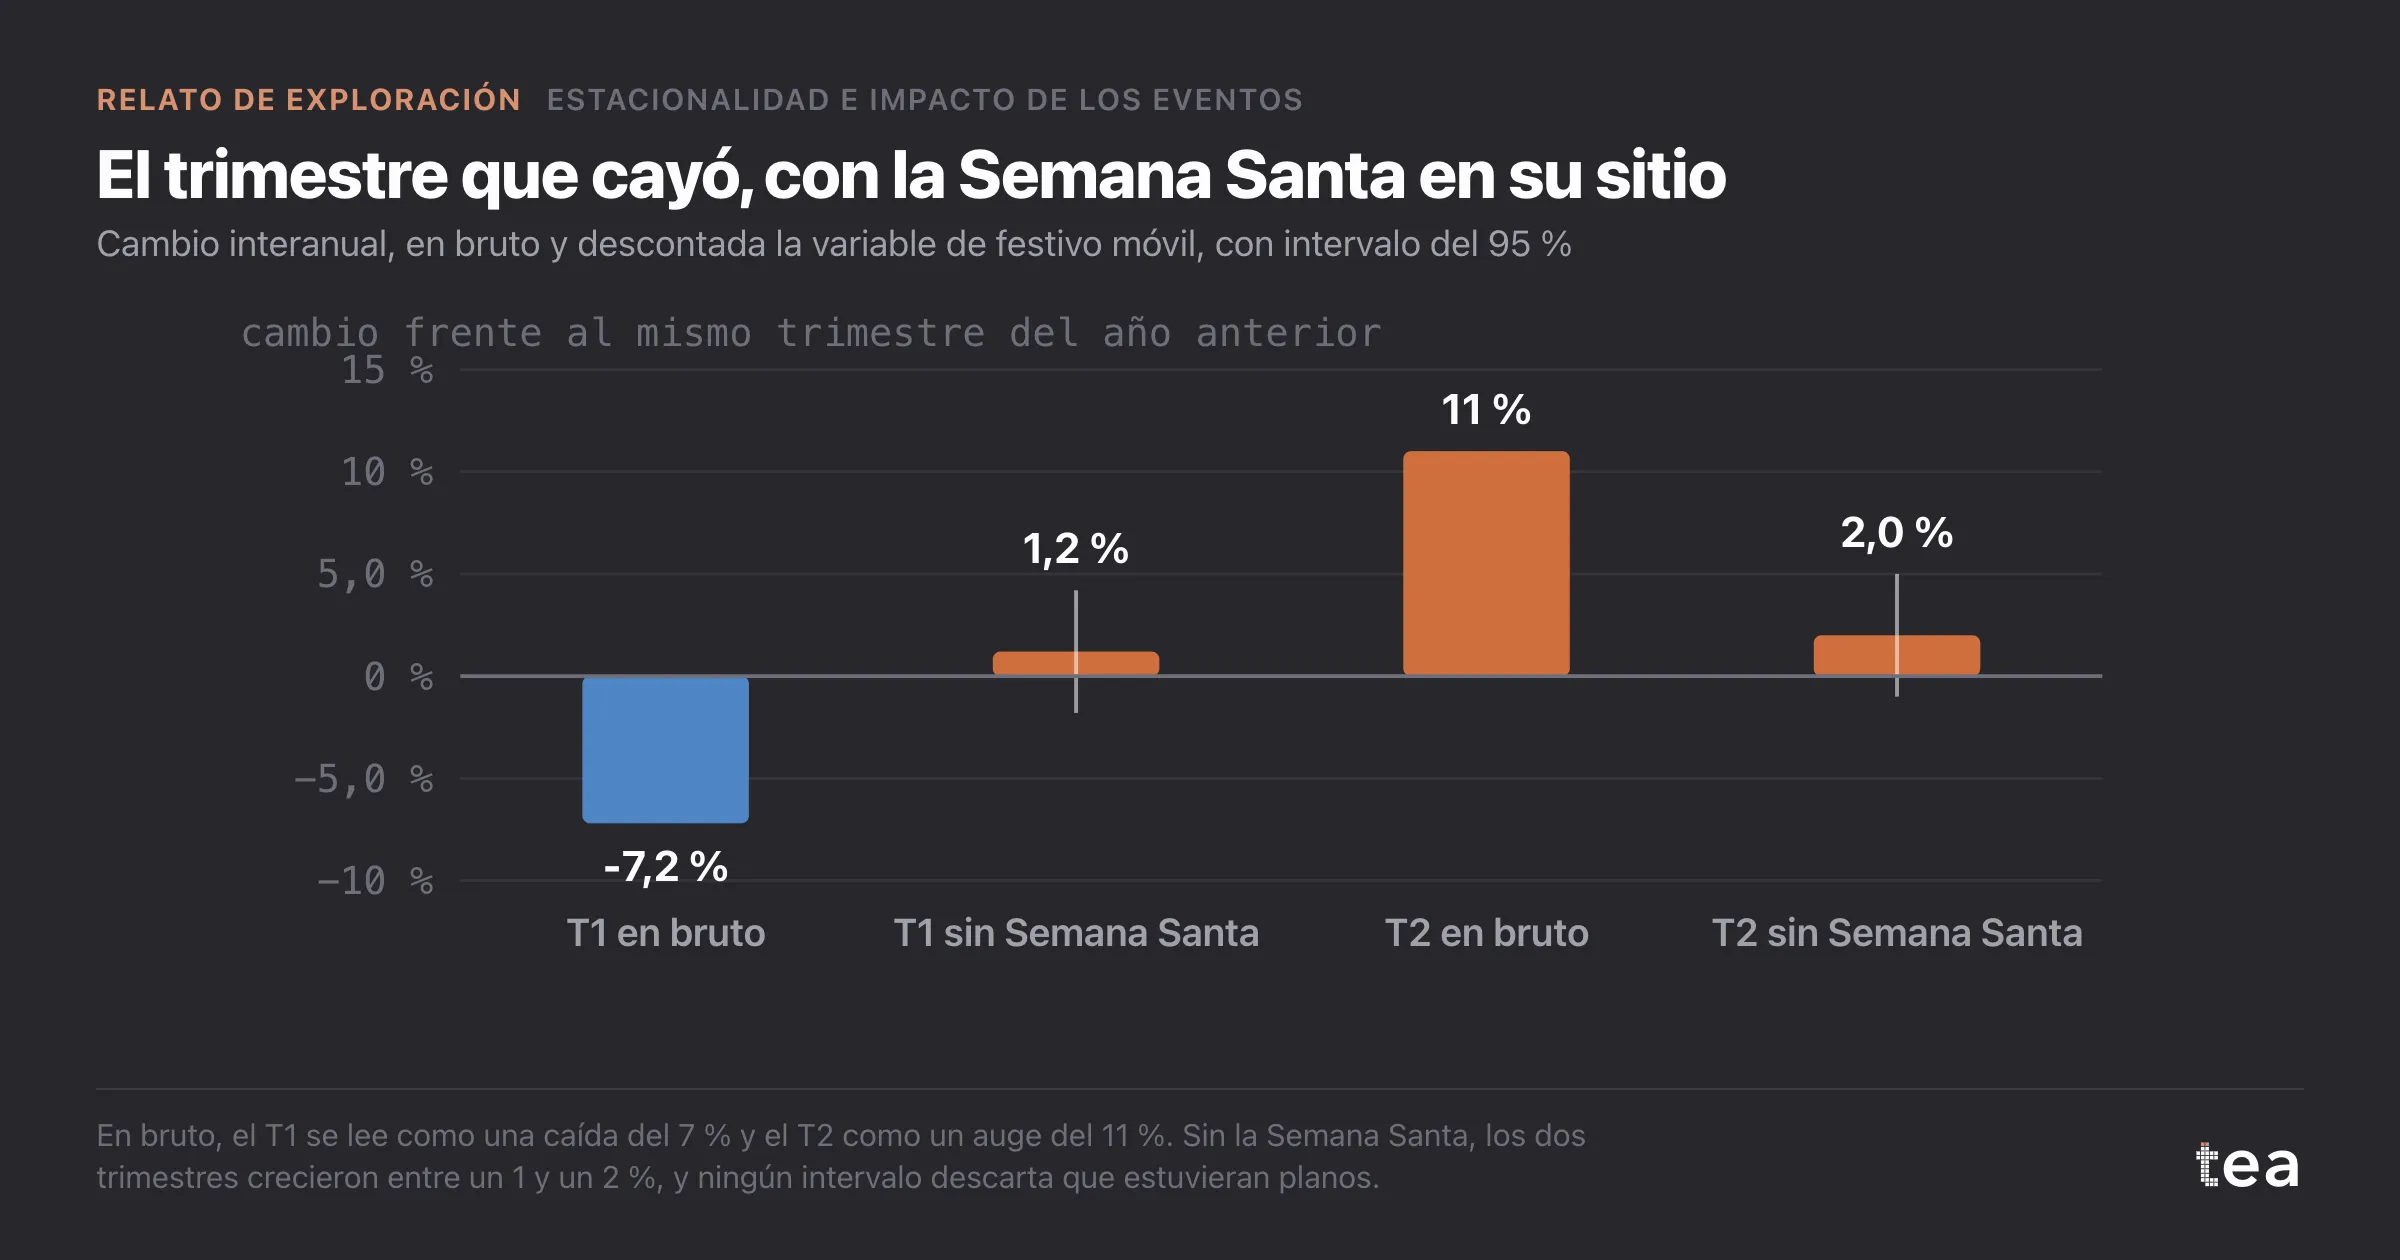
- T1 2025 frente a T1 2024: -7,2 % en bruto, +1,2 % descontada la Semana Santa, intervalo de -1,8 % a +4,2 %;
- T2 2025 frente a T2 2024: +11,0 % en bruto, +2,0 % descontada la Semana Santa, intervalo de -1,0 % a +5,0 %.
La caída del T1 era la Semana Santa saliendo del trimestre. El auge del T2, por el que nadie había preguntado todavía, era la Semana Santa llegando. Por debajo de las dos, el negocio creció entre un uno y un dos por ciento en cada trimestre, y ninguno de los dos intervalos descarta que estuviera plano.
Esto último se dijo en voz alta, porque corta en las dos direcciones. El análisis no demuestra que el envase nuevo funcionara. Demuestra que los datos no contienen ninguna prueba de que fracasara, y que la caída del 7 % nunca fue cosa del envase.
La decisión que cambió
La vuelta atrás se archivó y los 180.000 € se quedaron en el presupuesto.
Vinieron después dos cambios más pequeños. La plantilla del informe trimestral lleva ahora una línea «ajustada por Semana Santa» junto a la bruta, para que la comparación del año que viene, una Semana Santa temprana, el 5 de abril de 2026, frente a una tardía, no se lea en bruto. Y la conversación sobre los incentivos del T2, que había empezado al calor del +11 %, se mantuvo sobre el +2 %.
La misma mecánica vale para todo lo que se mueve en el calendario: el Ramadán, el Año Nuevo chino, el Black Friday frente a principios de diciembre, un festivo que un año cae en lunes y al siguiente en jueves. Cualquier comparación de periodos fijos a través de eventos móviles es una comparación de los eventos, no del negocio.
La lección
Antes de leer una cifra interanual, haz la lista de los eventos con fecha que cambiaron de posición entre los dos periodos y ponlos en el archivo como columnas propias. Un trimestre es una frontera contable. Tus clientes no saben dónde está.
tea, el producto
Tu archivo, esta pregunta
Quince análisis sobre un CSV de datos semanales, con los intervalos y los diagnósticos a la vista, y una frase clara cuando los datos no pueden responder. Gratis durante la beta, por invitación.
Pide una plaza en la beta→tea, el producto
Quince análisis econométricos con tu propio CSV: Estacionalidad e impacto de los eventos, curvas de saturación, elasticidades, asignación del presupuesto. Intervalos y diagnósticos a la vista, y una frase clara cuando el archivo no puede responder.
Gratis durante la beta, por invitación.
Pide una plaza en la beta →¿Te ha servido? Ejecútalo con tus propios datos.
tea ejecuta Estacionalidad e impacto de los eventos y otros catorce análisis con cualquier CSV semanal, en minutos. Gratis durante la beta, por invitación.
El Relato de exploración
- Tendencia con ruptura estructural: por qué una sola línea miente
- Suscriptores: ¿crecimiento del marketing o pendiente previa?
- Semana Santa, comparación interanual y el trimestre que no cayó
- TV y búsqueda de marca: la colinealidad vence a la regresión
- Un pico de ventas atribuido a influencers, descompuesto
- ¿Cuánto venderías sin marketing? El año contrafactual (sale el 22 de octubre de 2026)
- Base frente a incremental tras un lanzamiento: no hay base (sale el 27 de octubre de 2026)