Brand tedesco sfidante di bevande all’avena, circa €31M l’anno, che chiedeva se e dove la sua share of voice in eccesso si fosse ripagata.
Un caso composito, costruito sul tipo di file che vediamo quasi ogni settimana: un brand sfidante di bevande all’avena in Germania, circa €31M di vendite retail l’anno, in una categoria di alternative vegetali al latte che vale circa €280M. Sei brand, uno dei quali grande il doppio di chiunque altro.
La domanda
Il direttore marketing l’ha messa così: «Spendiamo sopra la nostra quota e cresciamo. È merito della spesa, e se sì, dove ha funzionato?»
Il consiglio di amministrazione credeva già alla prima metà. La share of voice (SoV) del brand era rimasta sopra la sua quota di mercato (SoM) per due anni e mezzo, la posizione da manuale per uno sfidante, e la quota era salita. La seconda metà era la vera domanda, perché il budget del prossimo anno era fermo e qualcuno doveva decidere come distribuirlo nel tempo.
Com’era il file
Trenta mesi di dati, da gennaio 2024 a giugno 2026, una riga per brand per mese: 180 righe in tutto. La spesa media di tutti e sei i brand da un export di monitoraggio, le vendite a valore dai dati del panel retail.
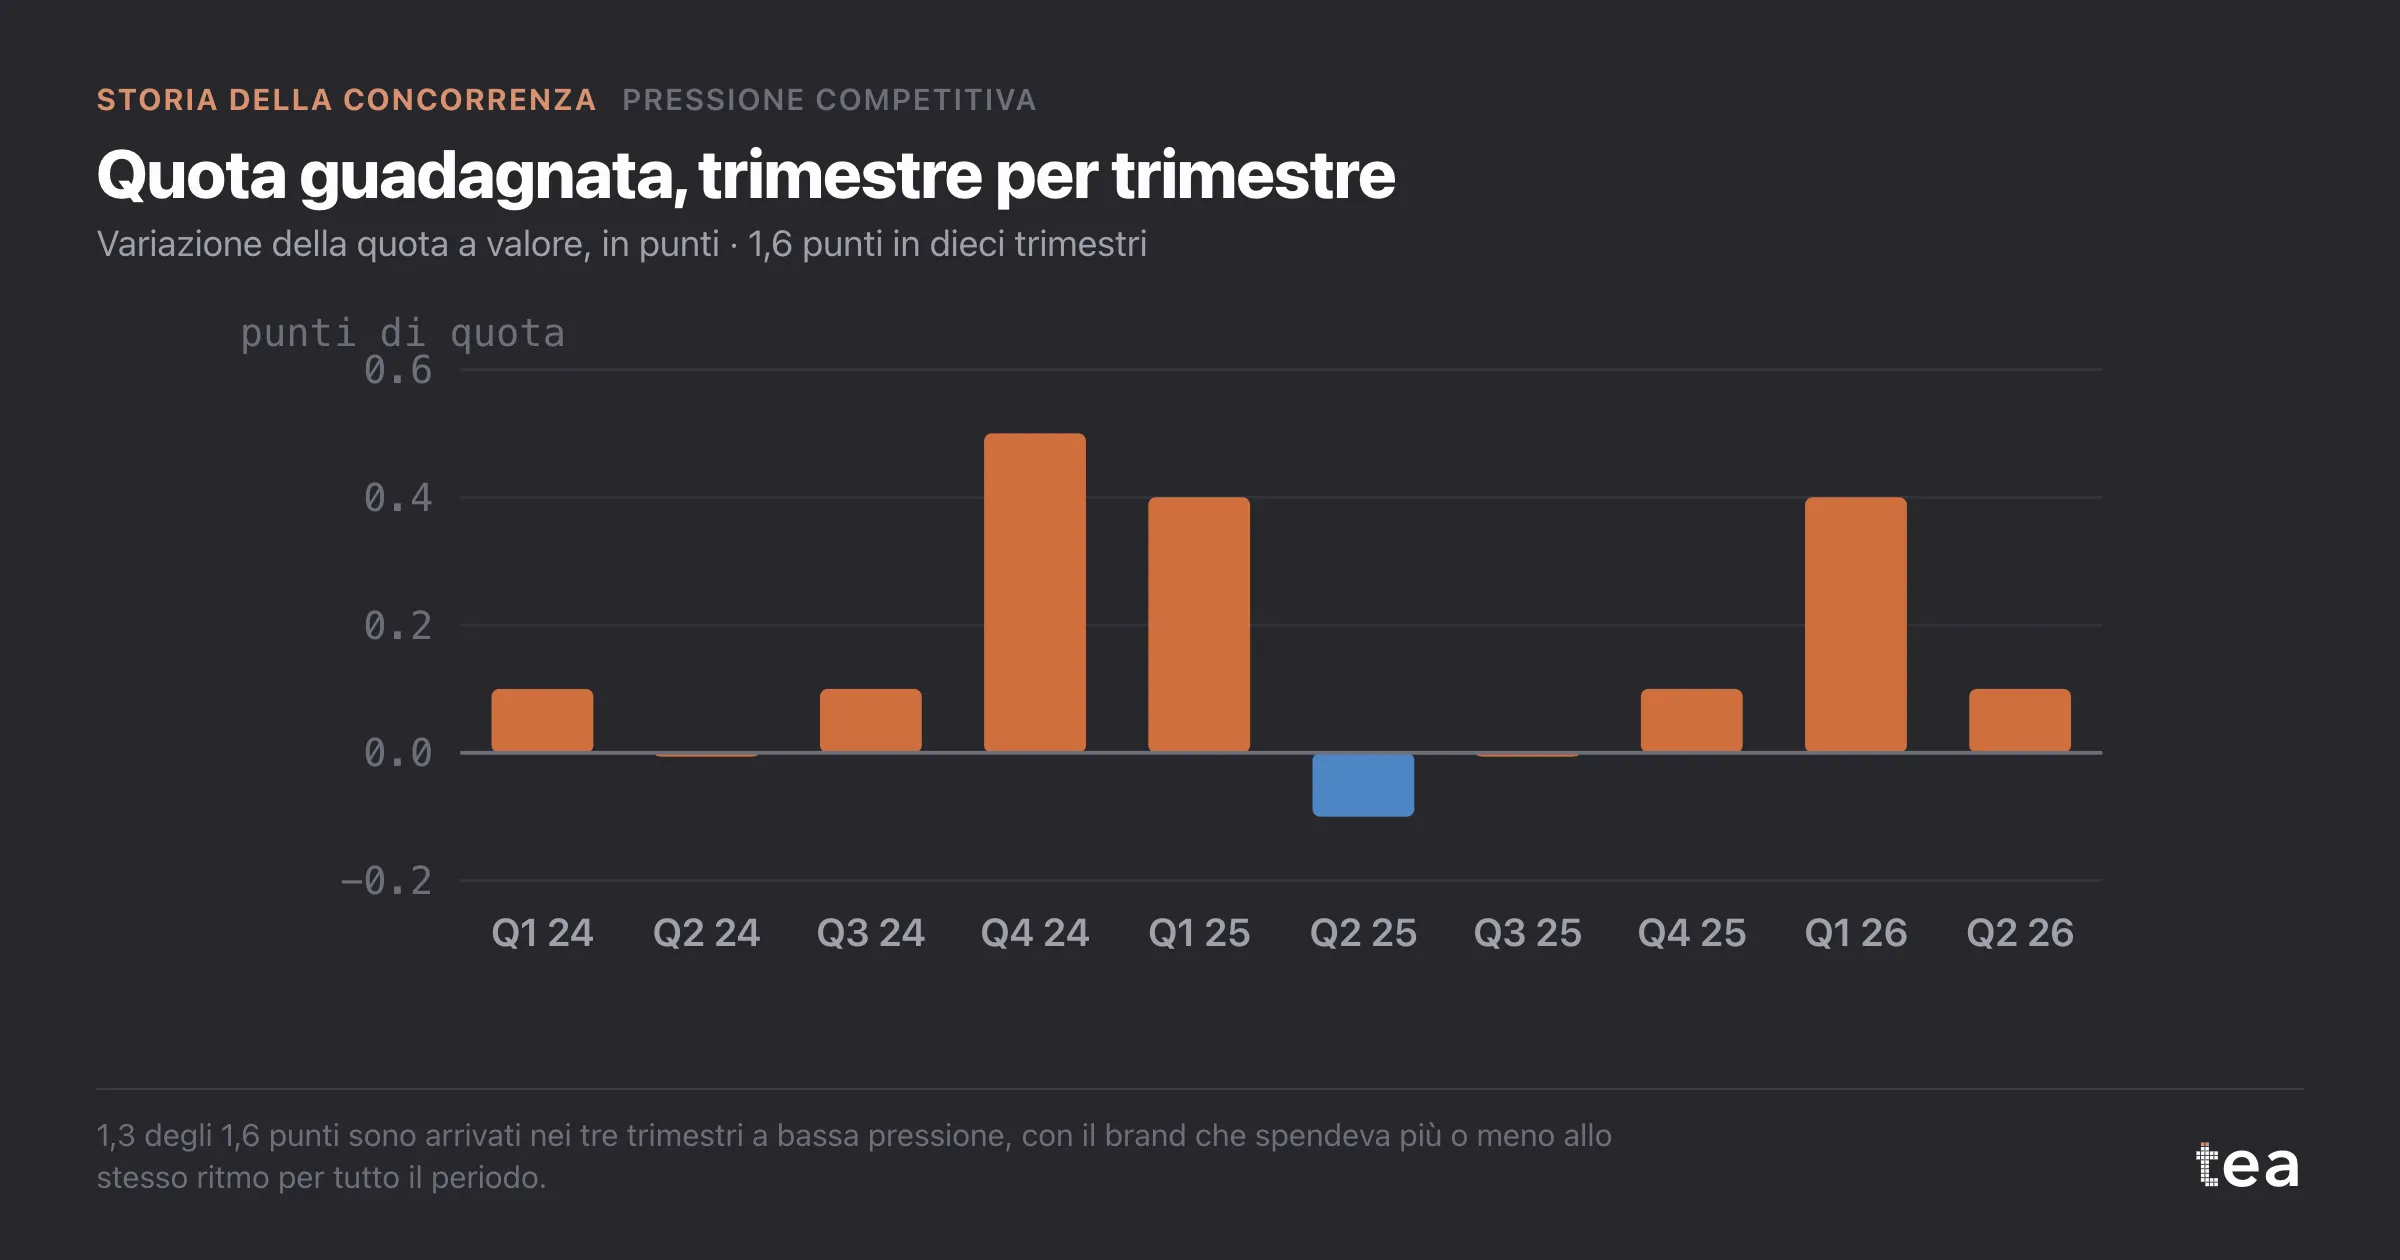
Nella finestra il brand aveva in media il 18,4% della voce della categoria contro una quota a valore media del 10,5%, una share of voice in eccesso (ESOV) di circa 8 punti. La quota era passata dal 9,6% all’11,2%, un guadagno di 1,6 punti.
Quello che il file non aveva era un esperimento. Non dava nemmeno motivo di pensare che il monitoraggio si perdesse molto: il brand e i suoi concorrenti erano soprattutto in TV e sul video online, entrambi coperti dal servizio. Questo conta, e il prossimo caso di questo percorso racconta cosa succede quando non vale.
Cosa ha fatto l’analisi
La Pressione competitiva fa due cose con un file come questo.
Primo, stima la relazione fra share of voice in eccesso e variazione di quota su tutti i brand e tutti i mesi, invece di dare per buona la regola empirica del settore. Qui la pendenza è uscita a 0,07 punti di quota l’anno per ogni punto di ESOV, con un intervallo al 95% da 0,03 a 0,11. Positiva, non grande, e chiaramente diversa da zero. In media, la voce in più comprava quota.
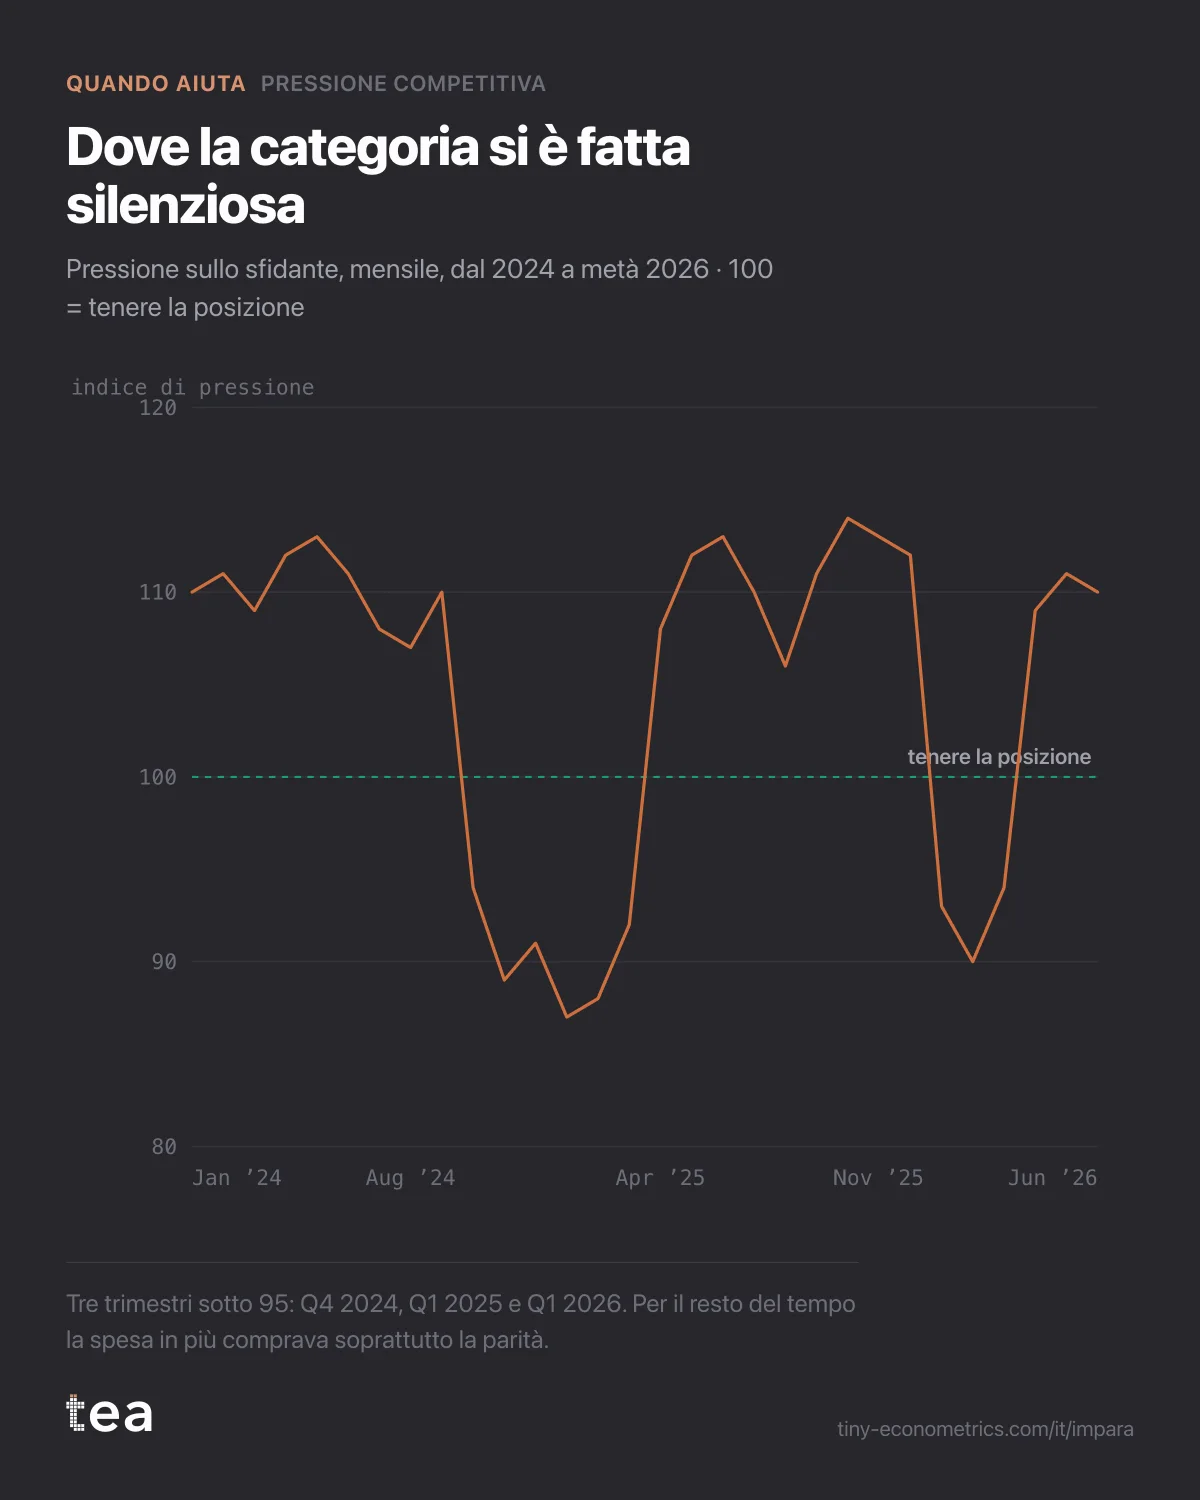
Secondo, costruisce un indice di pressione per periodo: quanto spendono tutti gli altri rispetto a quanto spendi tu, scalato in modo che 100 sia il livello a cui tieni la posizione. Sopra 100 la categoria ti sovrasta, in proporzione alla tua dimensione. Sotto 100 lo spazio è tuo.
È qui che la media è andata in pezzi. L’indice è rimasto fra 106 e 114 per quasi tutta la finestra. Il leader e il numero tre avevano pianificazioni pesanti e continue, e la spesa dello sfidante, grande per la sua dimensione, faceva poco più che tenere il passo. Ma in tre trimestri l’indice è sceso sotto 95: il quarto trimestre 2024 e il primo 2025, quando il leader ha tagliato i media durante una riformulazione, e il primo trimestre 2026, quando due concorrenti sono spariti dopo Natale.
Quei tre trimestri hanno prodotto 1,3 degli 1,6 punti guadagnati. Gli altri sette trimestri, con il brand che spendeva più o meno allo stesso ritmo, ne hanno prodotti 0,3 in tutto.
Il verdetto: la voce funziona quando si sente
L’analisi ha aiutato, e la decisione che ha cambiato è la distribuzione nel tempo, non il totale.
Il vecchio piano spalmava il budget fermo in modo uniforme sui dodici mesi, che è quello che produce una filosofia always-on. Il modello diceva che gran parte di ogni euro speso in un mese ad alta pressione comprava solo la parità, e la quota non veniva dalla parità. Il nuovo piano ha tenuto lo stesso totale annuo e ne ha spostato circa il 35% nelle finestre in cui la pressione dei concorrenti storicamente cala: da gennaio a marzo, e le settimane dopo la fine di un burst di lancio noto di un concorrente.
Supponendo che nessun concorrente si ritiri di sua iniziativa, il piano uniforme proiettava un guadagno di circa 0,2 punti di quota nel prossimo anno. Il piano ridistribuito ne proiettava 0,4, con un intervallo da 0,1 a 0,7. In una categoria da €280M, un quinto di punto di quota vale circa €560.000 di vendite retail l’anno, con gli stessi soldi.
Insieme sono arrivate due cautele, e le abbiamo messe nel report, non in una nota a piè di pagina.
Lo schema si regge su tre trimestri a bassa pressione. Bastano per vedere una differenza di questa dimensione, non per misurarla con precisione, ed è per questo che l’intervallo è largo. E i concorrenti leggono lo stesso calendario. Se il leader impara a difendere gennaio, la finestra si chiude, quindi l’indice va aggiornato ogni trimestre invece di essere preso per buono una volta per tutte.
C’è anche una domanda a cui i dati mensili non possono rispondere del tutto: per quanto tempo un burst continua a lavorare dopo che si è fermato. Se il prossimo passo è pianificare burst invece di mesi, dati settimanali e una stima dell’adstock da Lag e carryover renderebbero più precisi i tempi. È un’analisi a parte, e un’aggiunta onesta.
La lezione
Una share of voice in eccesso è una media, e le medie nascondono dove è avvenuta davvero la crescita. Prima di decidere quanto spendere contro la categoria, guarda quando la categoria era rumorosa e quando era silenziosa. Uno sfidante raramente vince gridando più forte del leader. Vince nelle settimane in cui il leader sta zitto. Il resto della Storia della concorrenza parte da qui: una volta che sai quando la loro pressione ti costa, la domanda successiva è cosa fa il loro prezzo.
tea, il prodotto
Il tuo file, questa domanda
Quindici analisi su un CSV di dati settimanali, con intervalli e diagnostica in vista, e una frase chiara quando i dati non possono rispondere. Gratis durante la beta, su invito.
Chiedi un posto nella beta→tea, il prodotto
Quindici analisi econometriche sul tuo CSV: Pressione competitiva, curve di saturazione, elasticità, allocazione del budget. Intervalli e diagnostica in vista, e una frase chiara quando il file non può rispondere.
Gratis durante la beta, su invito.
Chiedi un posto nella beta →Ti è piaciuto? Eseguilo sui tuoi dati.
tea esegue Pressione competitiva e altre quattordici analisi su qualsiasi CSV settimanale, in pochi minuti. Gratis durante la beta, su invito.
La Storia della concorrenza
- Share of voice in eccesso: dove ha guadagnato davvero lo sfidante
- Share of voice quando il monitoraggio non vede la spesa digitale
- Settimana di sconto del concorrente: il 2,1% dei volumi, non l’8%
- Un nuovo concorrente da dieci settimane: troppo poco per misurare
- Lo sconto del 25% del rivale: rispondere o restare fermi? (esce il 20 ottobre 2026)
- Promozioni sempre insieme a quelle del rivale: non si separano (esce il 25 ottobre 2026)
- Un punto di quota perso, scomposto: media, prezzo e stagione (esce il 30 ottobre 2026)