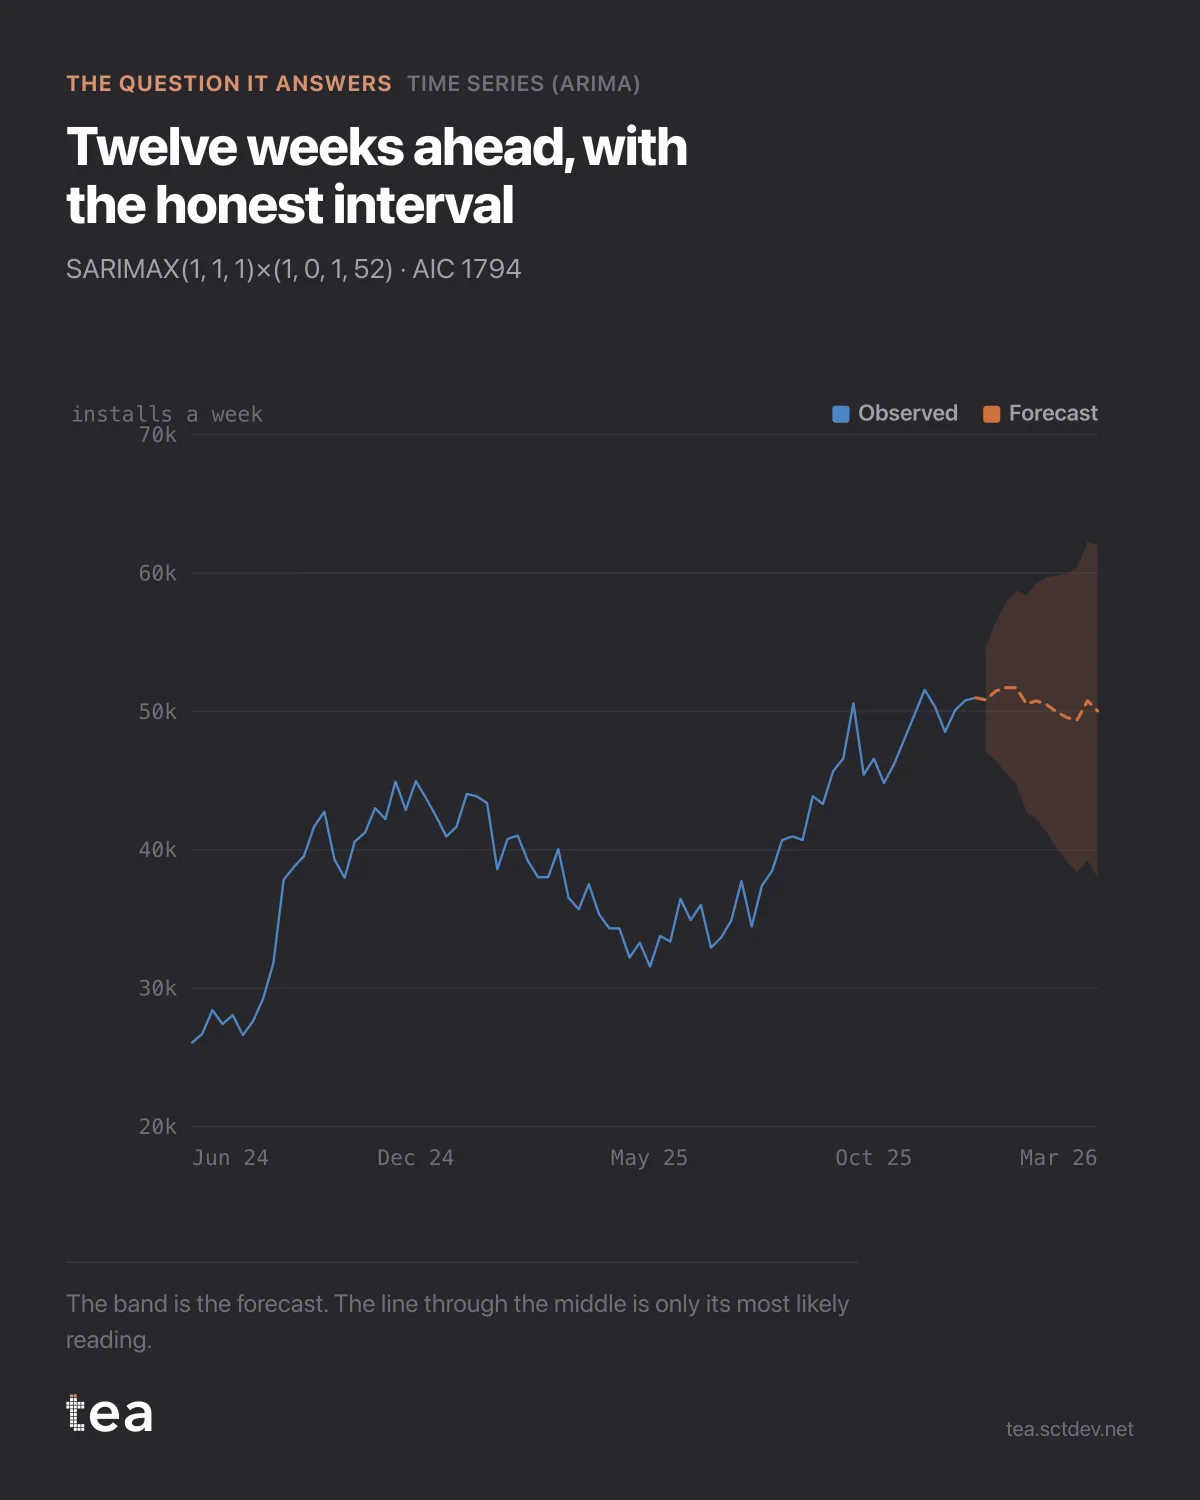
Trois ans d’installations hebdomadaires, et douze semaines de prévision. La partie que la plupart des gens ignorent, c’est la zone ombrée.
Cette bande, c’est la prévision. La ligne au milieu n’en est que la lecture la plus probable, et si vous citez la ligne sans la bande, vous avez transformé une fourchette en promesse.
Le modèle est un SARIMAX(1,1,1)(1,0,1,52). En clair : la série est différenciée une fois parce que le niveau bouge, un terme autorégressif parce que cette semaine se souvient de la précédente, un terme de moyenne mobile parce que les chocs s’estompent au lieu de disparaître, et une paire saisonnière à 52 parce que l’année se répète.
Ce que cela vous apporte par rapport à une droite, c’est la mémoire. Un ajustement de tendance traite chaque semaine comme un tirage indépendant autour d’une droite. ARIMA lit le fait qu’une bonne semaine tend à suivre une bonne semaine, ce qui est vrai de presque toutes les séries commerciales et c’est précisément ce qui rend les prévisions naïves trop sûres d’elles.
Trois remarques pratiques sur ce calcul.
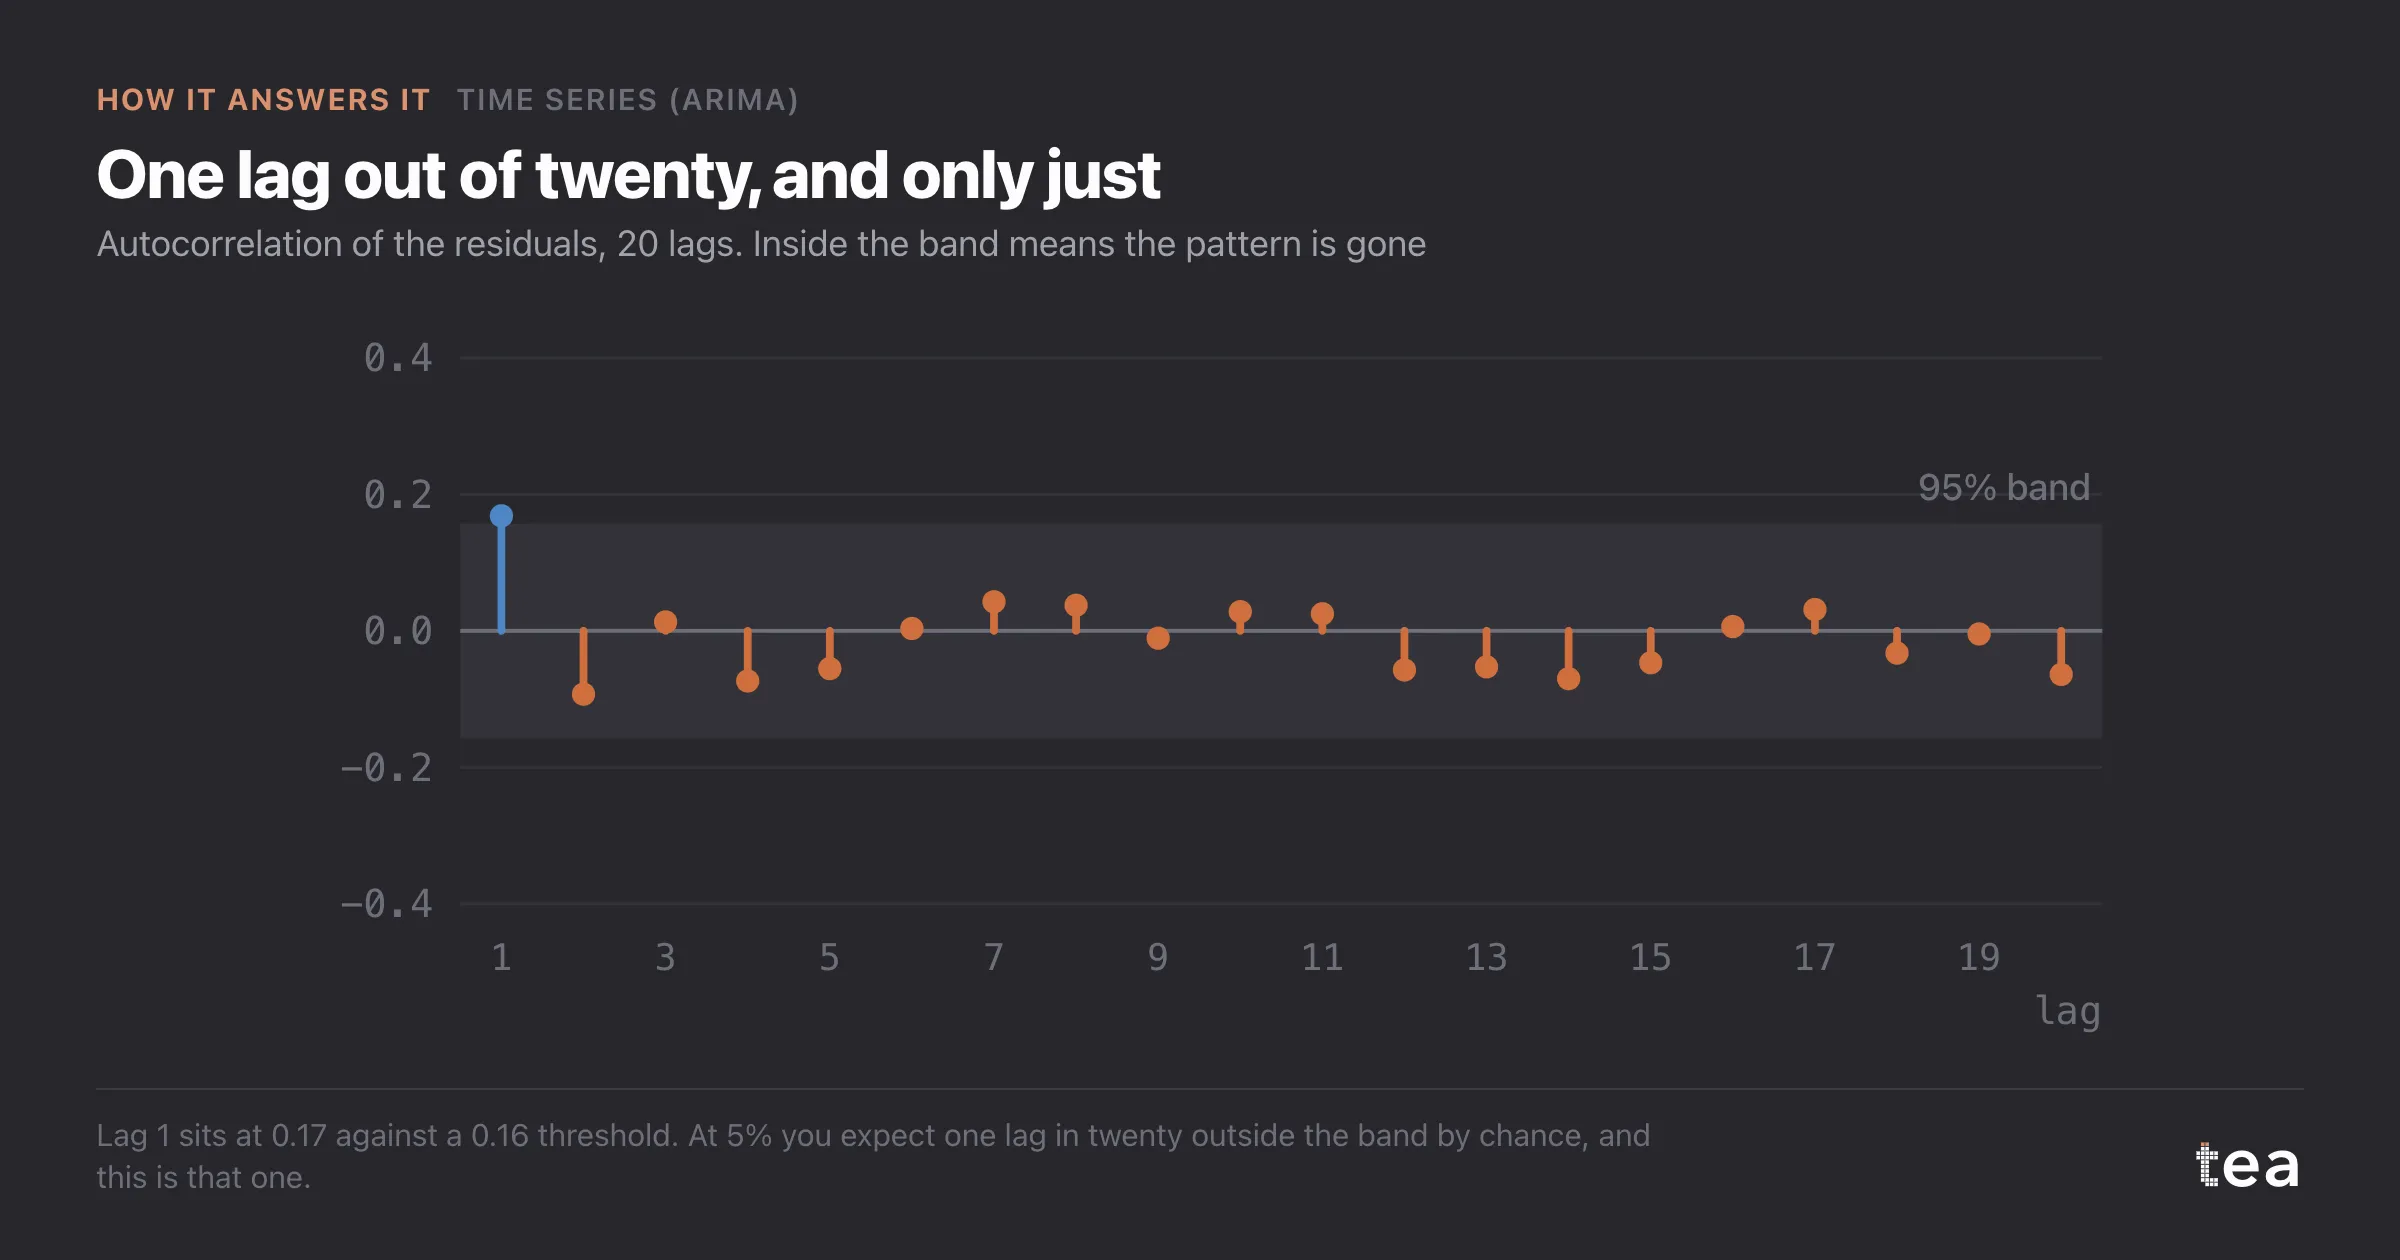
L’AIC est de 1 794, et il ne sert qu’en comparaison. C’est le score qui départage les ordres candidats, pas un certificat de qualité, et le chiffre seul ne dit rien à personne.
Le terme saisonnier à 52 a vu l’année trois fois dans ce fichier. Trois exemples d’un cycle annuel, c’est mince, et c’est pour cela que la bande s’élargit ainsi au lieu de rester plate.
Et la première semaine de prévision se situe à 50 828 installations. Douze semaines plus loin, elle est à 50 018. Le modèle vous dit que cette activité est stable, et c’est un résultat, pas une piste manquée.
Là où il gagne sa place, c’est dans les discussions de planification qui engagent une promesse. Tout le monde sait extrapoler. La valeur du modèle, c’est qu’il donne une largeur à la réponse, et c’est la largeur qui vous dit s’il faut vous engager.
Si la bande est plus large que la décision que vous vous apprêtez à prendre, le geste honnête consiste à prendre une décision plus petite.
Un mot sur ce qui le rend meilleur que la version tableur. L’alternative habituelle est une moyenne mobile ou un indice d’une année sur l’autre, et les deux décrivent très bien le passé. Aucun ne produit d’intervalle, donc aucun ne peut vous dire quand cesser de lui faire confiance, et c’est la seule chose à laquelle sert vraiment une prévision.
L’entrée est la même que pour les analyses plus simples : une colonne de date et un chiffre, hebdomadaire ou mensuel. Ce qui change, c’est ce que le modèle a le droit de remarquer. Si votre série a un vrai cycle annuel et assez d’historique pour le montrer plus de deux fois, c’est celle-ci qu’il faut lancer.
Le graphique est le résultat réel du module Séries temporelles (ARIMA) dans TEA, obtenu sur un fichier d’exemple que chacun peut télécharger.
tea, le produit
Votre fichier, cette question
Quinze analyses sur un CSV de données hebdomadaires, avec les intervalles et les diagnostics sous les yeux, et une phrase claire quand les données ne peuvent pas répondre. Gratuit pendant la bêta, sur invitation.
Demander une place dans la bêta→tea, le produit
Quinze analyses économétriques sur votre propre CSV : Séries temporelles (ARIMA), courbes de saturation, élasticités, allocation budgétaire. Les intervalles et les diagnostics sous les yeux, et une phrase claire quand le fichier ne peut pas répondre.
Gratuit pendant la bêta, sur invitation.
Demander une place dans la bêta →Cet article vous a plu ? Lancez l’analyse sur vos propres données.
TEA lance Séries temporelles (ARIMA) et quatorze autres analyses sur n’importe quel CSV hebdomadaire, en quelques minutes. Gratuit pendant la bêta, sur invitation.