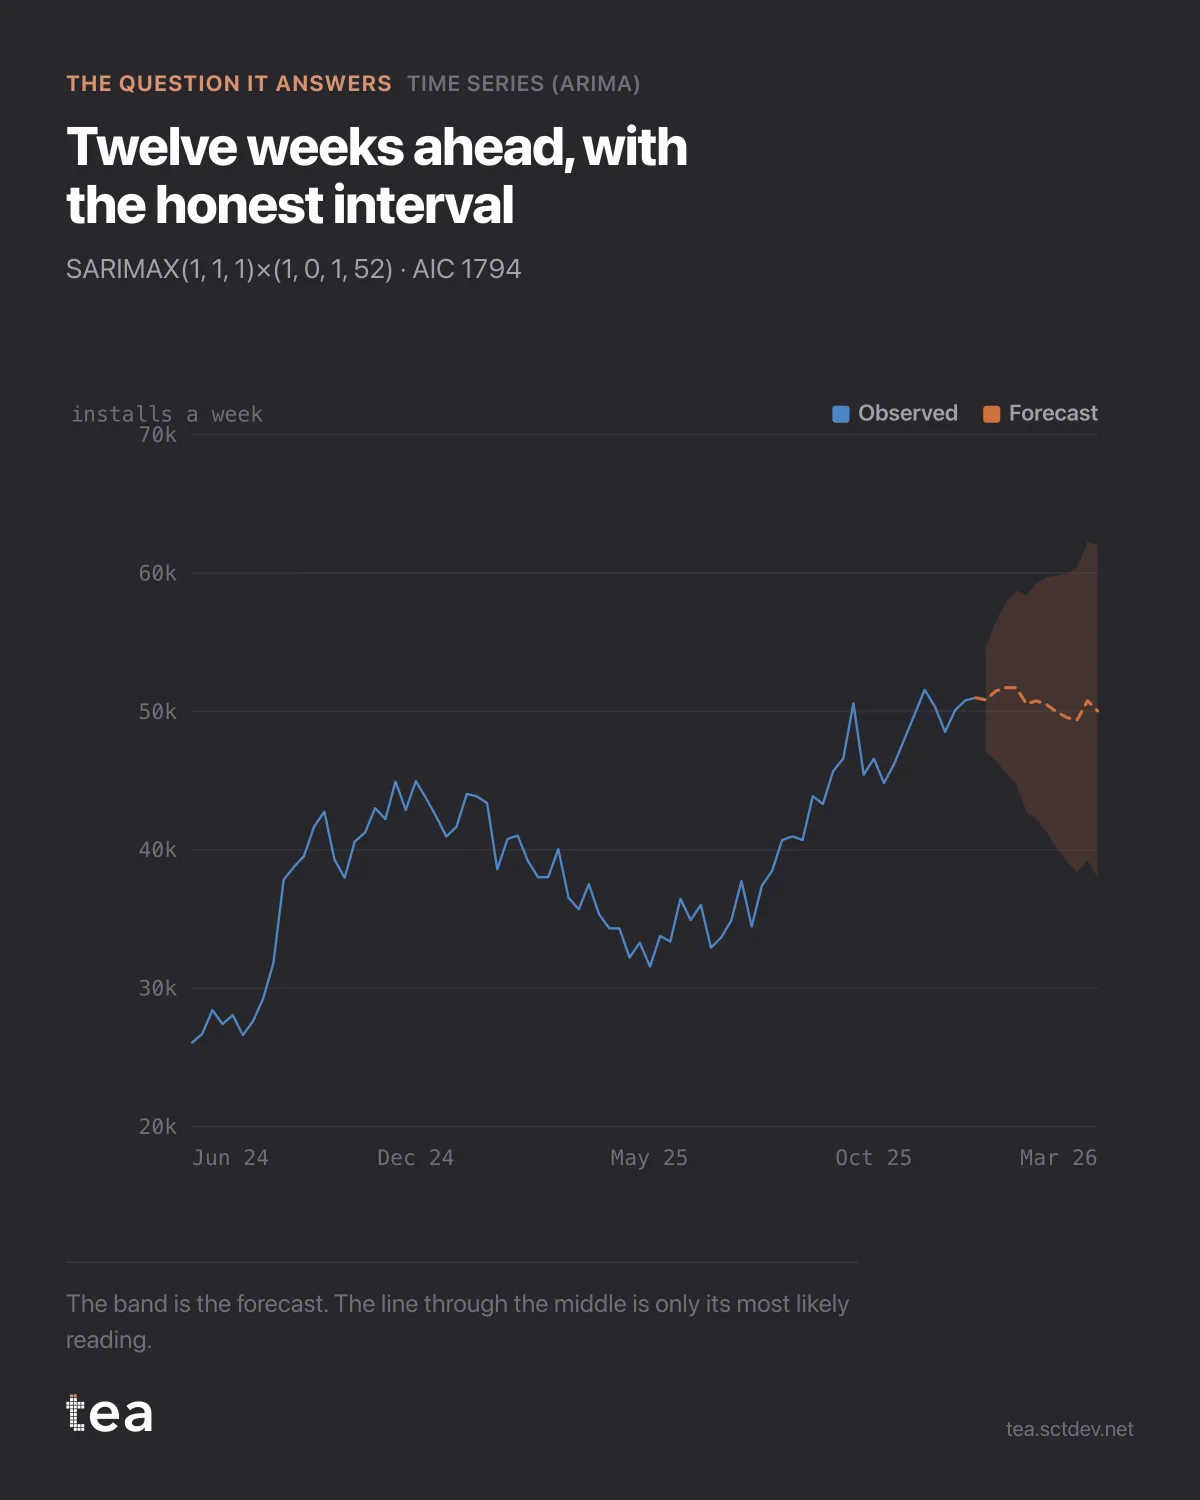
Tre anni di installazioni settimanali e dodici settimane di previsione. La parte che quasi tutti ignorano è l’area ombreggiata.
Quella banda è la previsione. La linea in mezzo è solo la sua lettura più probabile, e se citi la linea senza la banda hai trasformato un intervallo in una promessa.
Il modello è un SARIMAX(1,1,1)(1,0,1,52). A parole: la serie è differenziata una volta perché il livello si sposta, un termine autoregressivo perché questa settimana si ricorda della settimana scorsa, un termine a media mobile perché gli shock si smorzano invece di sparire, e una coppia stagionale a 52 perché l’anno si ripete.
Quello che compri rispetto a una retta è la memoria. Una stima di trend tratta ogni settimana come un’estrazione indipendente attorno a una linea. ARIMA legge il fatto che una buona settimana tende a seguire un’altra buona settimana, cosa vera in quasi ogni serie commerciale ed esattamente il motivo per cui le previsioni ingenue sono troppo sicure di sé.
Tre note pratiche da questa esecuzione.
L’AIC è 1794, e serve solo nel confronto. È il punteggio che sceglie tra gli ordini candidati, non un certificato di qualità, e da solo non dice niente a nessuno.
Il termine stagionale a 52 ha visto l’anno tre volte in questo file. Tre esempi di un ciclo annuale sono pochi, ed è per questo che la banda si allarga così invece di restare piatta.
E la prima settimana di previsione è a 50.828 installazioni. Dodici settimane dopo è a 50.018. Il modello ti sta dicendo che questo business è piatto, e questo è un risultato, non un’intuizione mancata.
Dove si guadagna il posto è nelle conversazioni di pianificazione in cui c’è di mezzo una promessa. Estrapolare lo sa fare chiunque. Il valore del modello è che dà una larghezza alla risposta, ed è la larghezza a dirti se impegnarti.
Se la banda è più larga della decisione che stai per prendere, la mossa onesta è prendere una decisione più piccola.
Due parole sul perché batte la versione da foglio di calcolo. L’alternativa di solito è una media mobile o un indice anno su anno, e sono entrambe descrizioni corrette del passato. Nessuna delle due produce un intervallo, quindi nessuna delle due può dirti quando smettere di fidarti, ed è l’unica cosa a cui serve davvero una previsione.
L’input è lo stesso delle analisi più semplici: una colonna data e un numero, settimanale o mensile. Cambia quello che il modello ha il permesso di notare. Se la tua serie ha un vero ciclo annuale e abbastanza storia da mostrarlo più di due volte, è questa quella da eseguire.
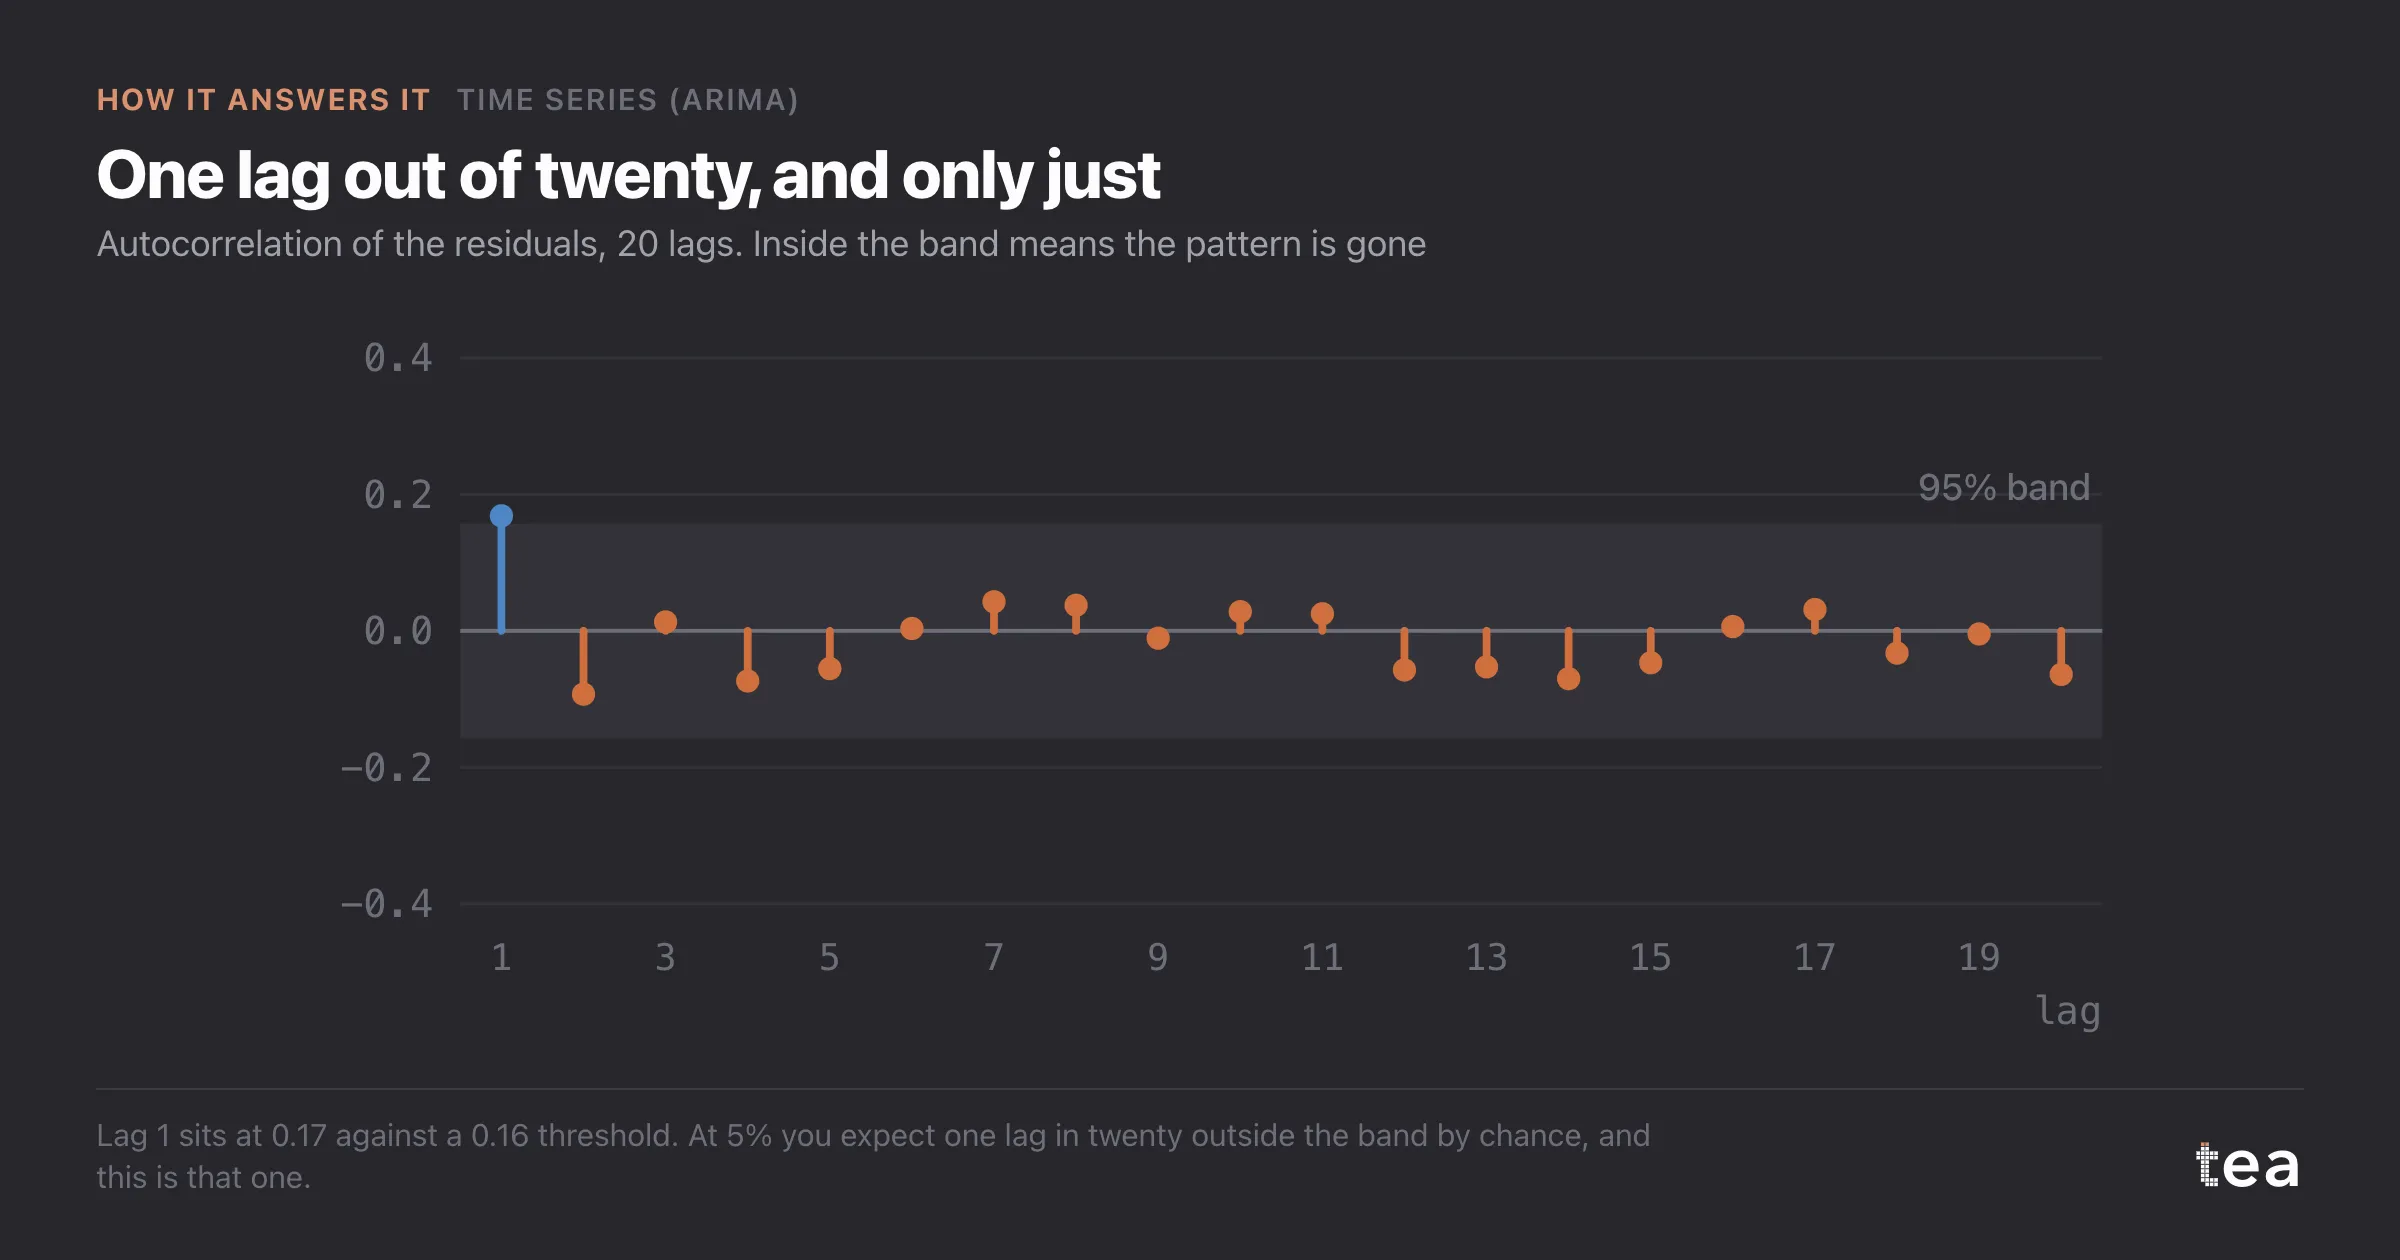
Il grafico è l’output reale di Serie storiche (ARIMA) in TEA, eseguita su un file di esempio che chiunque può scaricare.
tea, il prodotto
Il tuo file, questa domanda
Quindici analisi su un CSV di dati settimanali, con intervalli e diagnostica in vista, e una frase chiara quando i dati non possono rispondere. Gratis durante la beta, su invito.
Chiedi un posto nella beta→tea, il prodotto
Quindici analisi econometriche sul tuo CSV: Serie storiche (ARIMA), curve di saturazione, elasticità, allocazione del budget. Intervalli e diagnostica in vista, e una frase chiara quando il file non può rispondere.
Gratis durante la beta, su invito.
Chiedi un posto nella beta →Ti è piaciuto? Eseguilo sui tuoi dati.
tea esegue Serie storiche (ARIMA) e altre quattordici analisi su qualsiasi CSV settimanale, in pochi minuti. Gratis durante la beta, su invito.