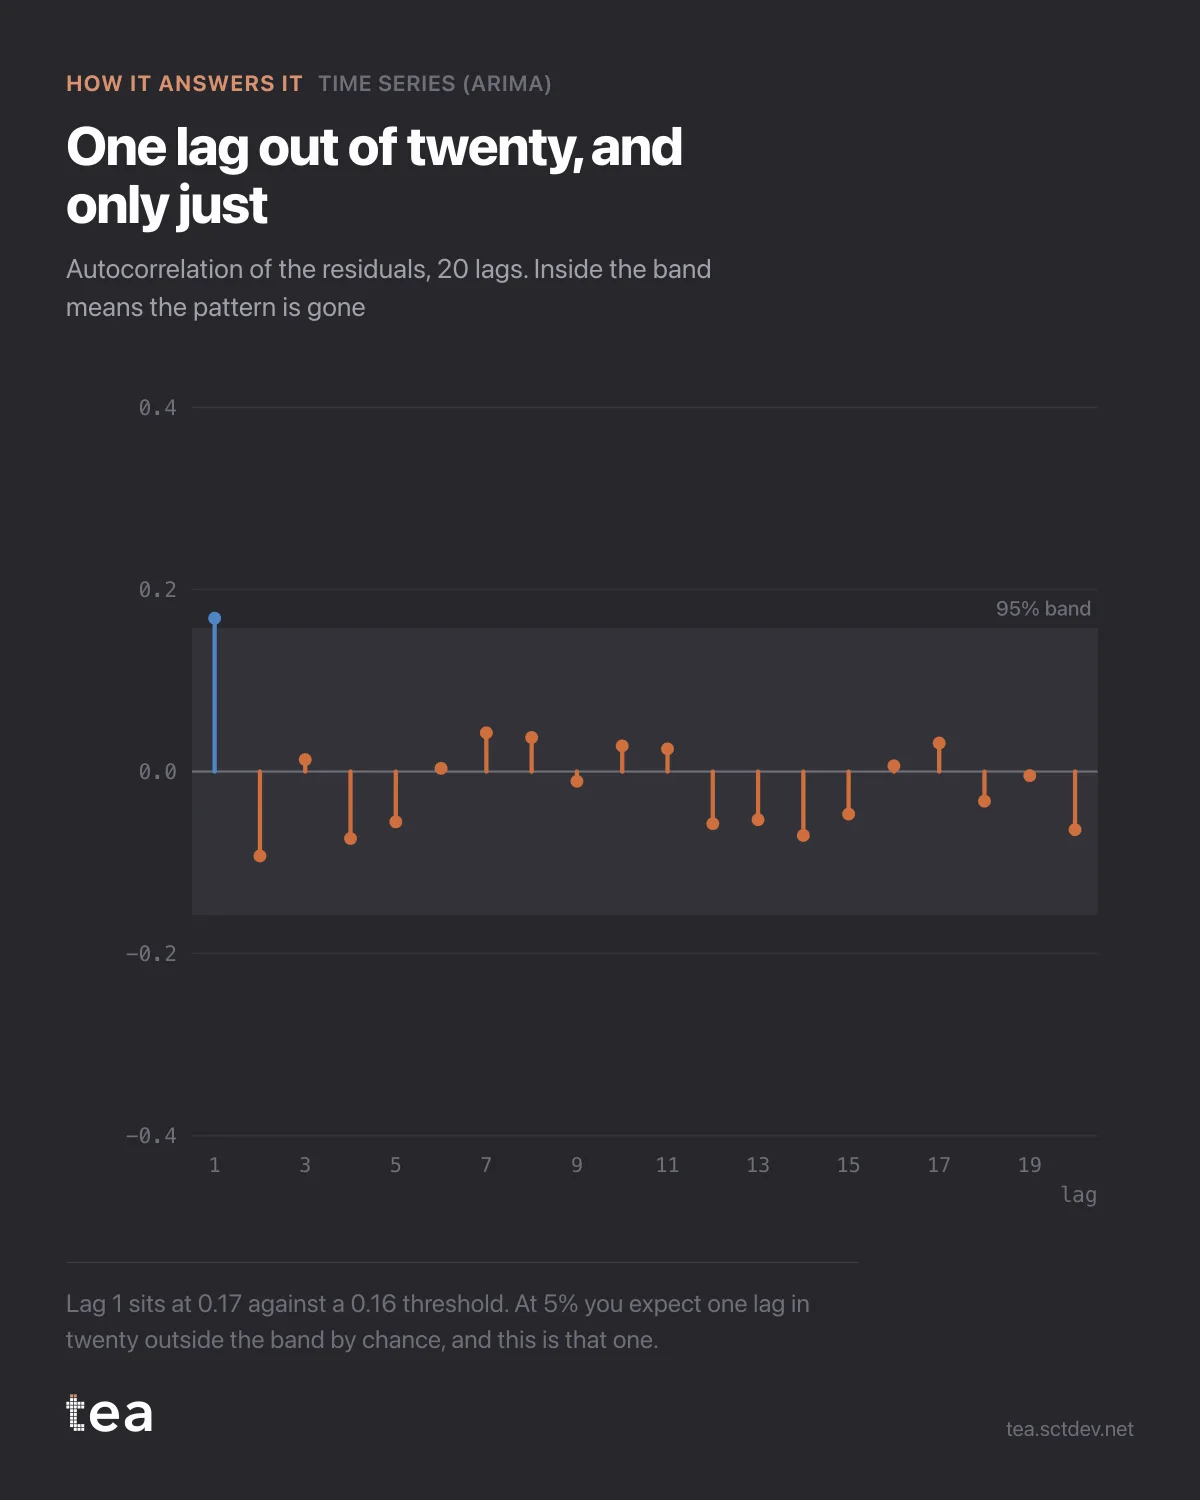
Questo è il grafico che ti dice se una previsione è finita, e quasi nessuno lo guarda.
È l’autocorrelazione dei residui: quello che il modello non è riuscito a spiegare, controllato per vedere se ha ancora una forma. Venti lag, e una banda che segna dove starebbe il puro rumore casuale.
La logica è semplice. Se gli avanzi portano ancora uno schema, il modello non ha finito di mangiare. Un picco al lag 52 su dati settimanali vuol dire che una stagionalità annuale è rimasta fuori. Un decadimento lento sui primi lag vuol dire che il termine di inerzia è troppo debole. In entrambi i casi c’è segnale caduto per terra, e il suo posto è nella previsione, non nell’errore.
Qui un lag su venti supera la linea. Il lag 1 è a 0,17 contro una soglia di 0,16.
Ora la parte che vale la pena dire ad alta voce, perché è lì che i report di solito diventano disonesti, in un senso o nell’altro.
Con una banda al 95% ti aspetti che un lag su venti la superi per puro caso. È quello che la banda significa. Un solo sforamento marginale al primo lag non è la prova di un problema, e non è nemmeno qualcosa da nascondere. È il costo atteso di fare venti test in una volta.
A cambiare il verdetto sarebbe uno schema: diversi lag fuori, oppure uno solo molto ampio in una posizione stagionale, oppure lo stesso lag fuori in specificazioni diverse. Qui non c’è niente di tutto questo.
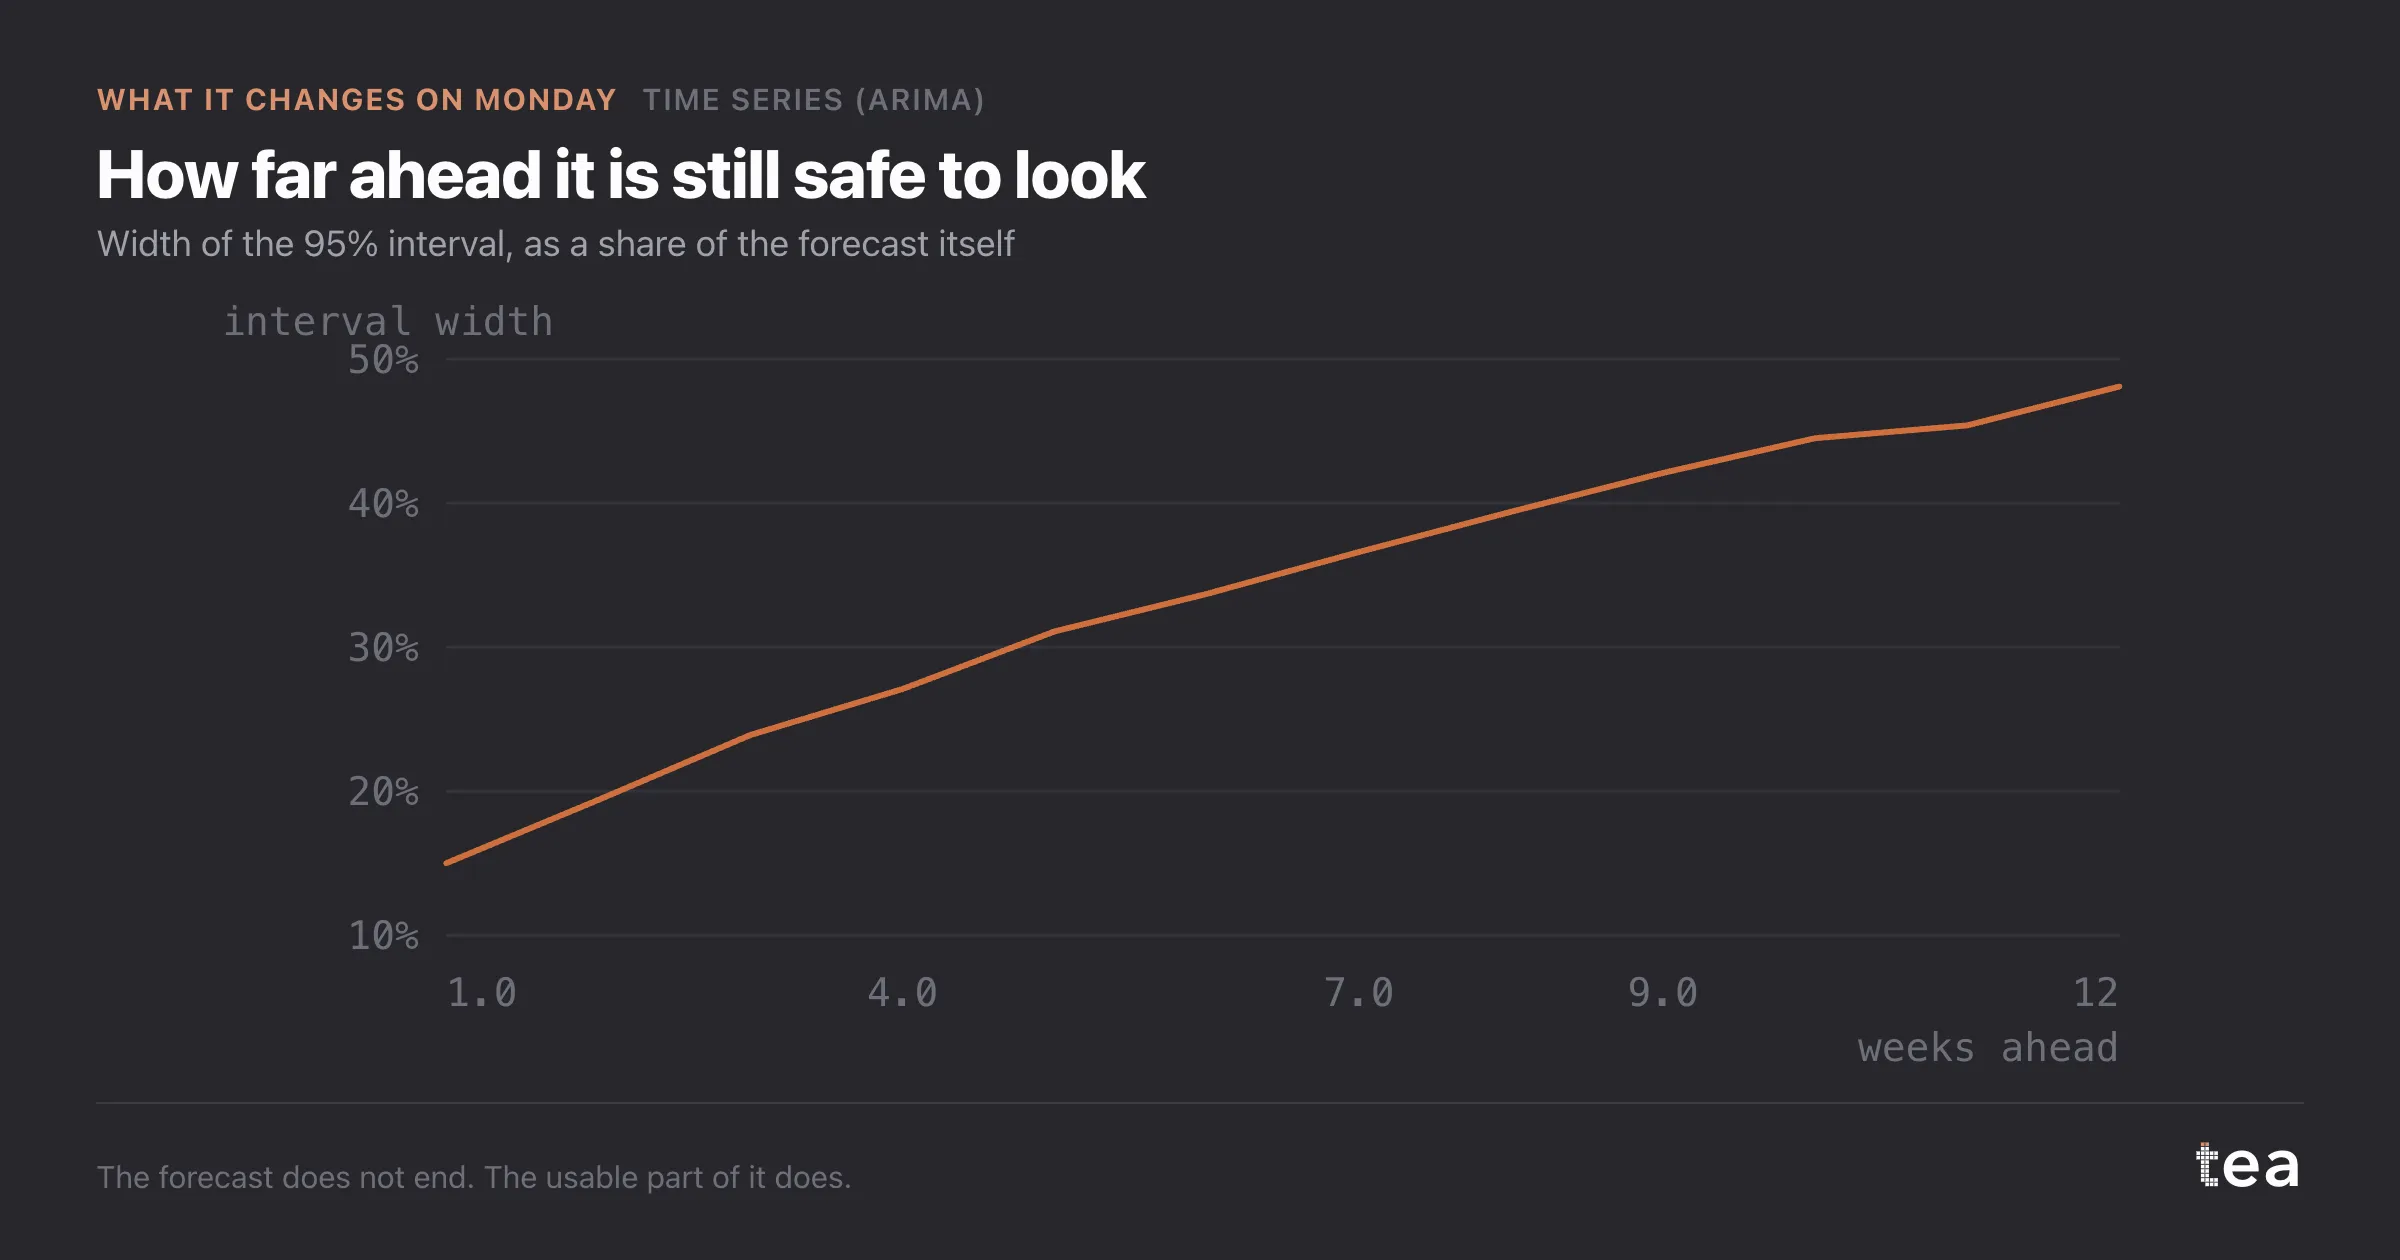
Quindi i residui sono abbastanza vicini al rumore da potersi fidare dell’intervallo, ed è proprio questo lo scopo dell’esercizio. La banda di confidenza della previsione viene calcolata come se i residui si comportassero bene. Se non è così, la banda è troppo stretta, e una banda troppo stretta è peggio di nessuna banda, perché invita a una decisione che i dati non possono sostenere.
È la parte della previsione che non sta in un titolo. Un numero è facile. Un numero che puoi difendere richiede altri quattro grafici, e questo è uno di quelli.
TEA esegue la diagnostica dei residui insieme alla stima e la mostra accanto alla previsione, non su richiesta, perché una previsione senza diagnostica è un’opinione con la virgola.
Se da questo post vuoi portarti via un’abitudine, prendi questa. Quando qualcuno ti consegna una previsione, chiedi com’è fatto il grafico dei residui. Se la risposta è un’alzata di spalle, l’intervallo di quella previsione è decorazione, e l’intervallo è proprio la parte su cui stavi per prendere una decisione.
È anche il controllo più economico di tutto il processo. La stima è già stata calcolata, i residui esistono già, e il test è venti numeri confrontati con una linea. Se viene saltato non è per il costo: è perché nessuno lo chiede.
Il grafico è l’output reale di Serie storiche (ARIMA) in TEA.
tea, il prodotto
Il tuo file, questa domanda
Quindici analisi su un CSV di dati settimanali, con intervalli e diagnostica in vista, e una frase chiara quando i dati non possono rispondere. Gratis durante la beta, su invito.
Chiedi un posto nella beta→tea, il prodotto
Quindici analisi econometriche sul tuo CSV: Serie storiche (ARIMA), curve di saturazione, elasticità, allocazione del budget. Intervalli e diagnostica in vista, e una frase chiara quando il file non può rispondere.
Gratis durante la beta, su invito.
Chiedi un posto nella beta →Ti è piaciuto? Eseguilo sui tuoi dati.
tea esegue Serie storiche (ARIMA) e altre quattordici analisi su qualsiasi CSV settimanale, in pochi minuti. Gratis durante la beta, su invito.