ea

Analisi/Storia della pianificazione/Serie storiche (ARIMA)

Una previsione vale quanto la sua banda.

Serie storiche stima modelli ARIMA scelti sui tuoi dati e prevede con un intervallo attorno alla linea. La linea dice dove sta andando la serie. La banda dice quanto fidarsi.

Risponde a Cosa viene dopo, e quanto possiamo esserne sicuri? Serve Una data e un KPI, 50 periodi o più Restituisce Ordine del modello, AIC, previsione a 12, banda al 95%

Dodici settimane di domanda, con la banda che fissa le scorte

cartoni spediti a settimana, 2026
  • Osservato
  • Previsione
  • Intervallo al 95%
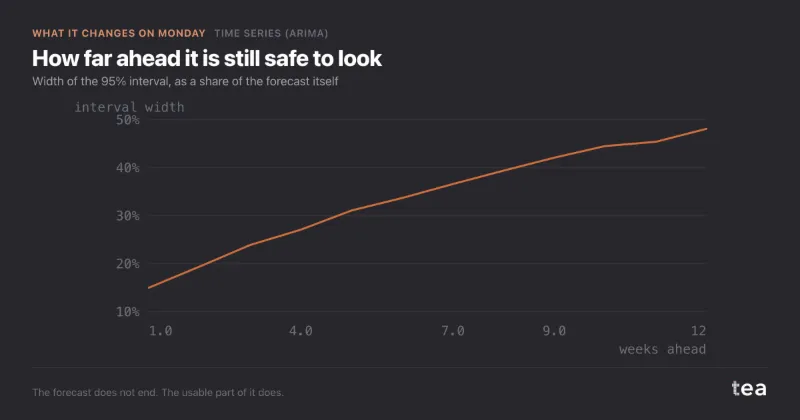
Intervallo la settimana dopo±7%che si allarga a ±15% alla dodicesima
Settimane in cui la banda ha tenuto94%293 su 312 in un anno di backtest
Scorta di sicurezza1,9 settimaneda 3, circa €450k liberati

Un distributore di panificati surgelati tra Paesi Bassi e Fiandre, dal primo esempio qui sotto. Un caso composito: il tuo file sceglie il suo modello e disegna la sua banda.

01

A cosa serve

Quasi tutte le serie commerciali ricordano sé stesse: una buona settimana tende a seguire una buona settimana, e l’anno si ripete. ARIMA legge quella memoria e la trasforma in una forchetta, invece che in una sola linea senza spessore.

Dimensionare scorte e personale su una forchetta

Un ordine di riassortimento o un turno sono una scommessa contro il bordo alto della domanda, non contro il suo centro. È sulla banda che va dimensionato l’ordine, una volta dimostrato che regge.

Sapere fin dove guardare avanti

La banda si allarga man mano che l’orizzonte cresce. Dove diventa più larga di quanto la decisione possa tollerare, la previsione ha smesso di informare e ha cominciato a decorare.

Lasciare che siano i dati a scegliere il modello

Trend, stagionalità e slancio di breve periodo si stimano invece di darli per scontati. La ricerca confronta le specifiche candidate sul tuo file e tiene quella con il punteggio migliore.

02

Come si legge

Cinque numeri, la previsione con la sua banda e ciò che il modello ha mancato. Il blocco qui sotto è il campione delle installazioni di un’app che chiunque può scaricare, 155 settimane, eseguito con l’opzione stagionale attiva a 52. Leggi i numeri in quest’ordine, poi i residui.

Installazioni settimanali
Dove si sta andando -0,8%1 Metodo statistico SARIMAX2 Parametri (p,d,q) (1,1,3)3 Punteggio del modello (AIC) 817,54 Complessità (BIC) 830,35

Accuratezza e previsione

Approfondimento sui residui

  1. Dove si sta andando. La media delle dodici settimane previste contro l’ultima settimana osservata: −0,8%, che la pagina definisce sostanzialmente piatto. È il primo numero della pagina, e riguarda solo la linea. La banda arriva con il grafico.
  2. Il metodo. ARIMA, oppure SARIMAX quando l’opzione stagionale era attiva e un ordine stagionale ha vinto la ricerca. Qui è andata così, quindi la previsione ripete il ciclo di 52 settimane che ha trovato invece di tirarci una retta attraverso.
  3. L’ordine. Un termine autoregressivo, una differenza per togliere il livello che deriva, tre termini a media mobile. La metà stagionale dell’ordine si sceglie nella stessa ricerca e si vede nella forma della previsione.
  4. L’AIC. Il punteggio che ha scelto questo modello tra i candidati provati: l’adattamento, meno una penalità per ogni parametro. 817,5 da solo non significa niente. Serve solo a mettere in classifica modelli stimati sulla stessa serie.
  5. Il BIC. La stessa idea con una penalità più pesante per parametro, mostrata accanto per confronto. La ricerca ordina i candidati per AIC, e nessuno dei due numeri dice se la previsione reggerà.

03

Dove si colloca nella data story

Serie storiche è il secondo passo della Storia della pianificazione, dopo la baseline. Holt-Winters dà per scontata la forma della serie; ARIMA la stima, e dice fin dove è ancora prudente guardare avanti.

Al passo successivo porti il modello stimato e i suoi intervalli di previsione. Stagionalità dà poi un nome ai picchi che il modello sta stimando, e Simulazione di scenari piega il piano con le decisioni che stai valutando.

Un effetto dei media che arriva settimane dopo, per ARIMA, ha l’aspetto dell’autocorrelazione. Quando la domanda è quella, Lag e carryover lo misura direttamente.

Storia della pianificazione

  1. Previsione della baseline

    La traiettoria senza alcun intervento, l'unica baseline onesta per un piano.

  2. Serie storiche (ARIMA) questa pagina

    Auto-ARIMA sceglie la specifica e argomenta entrambi i lati della scelta, poi fa la previsione con gli intervalli.

    Porta avanti: il modello stimato e i suoi intervalli di previsione

  3. Stagionalità e impatto degli eventi

    Il calendario e gli eventi una tantum, così il prossimo marzo non viene pianificato per sbaglio sul marzo scorso.

  4. Simulazione di scenari

    Il venti per cento di media in meno, un aumento di prezzo, un lancio rimandato. Il piano, in ciascuno di questi casi.

04

Dove di solito inganna

ARIMA sbaglia di rado la propria aritmetica. Viene letto male ai due estremi: cosa entra, e fin dove si spinge la risposta.

La linea citata senza la banda

La linea di previsione è solo la lettura più probabile di una forchetta. Citata da sola trasforma una forchetta in una promessa, e la promessa è il numero che a gennaio tutti ripetono.

La previsione è sempre disegnata con il suo intervallo al 95%, ombreggiato attorno alla linea.

Un orizzonte più lungo della storia

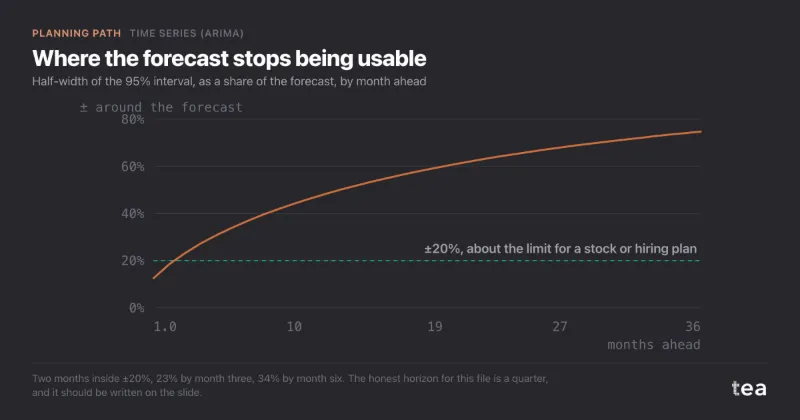
Ogni passo in avanti eredita l’errore del passo prima, e una pendenza incerta moltiplicata per molti periodi diventa un livello molto incerto. Trentasei mesi da ventisei sono un ventaglio, non una previsione. Secondo esempio qui sotto.

tea prevede dodici periodi avanti e non di più. Una visione a tre anni è un insieme di ipotesi, e il suo posto è in Simulazione di scenari, dichiarata come tale.

Residui che hanno ancora una forma

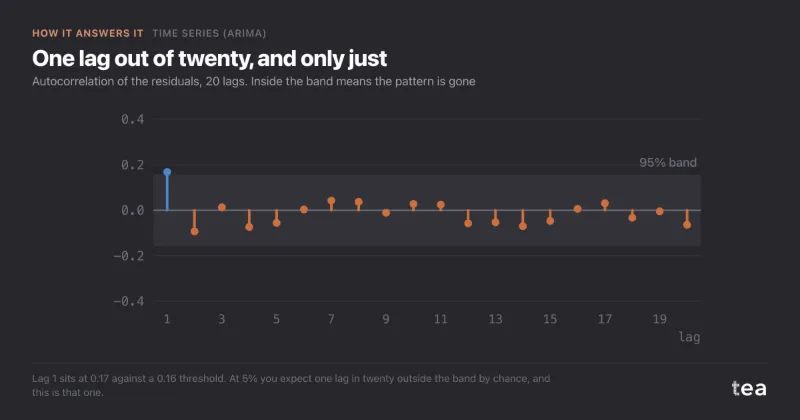
La banda si calcola come se ciò che il modello ha mancato fosse rumore. Se gli errori arrivano a raffiche, o si ripetono nello stesso punto dell’anno, la banda è più stretta di quanto dovrebbe.

Leggi il grafico dei residui sotto ogni previsione prima della banda: serie dello stesso segno, o una forma che torna ogni anno, vogliono dire che il modello ha lasciato qualcosa per terra.

Un modello che vince sullo storico ed esplode in avanti

L’AIC mette in classifica l’adattamento sulla storia, e non dice niente di cosa fa un modello quando deve camminare in avanti. Una specifica con un termine instabile può vincere il confronto e proiettare numeri che la serie non ha mai nemmeno sfiorato.

La ricerca automatica scarta ogni candidato la cui previsione a dodici periodi esce dall’intervallo della storia, e un modello scelto a mano che lo fa viene segnalato nelle note sopra il risultato.

Troppo corta per scegliere gli ordini

Con poca storia, confrontare i candidati premia soprattutto quello che insegue il rumore. L’ordine scelto descrive allora ciò che è già successo, non come si comporta la serie.

L’esplorazione del file segnala come povero un file con meno di 50 periodi, e la ricerca salta ogni candidato che ha troppe poche osservazioni per i parametri che stima.

Una stagione vista due volte, o mai chiesta

Un termine annuale costa parametri che due anni di dati non possono pagare, e una stagionalità reale che non viene mai offerta al modello finisce nei residui.

Il passo di diagnostica cerca un andamento che si ripete e suggerisce la componente stagionale con il suo periodo. La scelta resta tua: se la attivi, la ricerca confronta anche gli ordini stagionali.

05

Due esempi

Un file in cui la banda ha cambiato una regola sulle scorte, uno in cui la banda ha detto che alla domanda non si poteva rispondere. Sono risultati utili entrambi.

Aiuta

Scorta di sicurezza dimensionata sull’intervallo

Un distributore foodservice di panificati surgelati spedisce circa 10.800 cartoni a settimana, con un costo di giacenza di circa €38 a cartone. Ordinava sulla stessa settimana dell’anno prima più il 6%, e teneva tre settimane di scorta di sicurezza perché del più 6% non si fidava nessuno.

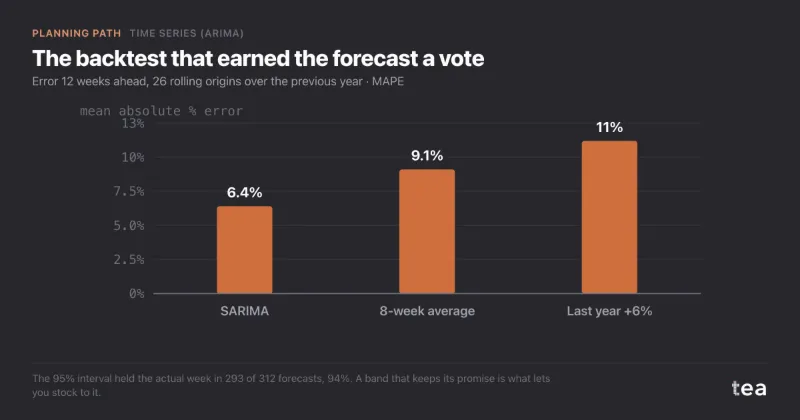
Su 182 settimane l’auto-ARIMA ha scelto un modello stagionale su un ciclo di 52 settimane, e i residui hanno superato il test: p di Ljung-Box 0,38. La banda andava da ±7% la settimana dopo a ±15% alla dodicesima. Rigiocato 26 volte sull’anno precedente, il modello sbagliava del 6,4% a dodici settimane, e la banda ha contenuto la settimana reale 293 volte su 312. Dimensionata sulla banda, la scorta di sicurezza è scesa a 1,9 settimane: circa €450k di capitale circolante.

Leggi il caso completo

Il backtest che ha dato diritto di voto alla previsione

errore a dodici settimane, 26 origini mobili

Errore assoluto medio. L’intervallo al 95% ha contenuto la settimana reale nel 94% delle previsioni, ed è questo che permette di dimensionarci le scorte.
Non aiuta

Trentasei mesi da ventisei

Un abbonamento di cibo per animali in Spagna, lanciato ad agosto 2024 e oggi a circa 18.400 ordini al mese, voleva una previsione mensile fino a settembre 2029 per un round di finanziamento. Il file aveva 26 righe mensili e due dicembre.

L’auto-ARIMA ha scartato le specifiche stagionali, e i residui erano puliti. La risposta era la banda: ±12% il mese dopo, ±34% al sesto mese, ±75% al trentaseiesimo, dove i 34.600 ordini centrali stavano tra 8.700 e 60.500. L’orizzonte onesto era un trimestre. La visione a tre anni è diventata tre scenari, dichiarati come giudizio.

Leggi il caso completo

Dove la previsione smette di essere utilizzabile

semiampiezza della banda al 95%, per mese avanti

Due mesi entro ±20%, 23% al terzo mese, 34% al sesto. L’orizzonte va scritto sulla slide.

06

Cosa aggiungono i grafici ai numeri

Un ordine di modello e un AIC dicono a uno statistico cosa è stato stimato. I grafici dicono a un planner se agire di conseguenza: quanto bene è stato disegnato il passato, cosa è rimasto fuori, e quanto è largo il futuro.

Accuratezza e previsione

reale, adattamento del modello, previsione, banda al 95%

Risponde a: quanto si apre la banda, e se l’adattamento segue la storia. Sul campione delle installazioni la banda è circa ±6% nella prima settimana e ±12% alla dodicesima. È il grafico da citare, con la linea e la banda nella stessa frase.

Approfondimento sui residui

reale meno previsto, settimana per settimana

Risponde a: se ciò che il modello ha mancato è solo rumore. Non su questo file. Due picchi sono l’avvio del modello: la prima settimana, che non può prevedere, e la prima settimana del secondo anno, dove comincia il termine stagionale. Nel secondo anno, poi, gli errori oscillano di diverse migliaia di installazioni da una settimana all’altra. Un test di Ljung-Box su questi residui, che tea calcola a ogni stima, esce sotto 0,001: la banda qui sopra è più stretta di quanto dovrebbe.

Andamento stagionale: effettivo vs trend

la storia contro la sua media a 52 settimane
  • Reale
  • Trend, media mobile a 52 settimane

Risponde a: quanta parte del movimento è l’anno e quanta è crescita. La media a 52 settimane spiana la stagionalità e lascia il livello sottostante. La distanza tra il grigio e la linea, settimana per settimana, è ciò che si chiede al termine stagionale di ripetere l’anno prossimo.

tea, il prodotto

Prevedi con la banda, non solo con la linea

Un CSV con una data e un numero. Il modello scelto sui tuoi dati, una previsione a dodici periodi con la sua banda al 95% e i residui che dicono se fidarsi. Gratis durante la beta, su invito.

Chiedi un posto nella beta

tea, il prodotto

Quindici analisi econometriche sul tuo CSV: Serie storiche (ARIMA), curve di saturazione, elasticità, allocazione del budget. Con le diagnostiche in vista, e una frase chiara quando il file non può rispondere.

Gratis durante la beta, su invito.

Chiedi un posto nella beta →

Ora eseguila sui tuoi dati.

tea esegue Serie storiche (ARIMA) e altre quattordici analisi su qualsiasi CSV settimanale, in pochi minuti. Gratis durante la beta, su invito.

Entra nella beta