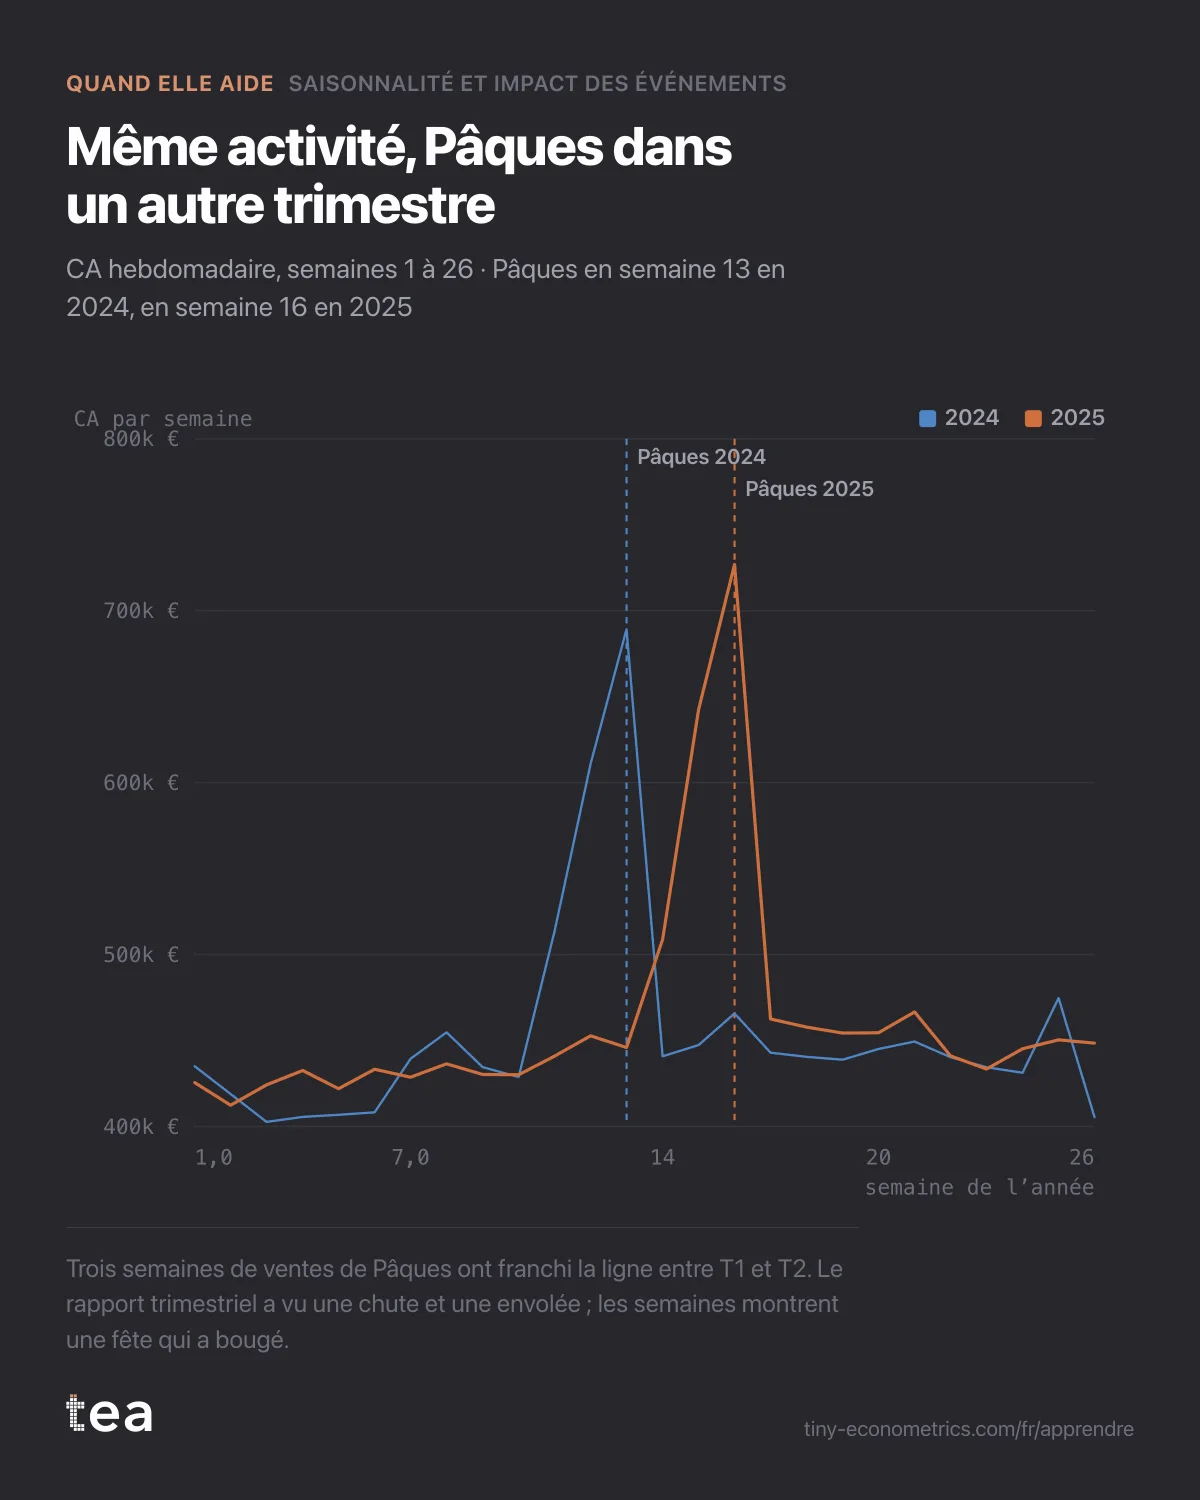
Marque italienne de confiserie, 182 semaines de chiffre d’affaires, qui voulait savoir si un nouvel emballage avait causé une baisse de 7 % au T1.
Un cas composite, construit à partir du genre de fichier que nous voyons presque chaque semaine. Une marque italienne de confiserie, œufs en chocolat et colomba au printemps, biscuits le reste de l’année, environ 22 M€ de chiffre d’affaires en grande distribution.
En janvier 2025, la gamme est passée à un nouvel emballage. En avril sont arrivés les chiffres du T1, et le directeur commercial a écrit : « Le T1 est en baisse de 7 % sur l’an dernier. Est-ce le nouvel emballage ? Faut-il revenir en arrière ? »
Revenir en arrière avait un prix. La réimpression et le réétiquetage de l’ancien design avaient été chiffrés à environ 180 000 €, et cela aurait pris l’été.
À quoi ressemblait le fichier
182 lignes hebdomadaires, de janvier 2022 à juin 2025. Chiffre d’affaires, un indice de prix moyen, la distribution valeur et un indicateur pour les semaines de mise en avant dans le prospectus de l’enseigne. Prix et distribution étaient stables de part et d’autre du changement d’emballage. Rien dans le fichier ne disait « Pâques ».
C’est là le piège. Le dimanche de Pâques est tombé le 17 avril 2022, le 9 avril 2023, le 31 mars 2024 et le 20 avril 2025. En 2024, tout le commerce de Pâques, les deux semaines précédentes et la semaine elle-même, tombait dans le T1. En 2025, les trois semaines tombaient dans le T2.
Pour une marque qui vend des œufs en chocolat, ces trois semaines sont les plus grosses du printemps. Les déplacer d’un trimestre à l’autre fait bouger les chiffres trimestriels plus que n’importe quel emballage.
Ce qu’a fait l’analyse
Saisonnalité et impact des événements sépare le calendrier régulier des événements datés. Le calendrier régulier, c’est la forme que partagent toutes les années : le printemps lent, le creux de l’été, la remontée de l’automne. Les événements datés sont ceux qui bougent. Pâques entre dans le modèle comme une variable indicatrice d’événement, une colonne qui vaut 1 pendant les trois semaines de Pâques de chaque année, à leurs dates réelles, et 0 partout ailleurs.
Comme Pâques est tombé une semaine différente chacune des quatre années, le modèle peut distinguer la fête de la semaine de l’année. Si Pâques tombait toujours en semaine 15, les deux seraient la même colonne et rien ne pourrait les séparer. Ici, les dates se promènent sur 21 jours, et c’est précisément cette errance qui identifie l’effet.
L’estimation : les trois semaines de Pâques tournent 38 % au-dessus d’une semaine ordinaire de la même saison, avec un intervalle à 95 % de 31 % à 45 %. La tendance sous-jacente a été maintenue fixe depuis la première étape du Récit de découverte, comme dans le cas de l’abonnement, pour que la fête ne puisse pas lui emprunter de croissance.
L’histoire trimestrielle, racontée à nouveau
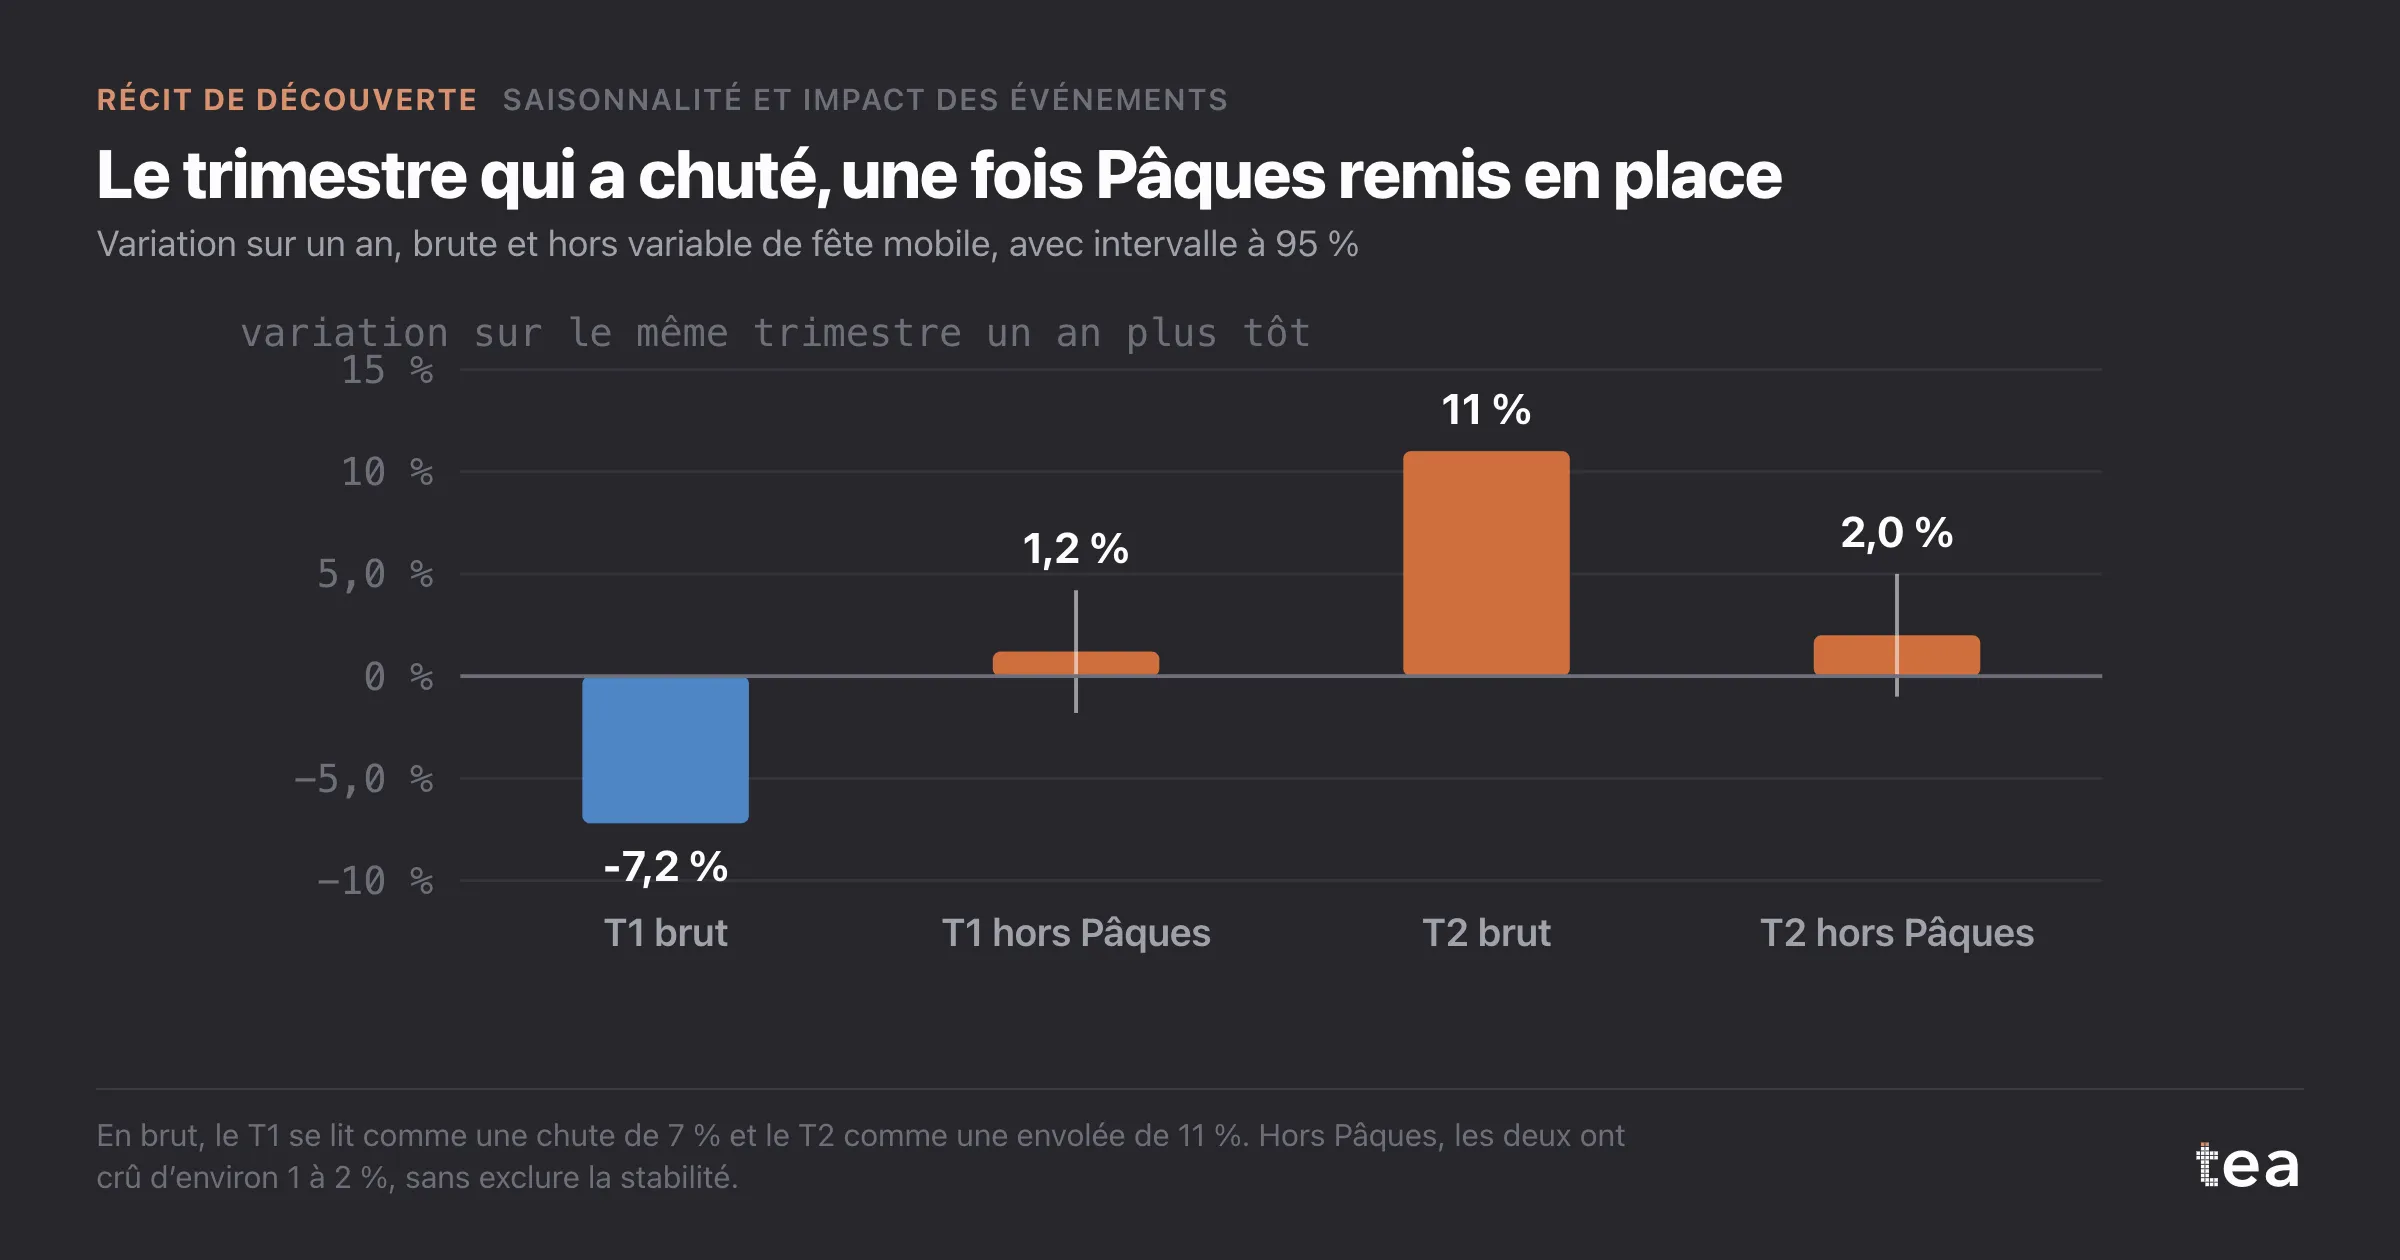
Avec Pâques retiré des deux années et la comparaison refaite sur ce qui reste :
- T1 2025 contre T1 2024 : −7,2 % brut, +1,2 % hors Pâques, intervalle de −1,8 % à +4,2 % ;
- T2 2025 contre T2 2024 : +11,0 % brut, +2,0 % hors Pâques, intervalle de −1,0 % à +5,0 %.
La baisse du T1, c’était Pâques qui quittait le trimestre. L’envolée du T2, sur laquelle personne n’avait encore posé de question, c’était Pâques qui arrivait. Sous les deux, l’activité a progressé de un à deux pour cent à chaque trimestre, et aucun des deux intervalles n’exclut la stabilité.
Ce dernier point a été dit à voix haute, parce qu’il vaut dans les deux sens. L’analyse ne montre pas que le nouvel emballage a fonctionné. Elle montre que les données ne contiennent aucune preuve de son échec, et que la baisse de 7 % n’a jamais été à mettre sur son compte.
La décision qu’elle a changée
Le retour en arrière a été abandonné et les 180 000 € sont restés dans le budget.
Deux changements plus modestes ont suivi. Le modèle de reporting trimestriel porte désormais une ligne « corrigée de Pâques » à côté de la ligne brute, pour que la comparaison de l’an prochain entre un Pâques précoce, le 5 avril 2026, et un Pâques tardif ne soit pas lue en brut. Et la discussion sur les primes du T2, qui avait commencé sur la foi des +11 %, s’est tenue sur les +2 %.
La même mécanique s’applique à tout ce qui bouge dans le calendrier : le ramadan, le Nouvel An chinois, le Black Friday face au début de décembre, un jour férié qui tombe un lundi une année et un jeudi la suivante. Toute comparaison de périodes fixes à travers des événements mobiles est une comparaison des événements, pas de l’activité.
La leçon
Avant de lire un chiffre d’une année sur l’autre, listez les événements datés qui ont changé de position entre les deux périodes et mettez-les dans le fichier, chacun dans sa propre colonne. Un trimestre est une frontière comptable. Vos clients ne savent pas où elle passe.
tea, le produit
Votre fichier, cette question
Quinze analyses sur un CSV de données hebdomadaires, avec les intervalles et les diagnostics sous les yeux, et une phrase claire quand les données ne peuvent pas répondre. Gratuit pendant la bêta, sur invitation.
Demander une place dans la bêta→tea, le produit
Quinze analyses économétriques sur votre propre CSV : Saisonnalité et impact des événements, courbes de saturation, élasticités, allocation budgétaire. Les intervalles et les diagnostics sous les yeux, et une phrase claire quand le fichier ne peut pas répondre.
Gratuit pendant la bêta, sur invitation.
Demander une place dans la bêta →Cet article vous a plu ? Lancez l’analyse sur vos propres données.
TEA lance Saisonnalité et impact des événements et quatorze autres analyses sur n’importe quel CSV hebdomadaire, en quelques minutes. Gratuit pendant la bêta, sur invitation.
Le Récit de découverte
- Tendance et rupture structurelle : pourquoi une seule droite ment
- Croissance des abonnés : le marketing, ou une pente déjà là
- Pâques et comparaisons annuelles : le trimestre qui n’a pas chuté
- TV et search de marque colinéaires : quand la régression échoue
- Un pic de ventes attribué aux influenceurs, décomposé par levier
- Quel chiffre d’affaires sans marketing ? L’année contrefactuelle (parution le 22 octobre 2026)
- Base vs incrémental après un lancement, sans base dans le fichier (parution le 27 octobre 2026)