Una linea di trend si adatta a qualsiasi cosa. Ed è proprio questo il problema delle linee di trend.
Tracciane una su una passeggiata aleatoria e ottieni una pendenza, un R² e una storia. La pendenza è vera, nel senso che l’aritmetica è corretta. Non è vera nel senso che il prossimo anno la seguirà.
Quindi, prima che la pendenza entri in un piano, fai alla serie una sola domanda: quello che la linea non ha colto è solo rumore, o è la forma vera dei dati?
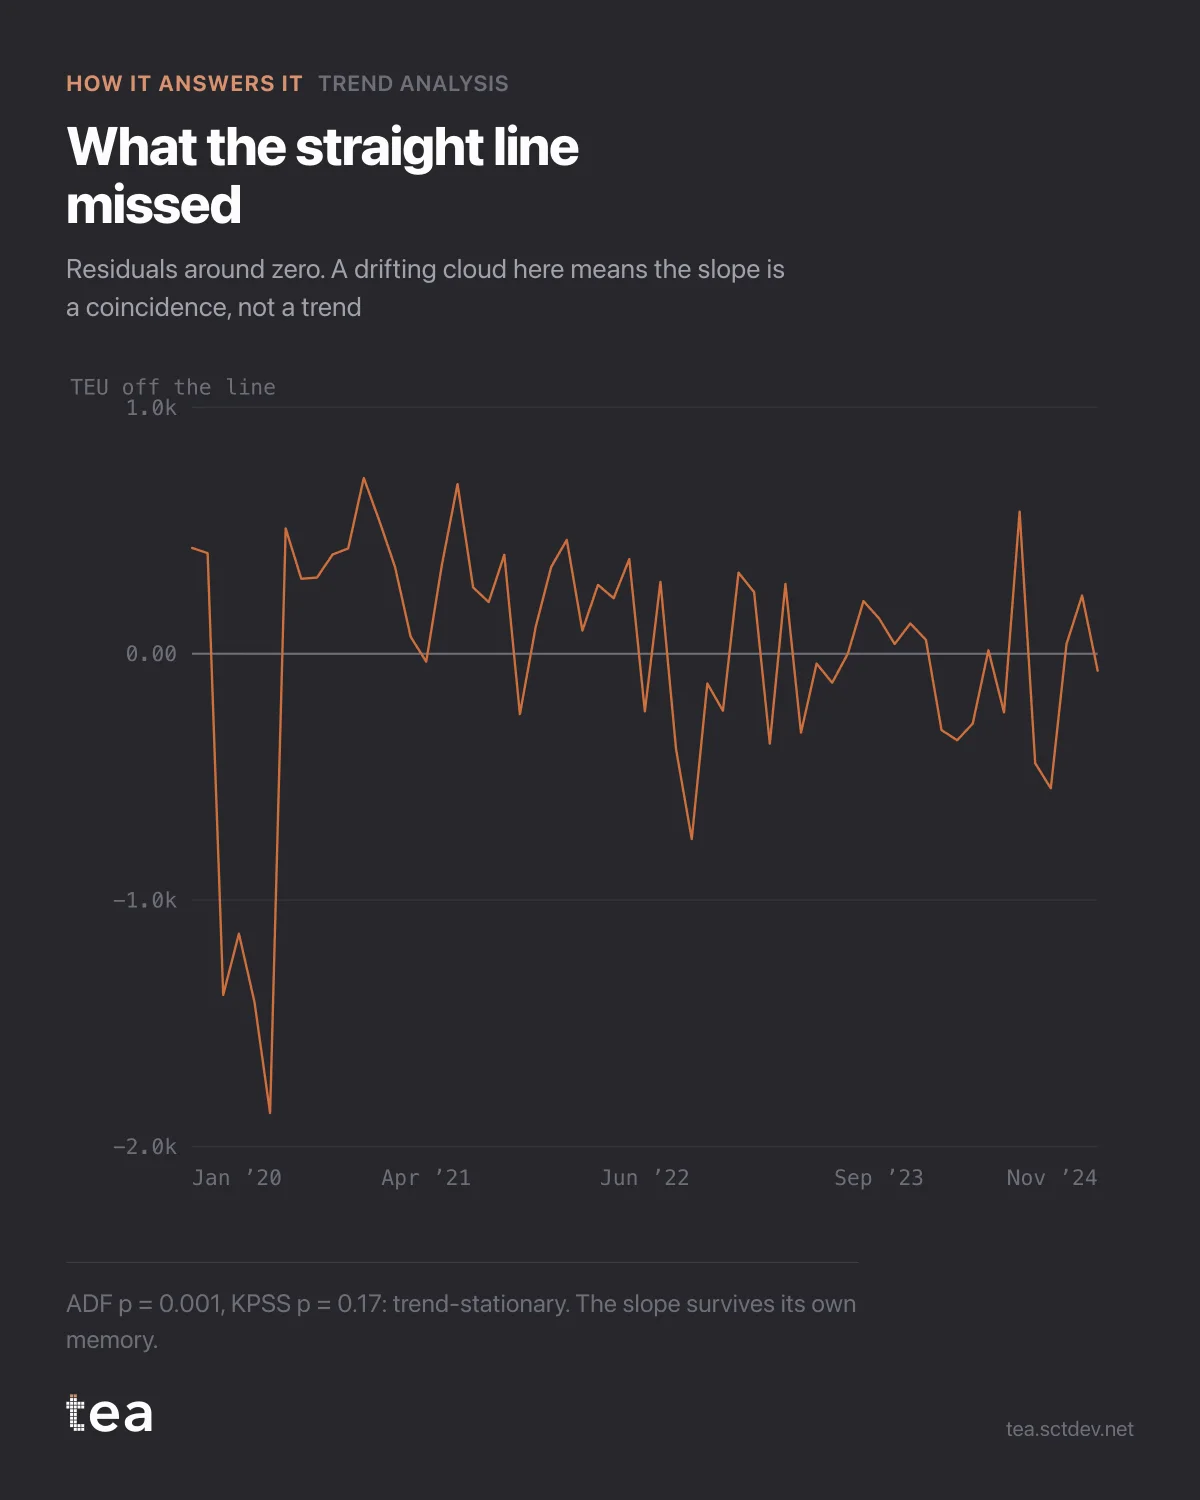
Il grafico mostra i residui. Lo stesso adattamento di tre settimane fa, con la linea sottratta. Quello che vuoi vedere è una nuvola intorno allo zero, senza memoria di sé. Quello che non vuoi vedere è un’onda lenta, in cui un mese sopra la linea è seguito da altri tre sopra la linea: è una serie che si porta dietro il proprio slancio, e una retta è lo strumento sbagliato per descriverla.
A decidere sono due test, e per costruzione partono da ipotesi opposte.
ADF p = 0,001. L’ipotesi nulla è una radice unitaria, cioè una serie senza un livello fisso, che vaga dovunque l’abbia lasciata l’ultimo shock. A 0,001 quell’ipotesi è respinta.
KPSS p = 0,17. L’ipotesi nulla è l’opposto: la serie è stazionaria intorno al suo trend. A 0,17 quell’ipotesi regge.
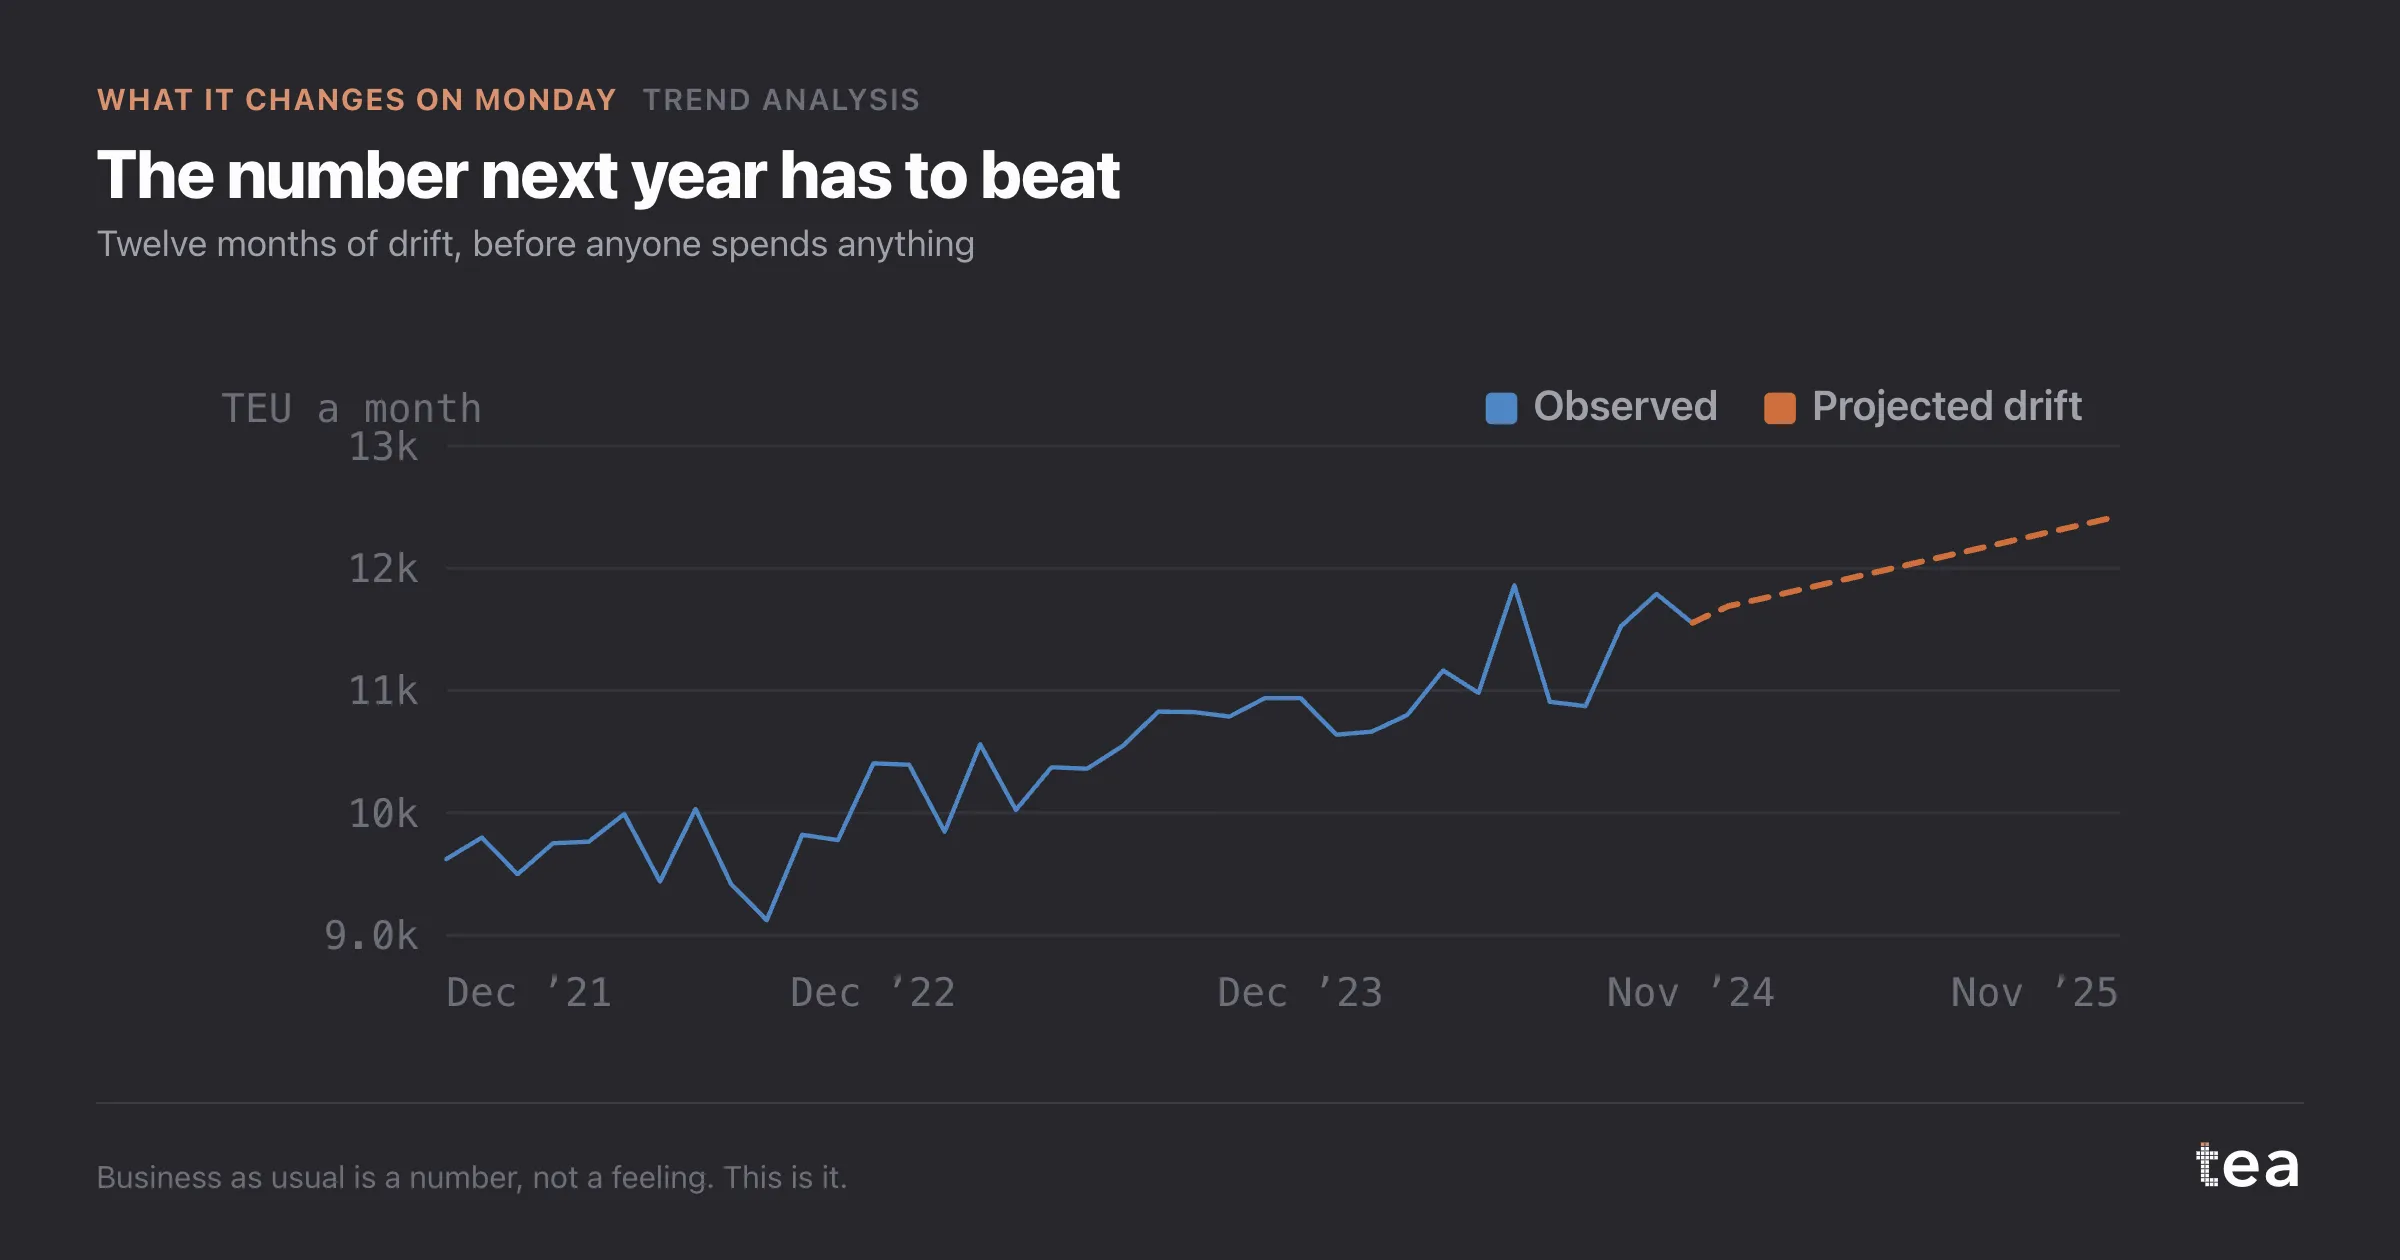
Tutti e due indicano la stessa direzione, ed è l’unica combinazione su cui valga la pena agire. Il verdetto è stazionaria intorno al trend: questa serie ha un livello a cui torna, e quel livello si muove in linea retta. La pendenza sopravvive alla propria memoria.
Esegui gli stessi due test su una passeggiata aleatoria e ottieni la coppia opposta, insieme a una pendenza che non avresti mai dovuto citare. È la differenza tra un trend e una coincidenza durata cinque anni.
Un’altra riga che merita una seconda lettura: qui l’errore standard è HAC, Bartlett con ampiezza di banda n/2, con valori critici fixed-b. Detto in parole semplici, la barra d’errore viene allargata per tenere conto del fatto che i residui sono correlati, perché assumere l’indipendenza su una serie mensile è il modo in cui un p-value diventa teatro.
Un trend non è una linea che si disegna. È un’affermazione che si mette alla prova, e la prova può dire di no.
C’è una ragione pratica per cui questo conta proprio nel marketing. Incrementalità, media mix, attribuzione: tutte misurano una campagna contro un controfattuale, e il controfattuale è quasi sempre una qualche versione di questa linea. Se la linea è stimata su una serie che vaga, ogni euro di contributo misurato a valle eredita quell’errore, e lo eredita in silenzio.
Due test e un errore standard allargato richiedono pochi secondi. Scoprire diciotto mesi dopo che la baseline era una passeggiata aleatoria costa un ciclo di budget.
Il grafico è l’output reale di Analisi del trend in TEA. La diagnostica arriva insieme alla pendenza, non su richiesta.
tea, il prodotto
Il tuo file, questa domanda
Quindici analisi su un CSV di dati settimanali, con intervalli e diagnostica in vista, e una frase chiara quando i dati non possono rispondere. Gratis durante la beta, su invito.
Chiedi un posto nella beta→tea, il prodotto
Quindici analisi econometriche sul tuo CSV: Analisi del trend, curve di saturazione, elasticità, allocazione del budget. Intervalli e diagnostica in vista, e una frase chiara quando il file non può rispondere.
Gratis durante la beta, su invito.
Chiedi un posto nella beta →Ti è piaciuto? Eseguilo sui tuoi dati.
tea esegue Analisi del trend e altre quattordici analisi su qualsiasi CSV settimanale, in pochi minuti. Gratis durante la beta, su invito.