ea

Analysen/Story Planung/Zeitreihe (ARIMA)

Eine Prognose ist nur so gut wie ihr Band.

Die Zeitreihe schätzt ARIMA-Modelle, die auf Ihren Daten gewählt werden, und prognostiziert mit einem Intervall um die Linie. Die Linie sagt, wohin die Reihe läuft. Das Band sagt, wie weit Sie ihr trauen können.

Beantwortet Was kommt als Nächstes, und wie sicher ist das? Braucht Ein Datum und ein KPI, 50 Perioden oder mehr Liefert Modellordnung, AIC, Prognose über 12 Perioden, 95-%-Band

Zwölf Wochen Nachfrage, mit dem Band, das den Bestand bestimmt

gelieferte Kartons pro Woche, 2026
  • Beobachtet
  • Prognose
  • 95-%-Intervall
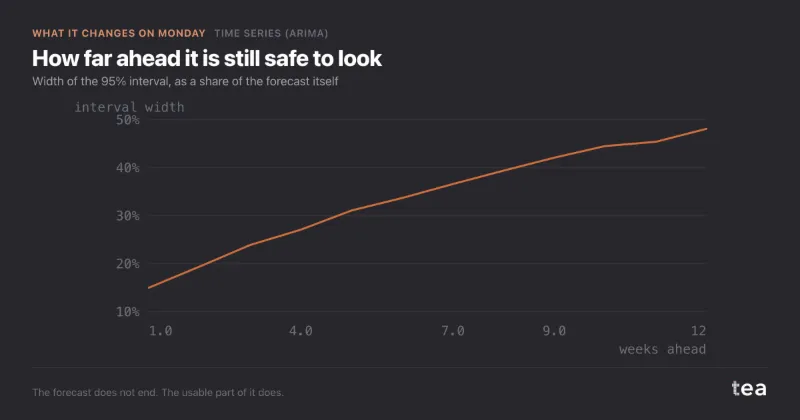
Intervall nächste Woche±7 %bis Woche zwölf auf ±15 % breiter
Wochen, in denen das Band hielt94 %293 von 312 in einem Jahr Backtests
Sicherheitsbestand1,9 Wochenstatt 3, rund 450.000 € frei

Ein Großhändler für Tiefkühlbackwaren in den Niederlanden und Flandern, aus dem ersten Beispiel unten. Ein zusammengesetzter Fall: Ihre Datei wählt ihr eigenes Modell und zeichnet ihr eigenes Band.

01

Wozu sie dient

Die meisten kommerziellen Reihen haben ein Gedächtnis: Auf eine gute Woche folgt meist eine gute Woche, und das Jahr wiederholt sich. ARIMA liest dieses Gedächtnis und macht daraus eine Spanne statt einer einzelnen Linie ohne Breite.

Bestand und Personal auf eine Spanne auslegen

Eine Nachbestellung oder ein Dienstplan ist eine Wette gegen den oberen Rand der Nachfrage, nicht gegen ihre Mitte. Auf das Band sollte die Bestellung ausgelegt sein, sobald gezeigt ist, dass es hält.

Wissen, wie weit Sie vorausschauen können

Das Band wird mit dem Horizont breiter. Wo es breiter wird, als die Entscheidung verträgt, hat die Prognose aufgehört zu informieren und angefangen zu dekorieren.

Die Daten das Modell wählen lassen

Trend, Saisonalität und kurzfristiger Schwung werden geschätzt statt angenommen. Die Suche vergleicht mögliche Spezifikationen auf Ihrer Datei und behält die mit der besten Bewertung.

02

So lesen Sie das Ergebnis

Fünf Zahlen, die Prognose mit ihrem Band und das, was das Modell verfehlt hat. Der Block unten ist das App-Installationen-Beispiel, das jeder herunterladen kann: 155 Wochen, gerechnet mit der saisonalen Option bei 52. Lesen Sie die Zahlen in dieser Reihenfolge, dann die Residuen.

Installationen pro Woche
Wohin das führt −0,8 %1 Statistische Methode SARIMAX2 Parameter (p,d,q) (1,1,3)3 Modellbewertung (AIC) 817,54 Komplexität (BIC) 830,35

Genauigkeit und Prognose

Residuen im Detail

  1. Wohin es führt. Der Durchschnitt der zwölf Prognosewochen gegen die letzte beobachtete Woche: −0,8 %, was die Seite als praktisch unverändert bezeichnet. Es ist die erste Zahl auf der Seite, und sie betrifft nur die Linie. Das Band kommt mit der Grafik.
  2. Die Methode. ARIMA, oder SARIMAX, wenn die saisonale Option aktiv war und eine saisonale Ordnung die Suche gewonnen hat. Hier war das so, also wiederholt die Prognose den gefundenen 52-Wochen-Zyklus, statt eine Gerade hindurchzuziehen.
  3. Die Ordnung. Ein autoregressiver Term, eine Differenz, um das driftende Niveau herauszunehmen, drei Moving-Average-Terme. Die saisonale Hälfte der Ordnung wird in derselben Suche gewählt und zeigt sich in der Form der Prognose.
  4. Das AIC. Der Wert, der dieses Modell unter den geprüften Kandidaten ausgewählt hat: Anpassung minus eine Strafe für jeden Parameter. 817,5 bedeutet für sich nichts. Es ordnet nur Modelle, die auf dieselbe Reihe geschätzt wurden.
  5. Das BIC. Dieselbe Idee mit einer höheren Strafe je Parameter, zum Vergleich daneben gezeigt. Die Suche ordnet die Kandidaten nach AIC, und keine der beiden Zahlen sagt, ob die Prognose halten wird.

03

Wo sie im Ablauf steht

Die Zeitreihe ist der zweite Schritt der Story Planung, nach der Basis. Holt-Winters setzt die Form der Reihe voraus; ARIMA schätzt sie und sagt, wie weit der Blick nach vorn noch sicher ist.

In den nächsten Schritt nehmen Sie das geschätzte Modell und seine Prognoseintervalle mit. Die Saisonalität benennt dann die Spitzen, die das Modell abbildet, und die Szenariosimulation verändert den Plan durch die Entscheidungen, die Sie erwägen.

Eine Mediawirkung, die Wochen später ankommt, sieht für ARIMA wie Autokorrelation aus. Wenn das die Frage ist, misst Lag & Carryover sie direkt.

Story Planung

  1. Basisprognose

    Der Verlauf ohne jeden Eingriff, die einzig ehrliche Basis für einen Plan.

  2. Zeitreihe (ARIMA) diese Seite

    Auto-ARIMA wählt die Spezifikation, begründet Für und Wider der Wahl und prognostiziert dann mit Intervallen.

    Gibt weiter: das geschätzte Modell und seine Prognoseintervalle

  3. Saisonalität & Ereigniswirkung

    Der Kalender und die einmaligen Ereignisse, damit der nächste März nicht versehentlich nach dem letzten geplant wird.

  4. Szenariosimulation

    Zwanzig Prozent weniger Media, eine Preiserhöhung, ein verschobener Launch. Der Plan unter jeder dieser Annahmen.

04

Wo sie meistens in die Irre führt

ARIMA irrt sich selten in der eigenen Arithmetik. Fehlgelesen wird es an beiden Enden: bei dem, was hineingeht, und bei der Frage, wie weit die Antwort getragen wird.

Die Linie ohne das Band zitiert

Die Prognoselinie ist nur die wahrscheinlichste Lesart einer Spanne. Allein zitiert, wird aus der Spanne ein Versprechen, und das Versprechen ist die Zahl, die im Januar wiederholt wird.

Die Prognose wird immer mit ihrem 95-%-Intervall gezeichnet, schattiert um die Linie.

Ein Horizont, länger als die Historie

Jeder Schritt nach vorn erbt den Fehler des vorigen, und eine unsichere Steigung, mit vielen Perioden multipliziert, wird zu einem sehr unsicheren Niveau. Sechsunddreißig Monate aus sechsundzwanzig sind ein Fächer, keine Prognose. Zweites Beispiel unten.

tea prognostiziert zwölf Perioden voraus und nicht weiter. Eine Dreijahressicht ist ein Satz von Annahmen und gehört in die Szenariosimulation, auch als solche gekennzeichnet.

Residuen, die noch eine Form haben

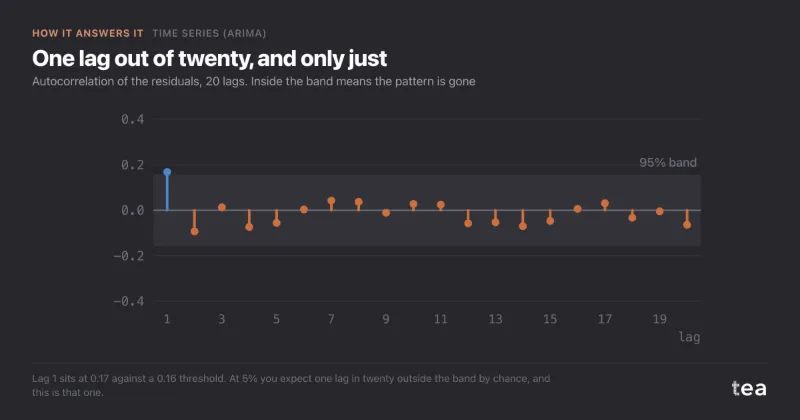
Das Band wird berechnet, als wäre das, was das Modell verfehlt, Rauschen. Kommen die Fehler in Serien oder wiederholen sie sich an derselben Stelle des Jahres, ist das Band schmaler, als es sein sollte.

Lesen Sie unter jeder Prognose die Residuengrafik vor dem Band: Folgen mit gleichem Vorzeichen oder eine Form, die jedes Jahr wiederkehrt, heißen, dass das Modell etwas liegen gelassen hat.

Ein Modell, das in der Stichprobe gewinnt und nach vorn explodiert

Das AIC bewertet die Anpassung an die Historie und sagt nichts darüber, was ein Modell tut, wenn es vorwärts gehen soll. Eine Spezifikation mit einem instabilen Term kann den Vergleich gewinnen und Zahlen projizieren, in deren Nähe die Reihe nie kam.

Die automatische Suche verwirft jeden Kandidaten, dessen Zwölf-Perioden-Prognose den Bereich der Historie verlässt, und ein von Hand gewähltes Modell, das das tut, wird in den Hinweisen über dem Ergebnis markiert.

Zu kurz, um die Ordnungen zu wählen

Mit wenig Historie belohnt der Vergleich der Kandidaten vor allem den, der dem Rauschen folgt. Die gewählte Ordnung beschreibt dann, was schon passiert ist, nicht wie sich die Reihe verhält.

Der Data Scout markiert eine Datei mit weniger als 50 Perioden als dünn, und die Suche überspringt jeden Kandidaten, der zu wenige Beobachtungen für die geschätzten Parameter hat.

Eine Saison, zweimal gesehen oder nicht angefragt

Ein Jahresterm kostet Parameter, die zwei Jahre Daten nicht bezahlen können, und eine echte Saison, die dem Modell nie angeboten wurde, landet in den Residuen.

Der Diagnoseschritt sucht nach einem wiederkehrenden Muster und schlägt die saisonale Komponente mit ihrer Periode vor. Die Wahl bleibt Ihre: Eingeschaltet, vergleicht die Suche auch saisonale Ordnungen.

05

Zwei Beispiele

Eine Datei, in der das Band eine Bestandsregel geändert hat, und eine, in der das Band sagte, dass die Frage nicht zu beantworten war. Beides sind nützliche Ergebnisse.

Hilft

Sicherheitsbestand, ausgelegt auf das Intervall

Ein Foodservice-Großhändler für Tiefkühlbackwaren liefert rund 10.800 Kartons pro Woche, bei Lagerkosten von etwa 38 € je Karton. Er bestellte nach der Vorjahreswoche plus 6 % und hielt drei Wochen Sicherheitsbestand, weil niemand den plus 6 % traute.

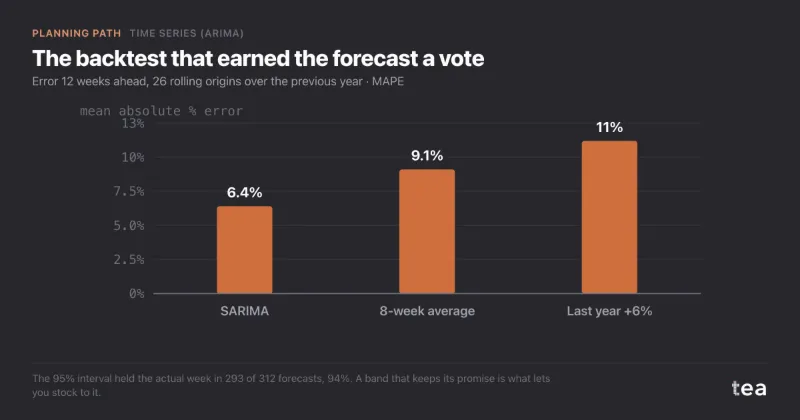
Auf 182 Wochen wählte Auto-ARIMA ein saisonales Modell mit 52-Wochen-Zyklus, und die Residuen bestanden: Ljung-Box-p von 0,38. Das Band reichte von ±7 % in der nächsten Woche bis ±15 % in Woche zwölf. 26-mal über das Vorjahr nachgespielt, lag das Modell zwölf Wochen voraus um 6,4 % daneben, und das Band enthielt die tatsächliche Woche 293-mal von 312. Auf das Band ausgelegt, sank der Sicherheitsbestand auf 1,9 Wochen: rund 450.000 € Working Capital.

Den ganzen Fall lesen

Der Backtest, der der Prognose eine Stimme gab

Fehler zwölf Wochen voraus, 26 rollierende Startpunkte

Mittlerer absoluter Fehler. Das 95-%-Intervall enthielt die tatsächliche Woche in 94 % der Prognosen, und genau das erlaubt es, den Bestand danach auszurichten.
Hilft nicht

Sechsunddreißig Monate aus sechsundzwanzig

Ein Tierfutter-Abo in Spanien, gestartet im August 2024 und inzwischen bei rund 18.400 Bestellungen im Monat, wollte für eine Finanzierungsrunde eine Monatsprognose bis September 2029. Die Datei hatte 26 Monatszeilen und zwei Dezember.

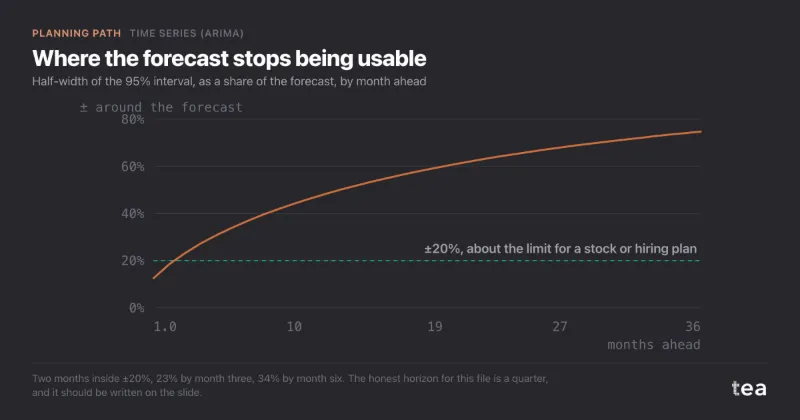
Auto-ARIMA verwarf die saisonalen Spezifikationen, und die Residuen waren sauber. Das Band war die Antwort: ±12 % im nächsten Monat, ±34 % im sechsten, ±75 % im 36., wo die zentralen 34.600 Bestellungen zwischen 8.700 und 60.500 lagen. Der ehrliche Horizont war ein Quartal. Aus der Dreijahressicht wurden drei Szenarien, gekennzeichnet als Einschätzung.

Den ganzen Fall lesen

Wo die Prognose unbrauchbar wird

halbe Breite des 95-%-Bands, je Monat voraus

Zwei Monate innerhalb von ±20 %, 23 % im dritten Monat, 34 % im sechsten. Der Horizont gehört auf die Folie.

06

Was die Grafiken den Zahlen hinzufügen

Eine Modellordnung und ein AIC sagen einem Statistiker, was geschätzt wurde. Die Grafiken sagen einer Planerin, ob sie danach handeln sollte: wie gut die Vergangenheit gezeichnet wurde, was übrig blieb und wie breit die Zukunft ist.

Genauigkeit und Prognose

Ist, Modellanpassung, Prognose, 95-%-Band

Beantwortet: wie weit sich das Band öffnet und ob die Anpassung der Historie folgt. Im Installationen-Beispiel liegt das Band in der ersten Woche bei etwa ±6 % und in Woche zwölf bei ±12 %. Das ist die Grafik zum Zitieren, mit Linie und Band im selben Satz.

Residuen im Detail

Ist minus Vorhersage, Woche für Woche

Beantwortet: ob das, was das Modell verfehlt hat, nur Rauschen ist. Nicht in dieser Datei. Zwei Ausschläge sind der Anlauf des Modells: die erste Woche, die es nicht vorhersagen kann, und die erste Woche des zweiten Jahres, in der der Saisonterm einsetzt. Durch das zweite Jahr schwanken die Fehler dann von Woche zu Woche um mehrere tausend Installationen. Ein Ljung-Box-Test auf diese Residuen, den tea bei jeder Schätzung rechnet, liegt unter 0,001: Das Band oben ist schmaler, als es sein sollte.

Saisonmuster: Ist vs. Trend

die Historie gegen ihren 52-Wochen-Durchschnitt
  • Ist
  • Trend, gleitender 52-Wochen-Durchschnitt

Beantwortet: wie viel der Bewegung das Jahr ist und wie viel Wachstum. Der 52-Wochen-Durchschnitt glättet die Saison weg und lässt das Niveau darunter übrig. Der Abstand zwischen Grau und Linie, Woche für Woche, ist das, was der Saisonterm im nächsten Jahr wiederholen soll.

tea, das Produkt

Prognostizieren Sie mit dem Band, nicht nur mit der Linie

Eine CSV mit Datum und einer Zahl. Das auf Ihren Daten gewählte Modell, eine Prognose über zwölf Perioden mit 95-%-Band und die Residuen, die sagen, ob Sie ihr trauen können. Kostenlos während der Beta, auf Einladung.

Einen Platz in der Beta anfragen

tea, das Produkt

Fünfzehn ökonometrische Analysen auf Ihrer eigenen CSV: Zeitreihe (ARIMA), Sättigungskurven, Elastizitäten, Budgetaufteilung. Die Diagnostik offen gezeigt, und ein klarer Satz, wenn die Datei keine Antwort hergibt.

Kostenlos während der Beta, auf Einladung.

Einen Platz in der Beta anfragen →

Jetzt mit Ihren eigenen Daten.

tea führt Zeitreihe (ARIMA) und vierzehn weitere Analysen auf jeder CSV mit Wochendaten aus, in Minuten. Kostenlos während der Beta, auf Einladung.

An der Beta teilnehmen